Tradeways를 개선하기 위해 분석용 쿠키를 사용해요. 어떤 쿠키를 사용할지는 직접 선택할 수 있어요.Tradeways를 개선하기 위해 분석을 포함한 쿠키를 사용해요.· 개인정보
이 페이지에서7
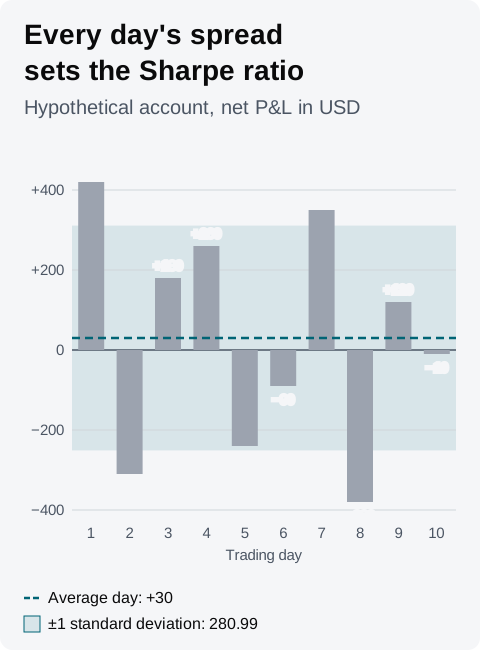
샤프 비율은 일평균 결과를 일간 결과의 표준편차로 나눈 값이에요. 표준편차는 하루하루의 결과가 평균 주변에 얼마나 퍼져 있는지 나타내는 척도예요. 연율화하려면 √252를 곱해요. 예를 들어 열흘 동안 일평균이 +30 USD이고 표준편차가 280.99 USD라면 30 ÷ 280.99 × 15.87 = 1.69예요.
같은 열흘이라도 스프레드시트에서는 1.79가 나올 수 있어요. 게다가 열흘은 어느 값으로도 많은 것을 말하기엔 너무 짧아요. 이 글은 예시를 단계별로 계산하고, 값을 바꾸는 선택이 무엇인지, Tradeways가 어떤 기준을 쓰는지 보여 줘요.
이 비율을 만든 사람이 위의 공식으로 정의했어요. 2026년 10월 15일 기준으로 William Sharpe의 1994년 논문 The Sharpe Ratio는 과거 기준 비율을 벤치마크를 초과한 평균 수익률을 그 초과 수익률의 표준편차로 나눈 값으로 정의하고, 스프레드시트 공식으로 AVERAGE ÷ STDEV를 제시해요. 이 공식을 둘러싼 선택은 도구마다 달라요.
나눗수: 2026년 10월 15일 기준으로 Excel의 STDEV.S는 표본이라고 보고 n − 1로 나누고, STDEV.P는 모집단 전체라고 보고 n으로 나눠요. n으로 나누면 예시의 표준편차는 √(710,600 ÷ 10) = 266.57 USD이고 비율은 1.79예요. 일수가 늘수록 이 차이는 줄어요.
일수: 거래한 날의 평균은 모든 평일의 평균과 달라요. 거래가 없는 날은 0으로 세기 때문이에요. 거래일 10일이 평일 14일 안에 있었다면 빈 4일이 평균을 21.43 USD로, 표준편차를 234.22 USD로 낮추고 비율은 1.45로 떨어져요.
연율화: √252는 측정한 날과 비슷한 날이 252일 있다고 가정해요. Sharpe의 1994년 논문은 이 스케일링을, 더해지고 계열 상관이 없는 기간 수익률에 대해 유도해요. 일주일에 3일, 즉 1년에 약 156일 거래한다면 같은 일간 비율은 0.1068 × √156 = 1.33으로 연율화돼요.
무위험 수익률: 이를 빼면 비율이 낮아지며, 수익률로 측정한 결과에만 적용할 수 있어요.
스프레드시트, Broker 리포트, 다른 기간의 수치와 비교하기 전에 나눗수, 일수, 연율화, 수익률이 같은지 확인하세요.
Sharpe의 1994년 논문은 평균 수익률의 t 통계량이 기간당 비율에 수익률 개수 T의 제곱근을 곱한 값과 같다고 설명해요. 예시에서는 0.1068 × √10 = 0.34예요. 평균 하루는 표준오차의 약 3분의 1이에요. 표준오차는 280.99 ÷ √10 = 88.86 USD예요.
t 통계량이 이렇게 작으면 하루만으로도 결론이 바뀔 수 있어요. +420 USD였던 1일차를 빼면 나머지 9일의 평균은 −13.33 USD예요.
t 통계량은 일수의 제곱근에 비례해 커져요. 같은 일간 비율이라면 100일에는 1.07, 252일에는 1.69예요. 정확히 252일이면 t 통계량이 연율화한 비율과 같아요. 열흘로 계산한 연율화 값 1.69는 1년 동안의 거래로 계산한 값보다 훨씬 약한 근거 위에 있어요.
내 일간 P&L에 그대로 적용되는 샤프 비율의 기준값은 없어요. 참고로 Sharpe의 1994년 논문은 "주식시장"을 연 비율 0.40으로 예시해요. 연간 평균 초과 수익률 6%, 표준편차 15%라는 일반적인 추정치에서 나온 값이에요. 이 수치는 매일 투자한 자본의 백분율 수익률을 설명해요. 거래한 날의 통화 P&L로 계산한 비율은 다른 것을 측정하며, 위의 선택 하나하나가 예시 값을 1.33에서 1.79 사이로 움직여요. 이 범위는 0.40 전체보다 넓어요.
같은 방식으로 계산하고 의미 있을 만큼 충분한 일수를 쓴 내 이전 기간과 비교하세요.
부호만큼은 단독으로 읽을 수 있고, 측정한 기간에 대해서만 그래요. 무위험 수익률이 0일 때 비율이 0보다 작다면 그 기간의 평균 하루에 돈을 잃었다는 뜻이에요.
샤프 비율은 일평균을 모든 날의 퍼짐으로 나눠요. 그래서 평균보다 훨씬 높은 수익일은 같은 거리만큼 낮은 손실일과 똑같이 표준편차를 키워요. 소르티노 비율은 같은 평균을 하방 편차로 나누는데, 하방 편차는 손실일만으로 정해져요.
예시 계좌에서 Tradeways는 샤프 비율 1.69 옆에 소르티노 비율 1.92를 보여 줘요. 소르티노 가이드는 손실일이 같고 수익일 하루가 큰 계좌를 추가로 보여 줘요. 이 계좌는 샤프 비율이 1.20으로 떨어지지만 소르티노 비율은 1.92로 그대로예요. 두 비율이 벌어지면 수익일이 바뀌었는지, 손실일이 바뀌었는지 확인하세요.
어느 비율도 계좌가 고점에서 얼마나 깊이 내려갔는지는 보여 주지 않아요. 그것은 최대 Drawdown이 보여 줘요. 수익 팩터와 트레이딩 기댓값은 변동성 가중 없이 Trade를 측정해요.
Widget 문서에 설명된 Tradeways Dashboard의 샤프 비율 Widget은 다음 기준을 써요.
일수: Dashboard 범위에서 청산된 Trade가 있는 날이에요. 각 Trade는 Tradeways 시간대 기준으로 청산된 날에 묶여요. 카드에는 "10d · annualized"처럼 일수가 표시돼요.
평균: 해당 날들의 P&L 평균이고, Dashboard의 P&L 표시 모드를 따라요.
표준편차: n − 1로 나누는 표본표준편차예요.
연율화: √252예요.
무위험 수익률: Widget 설정에서 정하며 기본값은 0이에요. Widget은 연 수익률을 252로 나눈 값을 일평균에서 빼요.
예시 계좌를 P&L 통화 표시와 무위험 수익률 0으로 보면 Widget에는 1.69가 표시돼요. 1년에 252일보다 적게 거래한다면, 위의 연율화 선택에서 보았듯 √252는 매일 거래하는 한 해를 설명한다는 점을 기억하세요. STDEV.P를 쓰는 스프레드시트는 같은 열흘에 1.79를 보여 줘요.
무위험 수익률은 백분율 수익률이므로 수익률로 측정한 결과에서만 뺄 수 있어요. Dashboard가 P&L을 계좌 대비 백분율로 보여 줄 때 사용하세요. 다른 단위의 P&L에서는 0으로 두세요. 범위에 일수가 2일 미만이거나 모든 날의 결과가 같으면 카드에 "—"가 표시돼요.
이 비율은 과거 결과를 설명할 뿐 다음 세션을 예측하지 않아요. 거래 결정의 근거로 쓰기 전에 Tradeways 리스크 고지를 읽어 보세요.