블로그
손익비(R:R): 최소 기준을 정하고 청산이 실제로 낸 결과 확인하기
손익비는 목표가까지의 거리와 Stop Loss까지의 거리를 비교한 값이에요. 승률로 최소 기준을 정한 뒤, 청산한 Trade가 실제로 낸 비율을 확인하세요.
읽기 12분Dennis Jahn#용어집#지표
트레이딩에는 위험이 따릅니다. Tradeways는 매매일지 및 분석 소프트웨어를 제공하며, 투자 자문을 제공하지 않습니다. 위험 고지 읽기.
관련
블로그
손익비는 목표가까지의 거리와 Stop Loss까지의 거리를 비교한 값이에요. 승률로 최소 기준을 정한 뒤, 청산한 Trade가 실제로 낸 비율을 확인하세요.
읽기 12분Dennis Jahn#용어집#지표
트레이딩에는 위험이 따릅니다. Tradeways는 매매일지 및 분석 소프트웨어를 제공하며, 투자 자문을 제공하지 않습니다. 위험 고지 읽기.
관련
Tradeways를 개선하기 위해 분석을 포함한 쿠키를 사용해요. · 개인정보
손익비는 Trade가 목표가에서 벌 수 있는 금액과 Stop Loss에서 잃는 금액을 비교한 값이에요. 100에 롱으로 진입하고 Stop Loss가 98, 목표가가 104라면 2포인트를 걸고 4포인트를 노리므로 비율은 2:1이에요. 비용을 제외하고 내 승률에서 손익분기점이 되는 최소 계획 비율은 (1 − 승률) ÷ 승률이에요. 승률이 40%라면 1.50:1이에요. 그다음 실현 비율, 즉 평균 수익 ÷ 평균 손실을 확인하면 청산이 계획대로 이루어졌는지 알 수 있어요.
트레이더마다 같은 비율을 1:2로도, 2:1로도 적어요. 이 글에서는 보상 대 위험(R:R) 방식을 쓰고 항상 보상을 앞에 둬요. 2:1이면 진입가에서 목표가까지의 거리가 Stop Loss까지의 거리의 2배라는 뜻이에요.
진입가를 기준으로 두 거리를 각각 재요.
50에 숏으로 진입하고 Stop Loss가 51, 목표가가 48.50이면 위험은 1, 보상은 1.50이므로 R:R은 1.50:1이에요.
포지션 크기는 계획 비율을 바꾸지 않아요. 위 롱 예시에서 100주를 거래하든 300주를 거래하든 2포인트를 걸고 4포인트를 노리는 건 같아요. 크기가 바꾸는 건 위험에 놓이는 통화 금액이고, 이는 포지션 크기 계산기로 계산할 수 있어요. Trade 하나의 계산을 확인하려면 손익비 계산기를 사용하세요.
계획 비율에는 수수료, 스프레드, 슬리피지가 포함되지 않아요. 또한 Trade가 Stop Loss나 목표가 중 한 곳에서 전량 청산된다고 가정해요.
계획 R:R은 Trade가 얼마나 자주 이기는지와 함께 볼 때만 의미가 있어요. 기댓값이 0이면 수익 Trade에서 번 금액과 손실 Trade에서 잃은 금액이 서로 상쇄돼요.
| 승률 | 비용 반영 전 최소 R:R |
|---|---|
| 30% | 2.33:1 |
| 35% | 1.86:1 |
| 40% | 1.50:1 |
| 45% | 1.22:1 |
| 50% | 1.00:1 |
| 60% | 0.67:1 |
이 식은 Breakeven 승률 공식을 반대로 푼 거예요. 그 글은 비율에서 출발해 필요한 승률을 구하고, 이 표는 내 승률에서 출발해 필요한 비율을 구해요.
비용을 포함하려면 비용을 R로 나타내세요. 위험 1단위가 100 USD이고 왕복 평균 비용이 10 USD라면 Trade당 비용은 0.10R이에요. 이때 최소 기준은 다음과 같아요.
승률 40%, 비용 0.10R이면 (0.60 + 0.10) ÷ 0.40 = 1.75:1이에요. 이 승률에서 1.75:1보다 낮게 계획하면, 수익 Trade가 목표가에 닿고 손실 Trade가 Stop Loss에서 끝난다고 해도 슬리피지를 반영하기 전부터 평균이 마이너스예요.
승률은 같은 Setup으로 진입하고 Stop Loss와 목표가 거리가 대체로 비슷한 청산 Trade 표본에서 구하세요. Breakeven Trade는 승률과 비교할 평균 모두에서 같은 방식으로 세세요. 목표가가 멀수록 도달하는 빈도는 대개 낮아지므로, 1.50:1에서 측정한 승률을 3:1로 계획한 Trade에 그대로 적용할 수 없어요. 최소 기준은 계획의 하한선일 뿐이에요. Setup이 그 승률로 계속 이긴다는 증거는 아니에요.
계획과 체결은 달라요. 일부 수익 Trade는 목표가 전에 청산되고, 일부 손실은 슬리피지, 갭, 옮긴 Stop Loss 때문에 Stop Loss를 넘어서 커져요. 실현 비율은 실제로 일어난 일을 측정해요.
청산한 Trade 20개의 가상 표본이에요. 각 Trade는 100 USD를 걸었고 200 USD 목표가의 2:1로 계획했어요. 결과는 비용 반영 전이에요.
| 결과 | Trade 수 | 건당 결과 | 합계 |
|---|---|---|---|
| 목표가 도달 | 3 | +200 USD | +600 USD |
| 목표가 전 청산 | 5 | +100 USD | +500 USD |
| Stop Loss에서 청산 | 10 | −100 USD | −1,000 USD |
| Stop Loss 넘어 손실 | 2 | −150 USD | −300 USD |
| 합계 | 20 | −200 USD |
수익 Trade 8개는 1,100 USD를 벌었고 평균 수익은 137.50 USD예요. 손실 Trade 12개는 1,300 USD를 잃었고 평균 손실은 108.33 USD예요. 실현 R:R은 137.50 ÷ 108.33 = 1.27:1이에요.
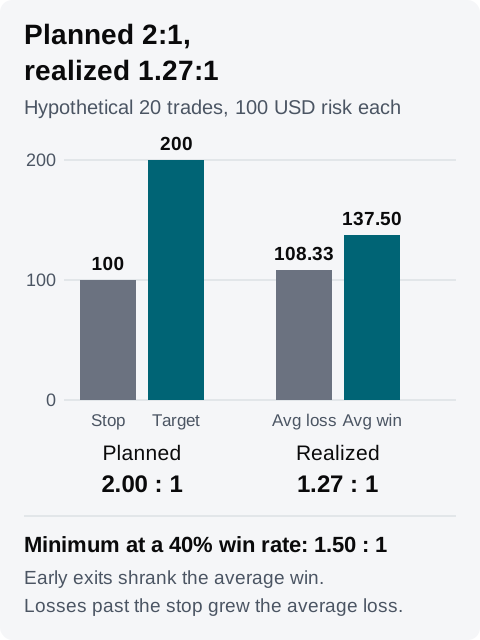
승률은 20개 중 8개, 즉 40%이므로 최소 기준은 1.50:1이에요. 계획한 2:1은 이를 넘었어요. 모든 수익 Trade가 목표가에 닿고 모든 손실이 Stop Loss에서 끝났다면, 같은 40% 승률에서 Trade당 평균은 +20 USD였을 거예요. 0.40 × 200 − 0.60 × 100이에요. 일찍 청산한 Trade 중 일부는 반대로 움직여 손실이 됐을 수도 있으므로, 이는 계획상의 계산이지 이 표본이 냈을 결과가 아니에요. 실현 1.27:1은 최소 기준을 넘지 못했고 표본의 Trade당 평균은 −10 USD예요. 0.40 × 137.50 − 0.60 × 108.33이에요. 차이가 생긴 이유는 표에 다 나와요. 일찍 청산한 5개가 평균 수익을 낮췄고, Stop Loss를 넘어선 손실 2개가 평균 손실을 키웠어요.
이 비교는 모든 Trade가 같은 100 USD를 걸었기 때문에 성립해요. Trade마다 위험이 다르면 큰 Trade가 두 평균을 좌우하고, 차이에 사이징과 청산이 섞여요. 그럴 때는 각 결과를 해당 Trade의 초기 위험으로 나눠 R 배수로 비교하세요.
위의 가상 표본이라면 노트를 이렇게 적을 수 있어요.
전략 A, 연습 계좌, 청산 Trade 20개, 건당 위험 100 USD. 승률 40%이므로 비용 반영 전 최소 R:R은 1.50:1. 모든 Trade를 2:1로 계획했고, 이 예시는 비용을 제외하므로 1.50으로 설정한 최소 손익비 규칙은 20개 모두 통과.
실현: 평균 수익 137.50 USD, 평균 손실 108.33 USD, R:R 1.27:1로 최소 기준 미달. 수익 Trade 5개는 목표가 전에 청산. 손실 2개는 Stop Loss를 50 USD 넘어감.
다음 Trade 20개: 목표가 전에 청산할 때마다 이유를 기록하고, 그 이유가 반복되는지 확인. 큰 손실 2개가 슬리피지 때문인지 Stop Loss를 옮겨서인지 확인.
Tradeways 전략에 최소 손익비 규칙을 추가하고, 다음 청산 Trade 표본이 쌓이면 실현 비율과 비교해 보세요. 과거의 비율이 미래 결과를 예측하지는 않아요. 위험 고지를 읽어 보세요.