Tradeways를 개선하기 위해 분석용 쿠키를 사용해요. 어떤 쿠키를 사용할지는 직접 선택할 수 있어요.Tradeways를 개선하기 위해 분석을 포함한 쿠키를 사용해요.· 개인정보
이 페이지에서7
켈리 기준은 계좌가 장기적으로 가장 빠르게 성장하도록 각 Trade에서 위험에 노출할 계좌 비중이에요. 이기거나 지는 두 가지 결과만 있는 Trade라면 켈리 % = W − (1 − W) ÷ R이에요. W는 승률이고 R은 평균 수익을 평균 손실로 나눈 값이에요. 승률이 45%이고 평균 수익이 평균 손실의 2배라면 켈리는 0.45 − 0.55 ÷ 2 = **17.5%**예요.
이 17.5%는 평균 손실 Trade가 계좌에서 차지할 비중이며, 목표가 아니라 상한이에요. 이 글은 매매일지로 이 값을 계산하는 방법, 그 값의 위아래에서 성장이 어떻게 달라지는지, 그리고 승률 뒤에 있는 Trade 수가 왜 얼마나 쓸지를 좌우하는지 보여 줘요.
이 공식은 Trade를 베팅으로 봐요. 위험에 노출한 금액을 잃거나, 그 금액의 R배를 얻어요. 그래서 켈리 비율이 정하는 것은 평균 손실이지, 포지션 가치도 아니고 반드시 Stop Loss도 아니에요.
평균 손실이 Stop Loss까지 감수하려고 계획한 금액과 같다면 둘은 같아요. 하지만 Stop Loss에 닿기 전에 자주 청산한다면 평균 손실은 계획한 위험보다 작아요. 위의 트레이더가 평균적으로 계획한 위험의 0.8만큼 잃는다고 해 볼게요. 평균 손실을 하프 켈리인 계좌의 8.75%로 유지하려면 Trade당 계획한 위험은 8.75% ÷ 0.8 ≈ 10.9%가 돼요. 이는 환산 방법을 보여 줄 뿐 쓸 크기가 아니에요. 아래 Trade 수 섹션에서 보듯 결정이 난 Trade 40개가 뒷받침하는 크기는 훨씬 작아요. 계획한 위험을 내 상품의 포지션 크기로 바꾸려면 포지션 크기 계산기를 사용하세요.
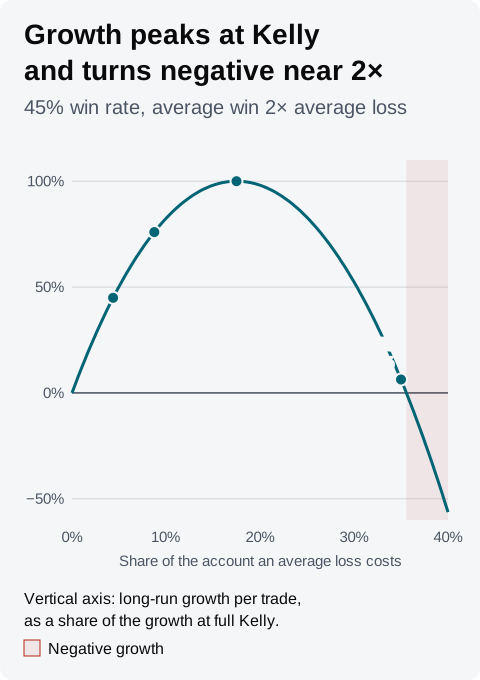
켈리는 성장을 극대화하지만, 정점 근처에서 성장 곡선은 평평한 반면 Drawdown은 비율이 커질수록 계속 깊어져요. 계좌의 비율 f에서 Trade당 장기 성장은 W × ln(1 + f × R) + (1 − W) × ln(1 − f)예요. 예시로 보면 다음과 같아요.
켈리 대비 비율
평균 손실 비중
성장, 풀 켈리 대비
연속 5번 손실 시 비용
4분의 1
4.375%
45%
20.0%
2분의 1
8.75%
76%
36.7%
풀
17.5%
100%
61.8%
1.5배
26.25%
77%
78.2%
2배
35%
6%
88.4%
마지막 열의 손실은 매번 그 시점에 계좌에 남은 금액의 해당 비율만큼 잃어요. 하프 켈리는 성장률의 76%를 유지하면서, 5연속 손실의 비용을 계좌의 61.8%에서 36.7%로 줄여요. 켈리의 1.5배는 하프 켈리와 비슷한 속도로 성장하지만 같은 연속 손실에서 Drawdown이 2배 넘게 깊어요. 켈리의 2배에서는 성장이 0에 가까워지고, 약 35.6%를 넘으면 음수가 돼요. 모든 Trade의 기댓값이 양수인데도 계좌가 시간이 지나면서 줄어든다는 뜻이에요. 켈리보다 낮으면 성장 일부를 포기하는 대신 Drawdown이 작아지고, 높으면 비슷한 정도의 성장을 포기하면서 더 큰 Drawdown을 떠안아요.
이 승률에서 5연속 손실은 드문 일이 아니에요. 결정이 난 Trade마다 질 확률이 55%이고 Trade끼리 서로 독립이라고 하면, 5번 이상 연속으로 지는 구간이 한 번 이상 나올 확률은 직접 계산하면 Trade 40개에서 약 62%, 100개에서 약 92%예요.
가상의 트레이더예요. 하프 켈리와 켈리의 1.5배는 성장 속도가 비슷하지만 더 큰 비율은 Drawdown이 훨씬 깊고, 성장은 켈리의 2배를 조금 넘으면 음수가 돼요.
John Kelly의 1956년 논문 A New Interpretation of Information Rate는 2026년 10월 16일에 읽었어요. 이 논문은 이 공식의 바탕이 되는 장기 성장률을 정의하고, 이익과 손실이 같은 베팅에서는 이길 확률에서 질 확률을 뺀 값만큼 거는 것이 성장을 극대화한다는 것을 보여 줘요. 위 공식에서 R = 1일 때예요. 같은 논문은 매번 전 재산을 거는 도박사가 계속 베팅하면 확률 1로 파산한다는 것도 보여 줘요.
승률은 한정된 수의 Trade에서 나온 추정치예요. 표준오차는 √(W × (1 − W) ÷ n)이고, n은 수익 Trade와 손실 Trade의 합이에요. 예시에서 결정이 난 Trade 40개라면 √(0.45 × 0.55 ÷ 40) ≈ 7.9퍼센트포인트예요.
승률이 표준오차 하나만큼 낮은 37.1%이고 손익비가 같다면 켈리는 0.3713 − 0.6287 ÷ 2 ≈ **5.7%**예요. 이 값이 실제 승률이라면 측정한 17.5%로 크기를 정하는 것은 켈리의 약 3배이고, 그 크기에서 성장률은 음수예요. 따라서 승률 45%의 Trade 40개로는 풀 켈리가 계좌를 줄일 가능성을 배제할 수 없어요.
표는 측정한 승률을 45%, 손익비를 2.0으로 두고 결정이 난 Trade 수만 바꿔요.
결정이 난 Trade
표준오차
표준오차 하나 낮은 승률
그 승률의 켈리
40
7.9퍼센트포인트
37.1%
5.7%
100
5.0퍼센트포인트
40.0%
10.0%
200
3.5퍼센트포인트
41.5%
12.2%
400
2.5퍼센트포인트
42.5%
13.8%
손익비도 추정치이고, 큰 수익 몇 개가 값을 움직일 수 있어요. 비관적인 승률의 켈리 값에 맞춰 크기를 정하면 추정이 높게 나왔을 때도 정점 아래에 머물러요. 하프 켈리라고 자동으로 안전한 것은 아니에요. Trade 40개일 때 예시의 하프 켈리 8.75%는 표준오차 하나 낮은 승률에서 나온 5.7%보다 여전히 높아요. 그 승률에서도 8.75%의 성장은 양수겠지만, 정점을 넘어서 더 적은 성장을 위해 더 큰 Drawdown을 떠안게 돼요.
Breakeven Trade. 정확히 0으로 청산된 Trade는 계좌를 그대로 두므로 성장을 극대화하는 비율을 바꾸지 않아요. 결과를 정하는 Trade가 줄어서 Trade당 성장만 낮출 뿐이에요. 그래서 Breakeven은 W와 R 모두에서 빠져요. Breakeven이 수수료 차감 후 작은 손실이라면 손실 Trade에 포함해야 해요. Tradeways에서는 Breakeven 임계값이 작은 수익과 손실을 Breakeven으로 옮겨요. 손실로 세고 싶은 Trade가 옮겨진다면 켈리 값을 읽기 전에 임계값을 낮추세요.
크기가 다른 Trade. 공식은 모든 수익이 평균 수익과 같고 모든 손실이 평균 손실과 같다고 가정해요. 실제 Trade는 제각각이에요. 예시의 수익 Trade가 100 USD와 500 USD로 나뉘고 평균이 여전히 300 USD라면, 그 결과들에서 장기 성장을 극대화하는 비율은 17.5%가 아니라 약 14.5%예요. 이 예시에서는 수익 Trade의 편차가 최적값을 3퍼센트포인트 낮춰요. 공식보다 낮게 크기를 정해야 하는 또 하나의 이유예요.
Widget 문서에 설명된 Tradeways Dashboard의 켈리 기준 Widget은 다음 기준을 써요.
Trade: Dashboard의 계좌 범위와 전역 필터 안에서 청산된 Trade예요.
승률: P&L을 아는 Trade 중 수익 Trade를 수익 Trade와 손실 Trade의 합으로 나눈 값이에요. Breakeven 임계값이 다시 분류한 Trade를 포함해 Breakeven Trade는 어느 쪽에도 세지 않아요.
손익비: 계좌 통화 P&L 기준으로 평균 수익 Trade를 평균 손실 Trade의 절댓값으로 나눈 값이고, 카드에는 R:R로 표시돼요. 진입 시 계획한 손익비가 아니라 청산된 Trade에서 실현된 비율이에요.
켈리: W − (1 − W) ÷ R이고 백분율로 표시돼요. 카드는 풀 켈리를 보여 주므로 절반이나 4분의 1은 직접 계산하세요.
예시의 Trade 44개라면 카드에는 **17.5%**가 "45% WR · 2.00 R:R"과 함께 표시되고, 그 아래에 평균 수익과 손실이 표시돼요. 값이 음수라면 그 범위의 Trade에는 이 평균대로 Edge가 없다는 뜻이에요. 범위에 수익 Trade나 손실 Trade가 없으면 카드에 "—"가 표시돼요.
Widget이 전역 필터를 따르므로 전략, 종목, 시간대 하나에 대한 켈리 값을 따로 볼 수 있어요. 필터를 적용한 값은 각각 더 적은 Trade에 근거하므로, 그 값으로 크기를 정하기 전에 위 표에서 Trade 수를 확인하세요. 몬테카를로 시뮬레이션은 같은 Trade를 여러 순서로 배치했을 때 선택한 비율이 어떻게 되는지 보여 주고, 파산 위험은 어떤 비율이 계좌를 내가 정한 Drawdown 한계선까지 떨어뜨릴 확률이에요. 포지션 사이징은 고정 비율 방식을 다뤄요.
켈리 비율은 과거 결과를 설명할 뿐 다음 Trade를 예측하지 않아요. 포지션 크기를 정하는 데 쓰기 전에 Tradeways 리스크 고지를 읽어 보세요.