Tỷ lệ Sharpe chia kết quả trung bình hằng ngày cho độ lệch chuẩn của các kết quả hằng ngày. Tính từng bước, xem vì sao các công cụ cho ra con số khác nhau và kiểm tra có bao nhiêu ngày đứng sau con số đó.
Chúng tôi dùng cookie, bao gồm cookie phân tích, để cải thiện Tradeways. · Quyền riêng tư
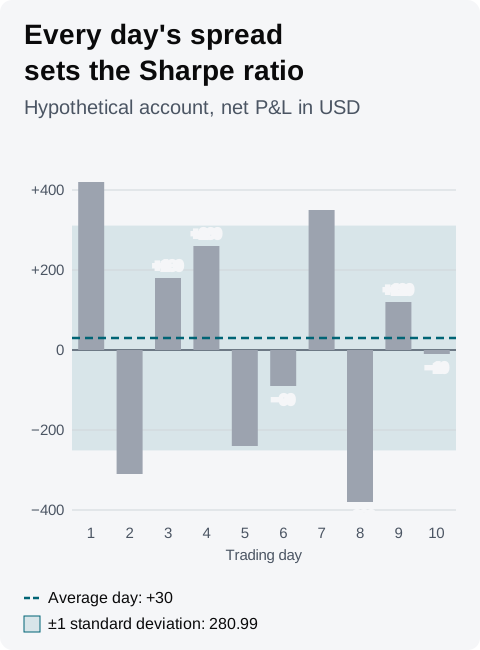
Tỷ lệ Sharpe là kết quả trung bình hằng ngày của bạn chia cho độ lệch chuẩn của các kết quả hằng ngày, thước đo mức các ngày của bạn phân tán quanh giá trị trung bình đó. Để quy đổi theo năm, nhân với √252. Ví dụ, mười ngày có trung bình +30 USD và độ lệch chuẩn 280,99 USD cho 30 ÷ 280,99 × 15,87 = 1,69.
Một bảng tính có thể hiển thị 1,79 cho cùng mười ngày đó, và mười ngày là quá ít để con số nào trong hai con số nói lên nhiều điều. Hướng dẫn này tính ví dụ từng bước, chỉ ra những lựa chọn làm con số thay đổi và trình bày quy ước Tradeways sử dụng.
Tỷ lệ Sharpe = (kết quả trung bình hằng ngày − lãi suất phi rủi ro hằng ngày) ÷ độ lệch chuẩn của các kết quả hằng ngày × √252
Độ lệch chuẩn = √(tổng bình phương các chênh lệch so với giá trị trung bình ÷ (n − 1))
Ở đây n là số ngày. Một số công cụ chia cho n, như ví dụ bên dưới cho thấy.
Liệt kê P&L ròng hằng ngày, mỗi ngày giao dịch một giá trị. Kết quả trung bình hằng ngày là tổng của chúng chia cho số ngày.
Lấy từng ngày trừ giá trị trung bình, bình phương từng chênh lệch rồi cộng các bình phương lại.
Chia cho n − 1 và lấy căn bậc hai. Đó là độ lệch chuẩn.
Lấy giá trị trung bình trừ lãi suất phi rủi ro hằng ngày. Khi P&L tính bằng tiền tệ, lãi suất này bằng 0; phần về Tradeways bên dưới giải thích lý do.
Chia cho độ lệch chuẩn, rồi nhân với √252 ≈ 15,87 để quy đổi theo năm.
Tỷ lệ này không có đơn vị, vì đơn vị của giá trị trung bình triệt tiêu đơn vị của độ lệch chuẩn. Hãy dùng cùng một đơn vị cho mọi ngày: tiền tệ, bội số R hoặc phần trăm tài khoản.
Tác giả của tỷ lệ này định nghĩa nó bằng công thức trên. Tính đến ngày 15 tháng 10 năm 2026, bài báo năm 1994 của William Sharpe, The Sharpe Ratio, định nghĩa tỷ lệ lịch sử là lợi suất trung bình vượt mức chuẩn so sánh, chia cho độ lệch chuẩn của các lợi suất vượt trội đó, và đưa ra công thức bảng tính AVERAGE ÷ STDEV. Các lựa chọn xung quanh công thức đó khác nhau giữa các công cụ:
Mẫu số: tính đến ngày 15 tháng 10 năm 2026, hàm STDEV.S của Excel chia cho n − 1, dành cho một mẫu, còn STDEV.P chia cho n, dành cho toàn bộ tổng thể. Với n, độ lệch chuẩn của ví dụ là √(710.600 ÷ 10) = 266,57 USD và tỷ lệ là 1,79. Chênh lệch thu hẹp dần khi số ngày tăng lên.
Số ngày: giá trị trung bình trên các ngày bạn đã giao dịch khác với giá trị trung bình trên mọi ngày làm việc, vì các ngày không giao dịch được tính là 0. Nếu mười ngày giao dịch nằm trong 14 ngày làm việc, bốn ngày trống kéo giá trị trung bình xuống 21,43 USD và độ lệch chuẩn xuống 234,22 USD, và tỷ lệ giảm còn 1,45.
Quy đổi theo năm: √252 giả định 252 ngày giống những ngày bạn đã đo. Bài báo năm 1994 của Sharpe rút ra cách quy đổi này cho các lợi suất theo kỳ được cộng dồn và không có tự tương quan. Nếu bạn giao dịch ba ngày mỗi tuần, khoảng 156 ngày mỗi năm, cùng tỷ lệ theo ngày đó quy đổi thành 0,1068 × √156 = 1,33.
Lãi suất phi rủi ro: trừ lãi suất này làm tỷ lệ giảm, và nó chỉ áp dụng cho các kết quả được đo dưới dạng lợi suất.
Trước khi so con số của bạn với con số từ bảng tính, báo cáo của nhà môi giới hoặc một kỳ khác, hãy kiểm tra xem cả hai có dùng cùng mẫu số, số ngày, cách quy đổi theo năm và lãi suất hay không.
Bài báo năm 1994 của Sharpe lưu ý rằng thống kê t của lợi suất trung bình bằng tỷ lệ theo kỳ nhân với √T, trong đó T là số lợi suất. Với ví dụ, đó là 0,1068 × √10 = 0,34. Ngày trung bình chỉ bằng khoảng một phần ba sai số chuẩn của nó, là 280,99 ÷ √10 = 88,86 USD.
Thống kê t nhỏ như vậy nghĩa là chỉ một ngày cũng có thể đổi kết luận. Bỏ ngày 1, ngày +420 USD, chín ngày còn lại có trung bình −13,33 USD.
Thống kê t tăng theo căn bậc hai của số ngày. Với cùng tỷ lệ theo ngày, 100 ngày cho 1,07 và 252 ngày cho 1,69. Qua đúng 252 ngày, thống kê t bằng tỷ lệ đã quy đổi theo năm. Con số 1,69 quy đổi theo năm được tính từ mười ngày dựa trên cơ sở yếu hơn nhiều so với con số tính từ một năm giao dịch.
Không có ngưỡng "tốt" nào cho tỷ lệ Sharpe áp dụng được sang P&L hằng ngày của riêng bạn. Để tham khảo, bài báo năm 1994 của Sharpe minh họa "thị trường chứng khoán" bằng tỷ lệ hằng năm 0,40, từ các ước tính điển hình về lợi suất vượt trội trung bình 6% và độ lệch chuẩn 15% mỗi năm. Con số đó mô tả lợi suất phần trăm trên vốn được đầu tư mỗi ngày. Tỷ lệ tính từ P&L bằng tiền tệ của bạn qua các ngày bạn đã giao dịch đo một thứ khác, và mỗi lựa chọn nêu trên đưa con số của ví dụ vào đâu đó trong khoảng 1,33 đến 1,79, một khoảng rộng hơn cả mức 0,40 đó.
Hãy so tỷ lệ của bạn với các kỳ trước của chính bạn, tính theo cùng một cách và qua đủ số ngày để có ý nghĩa.
Dấu là phần duy nhất bạn có thể đọc riêng, và chỉ cho kỳ đã đo. Với lãi suất phi rủi ro bằng 0, tỷ lệ dưới 0 nghĩa là ngày trung bình của bạn trong kỳ đó thua tiền.
Tỷ lệ Sharpe chia ngày trung bình của bạn cho mức phân tán của mọi ngày, nên một ngày thắng vượt xa mức trung bình làm độ lệch chuẩn rộng ra bằng một ngày thua lỗ thấp hơn trung bình cùng khoảng cách. Tỷ lệ Sortino chia cùng giá trị trung bình đó cho độ lệch phía giảm, do chỉ các ngày thua lỗ quyết định.
Với ví dụ, Tradeways hiển thị tỷ lệ Sortino 1,92 bên cạnh tỷ lệ Sharpe 1,69. Hướng dẫn về Sortino thêm một tài khoản có cùng các ngày thua lỗ và một ngày thắng lớn: tỷ lệ Sharpe của nó giảm xuống 1,20 trong khi tỷ lệ Sortino vẫn giữ 1,92. Khi hai tỷ lệ lệch nhau, hãy kiểm tra xem các ngày thắng hay các ngày thua lỗ của bạn đã thay đổi.
Không tỷ lệ nào cho thấy tài khoản đã sụt sâu đến đâu giữa các đỉnh. Mức sụt giảm tối đa cho biết điều đó. Hệ số lợi nhuận và kỳ vọng giao dịch đo các giao dịch của bạn mà không gán trọng số theo biến động.
Tiện ích tỷ lệ Sharpe trên bảng điều khiển Tradeways, được mô tả trong tài liệu về tiện ích, dùng:
Số ngày: các ngày có giao dịch đã đóng trong phạm vi của bảng điều khiển, được nhóm theo ngày mỗi giao dịch đóng, theo múi giờ Tradeways của bạn. Thẻ hiển thị số ngày, ví dụ "10d · quy năm".
Trung bình: giá trị trung bình P&L của các ngày đó, theo chế độ hiển thị P&L của bảng điều khiển.
Độ lệch chuẩn: độ lệch chuẩn mẫu, chia cho n − 1.
Quy đổi theo năm: √252.
Lãi suất phi rủi ro: đặt trong phần cài đặt của tiện ích, mặc định là 0. Tiện ích trừ lãi suất năm chia cho 252 khỏi ngày trung bình.
Với tài khoản ví dụ, khi P&L hiển thị theo tiền tệ và lãi suất phi rủi ro bằng 0, tiện ích hiển thị 1,69. Nếu bạn giao dịch ít hơn 252 ngày mỗi năm, hãy nhớ rằng √252 mô tả một năm giao dịch mọi ngày, như lựa chọn về quy đổi theo năm ở trên cho thấy. Một bảng tính dùng STDEV.P hiển thị 1,79 cho cùng mười ngày đó.
Lãi suất phi rủi ro là một lợi suất theo phần trăm, nên chỉ có thể trừ khỏi những kết quả cũng là lợi suất. Hãy dùng nó khi bảng điều khiển hiển thị P&L theo phần trăm tài khoản. Với P&L ở bất kỳ đơn vị nào khác, hãy giữ nó ở 0. Thẻ hiển thị "—" khi phạm vi có ít hơn hai ngày hoặc mọi ngày có cùng kết quả.
Tỷ lệ này mô tả kết quả trong quá khứ và không dự báo phiên tiếp theo. Hãy đọc công bố rủi ro của Tradeways trước khi dùng nó để hỗ trợ một quyết định giao dịch.