Tỷ lệ rủi ro/lợi nhuận: đặt mức tối thiểu và kiểm tra kết quả thoát lệnh thực tế
Tỷ lệ rủi ro/lợi nhuận so sánh khoảng cách đến mục tiêu với khoảng cách đến mức cắt lỗ. Đặt mức tối thiểu từ tỷ lệ thắng, rồi kiểm tra tỷ lệ mà các giao dịch đã đóng thực sự đạt được.
Chúng tôi dùng cookie, bao gồm cookie phân tích, để cải thiện Tradeways. · Quyền riêng tư
Tỷ lệ rủi ro/lợi nhuận so sánh số tiền một giao dịch có thể kiếm được tại mục tiêu với số tiền mất tại mức cắt lỗ. Lệnh mua vào ở 100 với mức cắt lỗ 98 và mục tiêu 104 chịu rủi ro 2 điểm để kiếm 4 điểm, tức tỷ lệ 2:1. Tỷ lệ dự kiến thấp nhất để hòa vốn ở tỷ lệ thắng của bạn, trước chi phí, là (1 − tỷ lệ thắng) ÷ tỷ lệ thắng: 1,50:1 ở tỷ lệ thắng 40%. Sau đó hãy kiểm tra tỷ lệ thực tế, bằng mức thắng trung bình ÷ mức thua trung bình, để xem các lệnh thoát có giữ đúng kế hoạch hay không.
Nhà giao dịch viết cùng một tỷ lệ theo cả hai chiều, 1:2 hoặc 2:1. Bài này dùng lợi nhuận trên rủi ro (R:R) và luôn đặt lợi nhuận trước: 2:1 nghĩa là mục tiêu cách điểm vào xa gấp đôi mức cắt lỗ.
Với lệnh bán khống ở 50, mức cắt lỗ 51 và mục tiêu 48,50, rủi ro là 1 và lợi nhuận là 1,50, nên R:R là 1,50:1.
Quy mô vị thế không làm thay đổi tỷ lệ dự kiến. Giao dịch 100 hay 300 cổ phiếu trong ví dụ lệnh mua ở trên vẫn chịu rủi ro 2 điểm để kiếm 4 điểm. Quy mô chỉ thay đổi số tiền chịu rủi ro, và công cụ tính quy mô vị thế sẽ tính số này. Để kiểm tra phép tính cho một giao dịch, hãy dùng công cụ tính rủi ro/lợi nhuận.
Tỷ lệ dự kiến không bao gồm hoa hồng, chênh lệch giá và trượt giá, và giả định giao dịch thoát toàn bộ tại mức cắt lỗ hoặc tại mục tiêu.
R:R dự kiến chỉ có ý nghĩa khi đặt cạnh tần suất giao dịch của bạn thắng. Ở kỳ vọng bằng 0, số tiền thắng từ các giao dịch thắng triệt tiêu số tiền thua từ các giao dịch thua:
Tỷ lệ thắng
R:R tối thiểu trước chi phí
30%
2,33:1
35%
1,86:1
40%
1,50:1
45%
1,22:1
50%
1,00:1
60%
0,67:1
Đây là công thức tỷ lệ thắng hòa vốn giải theo chiều ngược lại. Bài đó bắt đầu từ tỷ lệ và trả về tỷ lệ thắng bạn cần; bảng này bắt đầu từ tỷ lệ thắng của bạn và trả về tỷ lệ bạn cần.
Để tính cả chi phí, hãy biểu thị chúng theo R. Nếu một đơn vị rủi ro là 100 USD và một vòng giao dịch trung bình tốn 10 USD, chi phí là 0,10R mỗi giao dịch. Mức tối thiểu trở thành:
Ở tỷ lệ thắng 40% và chi phí 0,10R, kết quả là (0,60 + 0,10) ÷ 0,40 = 1,75:1. Lên kế hoạch giao dịch dưới 1,75:1 ở tỷ lệ thắng đó cho mức trung bình âm trước khi tính trượt giá, nếu giao dịch thắng chạm mục tiêu và giao dịch thua dừng tại mức cắt lỗ.
Hãy lấy tỷ lệ thắng từ một mẫu giao dịch đã đóng, thực hiện với cùng thiết lập và khoảng cách cắt lỗ cùng mục tiêu gần như nhau. Tính giao dịch hòa vốn theo cùng một cách trong tỷ lệ thắng và trong các mức trung bình bạn so sánh với nó. Mục tiêu càng xa thường càng ít khi được chạm, nên tỷ lệ thắng đo ở 1,50:1 không áp dụng được cho các giao dịch lên kế hoạch ở 3:1. Mức tối thiểu là ngưỡng sàn cho kế hoạch. Nó không chứng minh rằng thiết lập sẽ tiếp tục thắng ở tỷ lệ đó.
Kế hoạch và khớp lệnh thực tế khác nhau. Một số giao dịch thắng bị đóng trước mục tiêu, và một số giao dịch thua vượt qua mức cắt lỗ do trượt giá, khoảng trống giá hoặc dời mức cắt lỗ. Tỷ lệ thực tế đo những gì đã xảy ra:
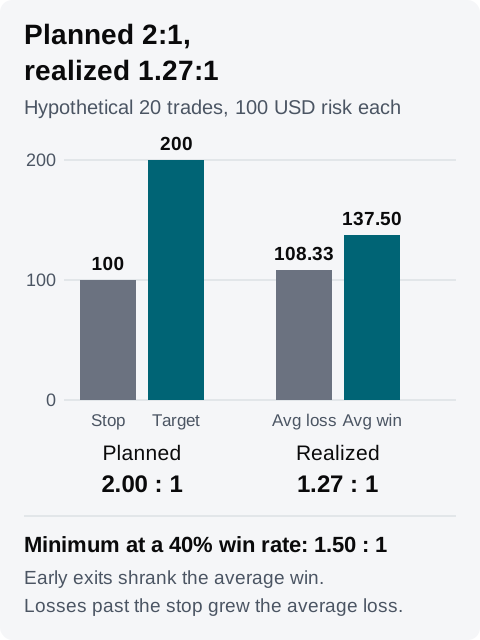
Dưới đây là một mẫu giả định gồm 20 giao dịch đã đóng. Mỗi giao dịch chịu rủi ro 100 USD và lên kế hoạch 2:1, với mục tiêu 200 USD. Kết quả là trước chi phí.
Kết quả
Số giao dịch
Kết quả mỗi giao dịch
Tổng
Chạm mục tiêu
3
+200 USD
+600 USD
Đóng trước khi chạm mục tiêu
5
+100 USD
+500 USD
Dừng tại mức cắt lỗ
10
−100 USD
−1.000 USD
Thua nhiều hơn mức cắt lỗ
2
−150 USD
−300 USD
Tổng
20
−200 USD
Tám giao dịch thắng kiếm được 1.100 USD, mức thắng trung bình là 137,50 USD. 12 giao dịch thua mất 1.300 USD, mức thua trung bình là 108,33 USD. R:R thực tế là 137,50 ÷ 108,33 = 1,27:1.
Mẫu giả định. Kế hoạch vượt mức tối thiểu 1,50:1 cho tỷ lệ thắng 40%; tỷ lệ thực tế thì không.
Tỷ lệ thắng là 8 trên 20, tức 40%, nên mức tối thiểu là 1,50:1. Kế hoạch 2:1 vượt mức này. Nếu mọi giao dịch thắng đều chạm mục tiêu và mọi giao dịch thua đều dừng tại mức cắt lỗ, cùng tỷ lệ thắng 40% sẽ cho trung bình +20 USD mỗi giao dịch: 0,40 × 200 − 0,60 × 100. Một số lệnh thoát sớm có thể đã đảo chiều thành thua lỗ, nên đây là phép tính của kế hoạch, không phải kết quả mà mẫu này sẽ tạo ra. Tỷ lệ thực tế 1,27:1 không vượt mức tối thiểu, và mẫu đạt trung bình −10 USD mỗi giao dịch: 0,40 × 137,50 − 0,60 × 108,33. Cả hai phía của khoảng chênh đều hiện rõ trong bảng: năm lệnh thoát sớm kéo mức thắng trung bình xuống, và hai khoản thua vượt mức cắt lỗ đẩy mức thua trung bình lên.
So sánh này có ý nghĩa vì mọi giao dịch đều chịu cùng mức rủi ro 100 USD. Khi rủi ro mỗi giao dịch thay đổi, các giao dịch lớn hơn chi phối cả hai mức trung bình, và khoảng chênh trộn lẫn quy mô vị thế với lệnh thoát. Khi đó, hãy chia từng kết quả cho rủi ro ban đầu của chính nó và so sánh bội số R.
Ghi lại kế hoạch trên từng giao dịch. Thêm mức stop-loss và take-profit vào mỗi giao dịch. Tradeways hiển thị rủi ro, lợi nhuận và tỷ lệ dự kiến đã tính khi cả hai mức đã được ghi lại. Một chiến lược có thể cung cấp các mức mặc định.
Thêm quy tắc Tỷ lệ R:R tối thiểu vào chiến lược. Đây là một trong các quy tắc Quản trị rủi ro và kiểm tra tỷ lệ dự kiến của từng giao dịch từ giá vào trung bình, mức cắt lỗ và mục tiêu. Hãy đặt ở mức tối thiểu sau chi phí của bạn, vì tỷ lệ dự kiến không bao gồm chi phí. Giao dịch không có mức cắt lỗ hoặc mục tiêu trả về N/A, và kết quả N/A bị loại khỏi phần trăm tuân thủ. Hãy thêm cả các quy tắc Phải có stop-loss và Phải có take-profit, để các giao dịch được ghi không có mức giá sẽ không đạt một quy tắc thay vì bị loại khỏi phép kiểm tra.
Thêm widget rủi ro-lợi nhuận vào một bảng điều khiển. Dù tên gọi như vậy, widget đặt lợi nhuận trước: nó báo cáo R:R thực tế bằng mức thắng trung bình ÷ mức thua trung bình, với cả hai mức trung bình hiển thị bên dưới. Hãy đảm bảo widget và quy tắc bao phủ cùng các giao dịch trước khi so sánh. Nếu kết quả phía sau đã gồm hoa hồng, hãy so sánh với mức tối thiểu trước chi phí; nếu chưa gồm chi phí, hãy so sánh với mức tối thiểu sau chi phí. Các giao dịch được phân loại là hòa vốn bị loại khỏi cả hai mức trung bình, nên nhiều lệnh thoát hòa vốn không hiện trong tỷ lệ này.
So sánh hai con số. Nếu R:R thực tế thấp hơn mức tối thiểu trong khi quy tắc đạt, các tỷ lệ dự kiến đã vượt mức tối thiểu và lệnh thoát đã làm thay đổi kết quả. Để tìm nguồn gốc của khoảng chênh, hãy so sánh điểm thoát của từng giao dịch thua với mức cắt lỗ và điểm thoát của từng giao dịch thắng với mục tiêu. Các hướng dẫn về mức bất lợi tối đa và mức thuận lợi tối đa giải thích cách đo giá đã đi ngược một giao dịch bao xa và vượt xa đến đâu.
Chiến lược A, tài khoản thực hành, 20 giao dịch đã đóng, mỗi giao dịch rủi ro 100 USD. Tỷ lệ thắng 40%, nên R:R tối thiểu trước chi phí là 1,50:1. Mọi giao dịch đều lên kế hoạch 2:1, và quy tắc Tỷ lệ R:R tối thiểu, đặt ở 1,50 vì ví dụ này không tính chi phí, đạt ở cả 20 giao dịch.
Thực tế: mức thắng trung bình 137,50 USD, mức thua trung bình 108,33 USD, R:R 1,27:1, thấp hơn mức tối thiểu. Năm giao dịch thắng đóng trước mục tiêu. Hai khoản thua vượt mức cắt lỗ 50 USD.
20 giao dịch tiếp theo: ghi lại lý do của mọi lệnh thoát trước mục tiêu, rồi kiểm tra xem các lý do đó có lặp lại không. Kiểm tra xem hai khoản thua lớn hơn đến từ trượt giá hay từ việc dời mức cắt lỗ.
Hãy thêm quy tắc Tỷ lệ R:R tối thiểu vào chiến lược của bạn trong Tradeways và so sánh với tỷ lệ thực tế sau mẫu giao dịch đã đóng tiếp theo. Tỷ lệ trong quá khứ không dự đoán kết quả tương lai; hãy đọc tuyên bố rủi ro.