Tiêu chuẩn Kelly: tính từ các giao dịch của bạn và chọn một phần
Tiêu chuẩn Kelly cho biết phần tài khoản mà một giao dịch thua trung bình có thể tiêu tốn để tăng trưởng dài hạn nhanh nhất. Tính từ tỷ lệ thắng và tỷ lệ lợi nhuận, xem nó xác định quy mô cho điều gì và chọn một phần phù hợp với số giao dịch bạn có.
Chúng tôi dùng cookie, bao gồm cookie phân tích, để cải thiện Tradeways. · Quyền riêng tư
Tiêu chuẩn Kelly là phần tài khoản cần đặt vào rủi ro cho mỗi giao dịch để tài khoản tăng trưởng với tốc độ dài hạn nhanh nhất có thể. Với các giao dịch hoặc thắng hoặc thua, công thức là Kelly % = W − (1 − W) ÷ R, trong đó W là tỷ lệ thắng và R là mức thắng trung bình chia cho mức thua trung bình. Với tỷ lệ thắng 45% và mức thắng trung bình gấp đôi mức thua trung bình, Kelly là 0,45 − 0,55 ÷ 2 = 17,5%.
Con số 17,5% đó là phần tài khoản mà một giao dịch thua trung bình sẽ tiêu tốn, và nó là mức trần, không phải mục tiêu. Hướng dẫn này chỉ cách tính nó từ nhật ký của bạn, điều xảy ra với tăng trưởng ở hai phía của nó, và vì sao số giao dịch đứng sau tỷ lệ thắng quyết định bạn nên dùng bao nhiêu phần của nó.
Đếm số giao dịch thắng và thua trong kỳ bạn muốn đánh giá. Không đưa giao dịch hòa vốn vào cả hai số đếm.
Chia số giao dịch thắng cho tổng số giao dịch thắng và thua. Đó là W, tỷ lệ thắng của bạn.
Chia tổng từ các giao dịch thắng cho số giao dịch thắng, và tổng từ các giao dịch thua cho số giao dịch thua. Đó là mức thắng trung bình và mức thua trung bình của bạn.
Chia mức thắng trung bình cho giá trị tuyệt đối của mức thua trung bình. Đó là R, tỷ lệ lợi nhuận của bạn.
Tính W − (1 − W) ÷ R.
Kết quả dương là mức tối đa mà một khoản thua trung bình nên tiêu tốn, tính theo phần tài khoản. Kết quả bằng 0 hoặc thấp hơn nghĩa là các giao dịch đã đo không có lợi thế để xác định quy mô: với các giá trị trung bình này, mọi mức rủi ro đều làm giảm tăng trưởng dài hạn của tài khoản.
Nhà giao dịch dưới đây là giả định. Qua 44 giao dịch đã đóng, họ có 18 giao dịch thắng, 22 giao dịch thua và 4 giao dịch hòa vốn, trên tài khoản 25.000 USD.
Đầu vào
Phép tính
Giá trị
Tỷ lệ thắng W
18 ÷ (18 + 22)
45%
Mức thắng TB
5.400 USD ÷ 18
300 USD
Mức thua TB
3.300 USD ÷ 22
150 USD
Tỷ lệ lợi nhuận R
300 ÷ 150
2,0
Kelly
0,45 − (0,55 ÷ 2,0)
17,5%
Ở mức Kelly đầy đủ, một giao dịch thua trung bình sẽ tiêu tốn 17,5% của 25.000 USD, tức 4.375 USD. Nửa Kelly là 2.187,50 USD và một phần tư Kelly là 1.093,75 USD. Mức thua trung bình thực tế của nhà giao dịch là 150 USD, bằng 0,6% tài khoản.
Công thức coi một giao dịch là một ván cược: bạn mất số tiền bạn đặt vào rủi ro, hoặc bạn thắng R lần số tiền đó. Vì vậy phần Kelly xác định quy mô cho mức thua trung bình của bạn, không phải giá trị vị thế và không nhất thiết là điểm dừng lỗ của bạn.
Nếu mức thua trung bình bằng số tiền bạn dự định chịu rủi ro tới điểm dừng lỗ, hai giá trị này trùng nhau. Nếu bạn thường thoát lệnh trước điểm dừng lỗ, mức thua trung bình nhỏ hơn rủi ro dự định. Giả sử nhà giao dịch ở trên thua trung bình 0,8 rủi ro dự định của họ. Để giữ mức thua trung bình ở nửa Kelly, tức 8,75% tài khoản, rủi ro dự định cho mỗi giao dịch của họ sẽ là 8,75% ÷ 0,8 ≈ 10,9%. Đó là minh họa cho phép quy đổi, không phải quy mô nên dùng: phần về số giao dịch bên dưới cho thấy vì sao 40 giao dịch thắng thua chỉ hỗ trợ một mức thấp hơn nhiều. Để quy đổi rủi ro dự định thành quy mô vị thế cho công cụ của bạn, hãy dùng công cụ tính quy mô vị thế.
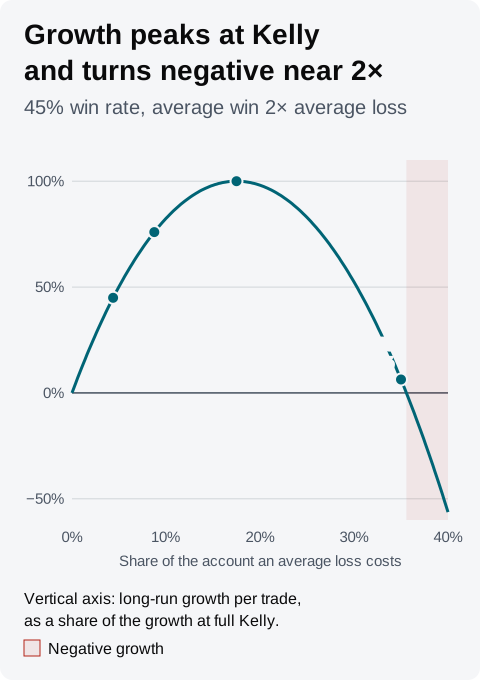
Kelly tối đa hóa tăng trưởng, nhưng gần đỉnh thì đường tăng trưởng phẳng trong khi mức sụt giảm vẫn tiếp tục tăng theo phần được chọn. Tăng trưởng dài hạn trên mỗi giao dịch ở mức f của tài khoản là W × ln(1 + f × R) + (1 − W) × ln(1 − f). Với ví dụ:
Phần của Kelly
Mức thua trung bình tiêu tốn
Tăng trưởng, so với Kelly đầy đủ
Năm lần thua liên tiếp tiêu tốn
Một phần tư
4,375%
45%
20,0%
Một nửa
8,75%
76%
36,7%
Đầy đủ
17,5%
100%
61,8%
Một rưỡi
26,25%
77%
78,2%
Gấp đôi
35%
6%
88,4%
Mỗi lần thua ở cột cuối tiêu tốn phần đó của số tiền tài khoản đang có vào thời điểm ấy. Nửa Kelly giữ 76% tốc độ tăng trưởng và giảm mức tiêu tốn của năm lần thua liên tiếp từ 61,8% tài khoản xuống 36,7%. Một rưỡi Kelly tăng trưởng gần bằng nửa Kelly, nhưng với mức sụt giảm lớn hơn gấp đôi từ cùng chuỗi thua. Ở gấp đôi Kelly, tăng trưởng gần bằng không, và trên khoảng 35,6% nó chuyển sang âm: tài khoản co lại theo thời gian dù mỗi giao dịch đều có giá trị kỳ vọng dương. Dưới Kelly, bạn từ bỏ một phần tăng trưởng để có mức sụt giảm nhỏ hơn; trên Kelly, bạn từ bỏ gần cùng mức tăng trưởng và chịu mức sụt giảm lớn hơn.
Năm lần thua liên tiếp không phải sự kiện hiếm ở tỷ lệ thắng này. Với xác suất thua 55% ở mỗi giao dịch thắng thua và các giao dịch độc lập với nhau, xác suất có ít nhất một chuỗi từ năm lần thua trở lên là khoảng 62% qua 40 giao dịch và khoảng 92% qua 100 giao dịch, theo tính trực tiếp.
Nhà giao dịch giả định. Nửa Kelly và một rưỡi Kelly tăng trưởng với tốc độ gần như nhau, nhưng phần lớn hơn kéo theo mức sụt giảm sâu hơn nhiều, và tăng trưởng chuyển sang âm ngay trên mức gấp đôi Kelly.
Bài báo năm 1956 của John Kelly, A New Interpretation of Information Rate, được đọc vào ngày 16 tháng 10 năm 2026, định nghĩa tốc độ tăng trưởng dài hạn mà công thức này dựa trên và chỉ ra rằng, với các ván cược ngang tiền, tốc độ đó đạt cực đại khi đặt cược bằng xác suất thắng trừ xác suất thua, tức công thức trên với R = 1. Cũng bài báo đó chỉ ra rằng đặt cược toàn bộ vốn mỗi lần khiến người chơi cứ tiếp tục đặt cược sẽ cạn vốn với xác suất bằng một.
Tỷ lệ thắng của bạn là một ước tính từ số giao dịch hữu hạn. Sai số chuẩn của nó là √(W × (1 − W) ÷ n), trong đó n là số giao dịch thắng cộng số giao dịch thua. Với 40 giao dịch thắng thua của ví dụ, đó là √(0,45 × 0,55 ÷ 40) ≈ 7,9 điểm phần trăm.
Tỷ lệ thắng thấp hơn một sai số chuẩn, 37,1%, với cùng tỷ lệ lợi nhuận cho Kelly là 0,3713 − 0,6287 ÷ 2 ≈ 5,7%. Nếu đó là tỷ lệ thắng thật, đặt quy mô ở mức 17,5% đã đo sẽ gấp khoảng ba lần Kelly, và tốc độ tăng trưởng ở quy mô đó là âm. Vì vậy 40 giao dịch với tỷ lệ thắng 45% không thể loại trừ khả năng Kelly đầy đủ làm tài khoản co lại.
Bảng giữ tỷ lệ thắng đã đo ở 45% và tỷ lệ lợi nhuận ở 2,0, và chỉ thay đổi số giao dịch thắng thua.
Giao dịch thắng thua
Sai số chuẩn
Tỷ lệ thắng thấp hơn một sai số
Kelly ở tỷ lệ thắng đó
40
7,9 điểm
37,1%
5,7%
100
5,0 điểm
40,0%
10,0%
200
3,5 điểm
41,5%
12,2%
400
2,5 điểm
42,5%
13,8%
Tỷ lệ lợi nhuận cũng là một ước tính, và vài khoản thắng lớn có thể làm nó thay đổi. Đặt quy mô theo con số Kelly của một tỷ lệ thắng thận trọng giúp bạn ở dưới đỉnh khi các ước tính của bạn hóa ra cao. Nửa Kelly không tự động an toàn: ở 40 giao dịch, nửa Kelly 8,75% của ví dụ vẫn cao hơn mức 5,7% từ tỷ lệ thắng thấp hơn một sai số chuẩn. Tăng trưởng ở 8,75% vẫn dương ở tỷ lệ thắng đó, nhưng bạn đã vượt qua đỉnh của nó, chịu mức sụt giảm lớn hơn cho tăng trưởng thấp hơn.
Giao dịch hòa vốn. Một giao dịch đóng ở đúng mức không để tài khoản không đổi, nên không làm dịch chuyển phần tối đa hóa tăng trưởng. Nó chỉ làm giảm tăng trưởng trên mỗi giao dịch, vì có ít giao dịch quyết định kết quả hơn. Đó là lý do giao dịch hòa vốn không nằm trong cả W lẫn R. Nếu các giao dịch hòa vốn của bạn là khoản thua nhỏ sau phí, chúng thuộc nhóm giao dịch thua. Trong Tradeways, một ngưỡng hòa vốn chuyển các khoản thắng và thua nhỏ vào nhóm hòa vốn. Nếu nó chuyển các giao dịch thua mà bạn muốn tính là thua, hãy hạ ngưỡng xuống trước khi đọc con số Kelly.
Giao dịch có quy mô khác nhau. Công thức giả định mọi khoản thắng bằng mức thắng trung bình và mọi khoản thua bằng mức thua trung bình. Giao dịch thực tế thì khác nhau. Nếu các giao dịch thắng của ví dụ chia giữa 100 USD và 500 USD, vẫn trung bình 300 USD, phần tối đa hóa tăng trưởng dài hạn qua các kết quả đó là khoảng 14,5%, không phải 17,5%. Trong ví dụ này, mức phân tán của các khoản thắng làm điểm tối ưu thấp đi 3 điểm phần trăm, thêm một lý do để đặt quy mô dưới công thức.
Tiện ích tiêu chuẩn Kelly trên bảng điều khiển Tradeways, được mô tả trong tài liệu về tiện ích, dùng:
Giao dịch: các giao dịch đã đóng trong phạm vi tài khoản và bộ lọc toàn cục của bảng điều khiển.
Tỷ lệ thắng: số giao dịch thắng chia cho tổng số giao dịch thắng và thua, trong các giao dịch có P&L đã biết. Giao dịch hòa vốn, kể cả những giao dịch được ngưỡng hòa vốn của bạn phân loại lại, không được tính vào nhóm nào.
Tỷ lệ lợi nhuận: mức thắng trung bình chia cho giá trị tuyệt đối của mức thua trung bình, theo P&L bằng tiền tệ tài khoản, hiển thị trên thẻ dưới dạng R:R. Đây là tỷ lệ thực hiện từ các giao dịch đã đóng của bạn, không phải mức lợi nhuận trên rủi ro bạn dự định khi vào lệnh.
Kelly: W − (1 − W) ÷ R, hiển thị dưới dạng phần trăm. Thẻ hiển thị Kelly đầy đủ; bạn tự chia đôi hoặc chia tư.
Với 44 giao dịch của ví dụ, thẻ hiển thị 17,5% cùng "45% WR · 2.00 R:R", và mức thắng, mức thua trung bình bên dưới. Con số âm nghĩa là các giao dịch trong phạm vi đó không có lợi thế với các giá trị trung bình này. Thẻ hiển thị "—" khi phạm vi không có giao dịch thắng hoặc không có giao dịch thua.
Vì tiện ích tuân theo bộ lọc toàn cục, bạn có thể đọc một con số Kelly riêng cho một chiến lược, một mã hoặc một khung giờ. Mỗi con số đã lọc dựa trên ít giao dịch hơn, nên hãy đối chiếu số giao dịch của nó với bảng trên trước khi đặt quy mô theo đó. Mô phỏng Monte Carlo cho thấy một phần được chọn tạo ra điều gì qua các cách sắp xếp khác nhau của cùng các giao dịch, rủi ro phá sản là xác suất một phần đưa tài khoản xuống ngưỡng sụt giảm bạn đặt ra, và xác định quy mô vị thế bàn về cách đặt quy mô theo phần cố định.
Phần Kelly mô tả kết quả trong quá khứ và không dự báo giao dịch tiếp theo. Hãy đọc công bố rủi ro của Tradeways trước khi dùng nó để xác định quy mô vị thế.