Risk of ruin (RoR) คือความน่าจะเป็นที่บัญชีแตะ drawdown threshold ที่กำหนดก่อนที่ statistical edge จะมีเวลาทำงาน มันคือคู่คิดระดับพอร์ตของ MAE รายเทรด MAE บอกว่าหนึ่งเทรดรับ heat ได้เท่าไร RoR บอกว่าบัญชีรับ heat ได้เท่าไรก่อนจะหยุดเป็นบัญชีที่ใช้เทรดได้
RoR คือคำตอบแบบ closed-form ต่อคำถามเดียว: เมื่อมี edge, per-trade risk fraction และ drawdown threshold ความน่าจะเป็นที่จะ hit threshold คือเท่าไร? สอง desks ที่ใช้กลยุทธ์เดียวกันเป๊ะอาจมีค่า RoR ต่างกันอย่างรุนแรง กลยุทธ์ตัดสิน long-run profitability ส่วน sizing ตัดสิน survival
ทุก edge สร้าง losing streaks ระบบที่ win rate 55% ยังมี run ของ losses ต่อเนื่องห้า หก เจ็ดครั้ง เพราะนั่นคือสิ่งที่ independent Bernoulli process ทำ Streak ไม่ใช่ defect Defect คือการรับมันด้วย per-trade risk fraction ที่ทะลุ drawdown threshold ก่อน distribution จะ mean-revert
สำหรับ fixed bet size พร้อม normalized edge, standard approximation คือ:
RoR = ((1 - Edge) / (1 + Edge)) ^ U
โดย U คือจำนวน capital units ระหว่าง current equity กับ ruin threshold (account size หารด้วย risk per trade แล้ว scale ตาม drawdown ที่คุณเรียกว่า ruin) และ edge ถูก normalize สำหรับ asymmetric payoffs:
Edge = (WR × RR − LR) / (WR × RR + LR)
โดย WR คือ win rate, LR คือ loss rate และ RR คือ average win หารด้วย average loss (R-multiple) นี่คือ Vince form สำหรับผลลัพธ์ symmetric 1:1 มันยุบเป็น Edge = WR − LR Closed form เป็นเครื่องมือที่ถูกสำหรับ sizing decisions ไม่ใช่สำหรับ precise tail estimates สำหรับ non-normal return distributions ให้ใช้ Monte Carlo
ตัวอย่างคำนวณ. กลยุทธ์: win rate 55%, average win 1.5R, average loss 1R
Edge = (0.55 × 1.5 − 0.45) / (0.55 × 1.5 + 0.45)
     = (0.825 − 0.45) / (0.825 + 0.45)
     = 0.375 / 1.275 ≈ 0.294
ที่ per-trade risk 1% เทียบกับ drawdown threshold 20%, U = 20 / 1 = 20 units และ RoR = (0.706 / 1.294)^20 = 0.5456^20 ≈ 0.05% ขยับ per-trade risk เป็น 5%, U = 4 และ RoR ≈ 8.9% กลยุทธ์ไม่ได้เปลี่ยน แต่ survival probability พังลงมากกว่าสอง order of magnitude
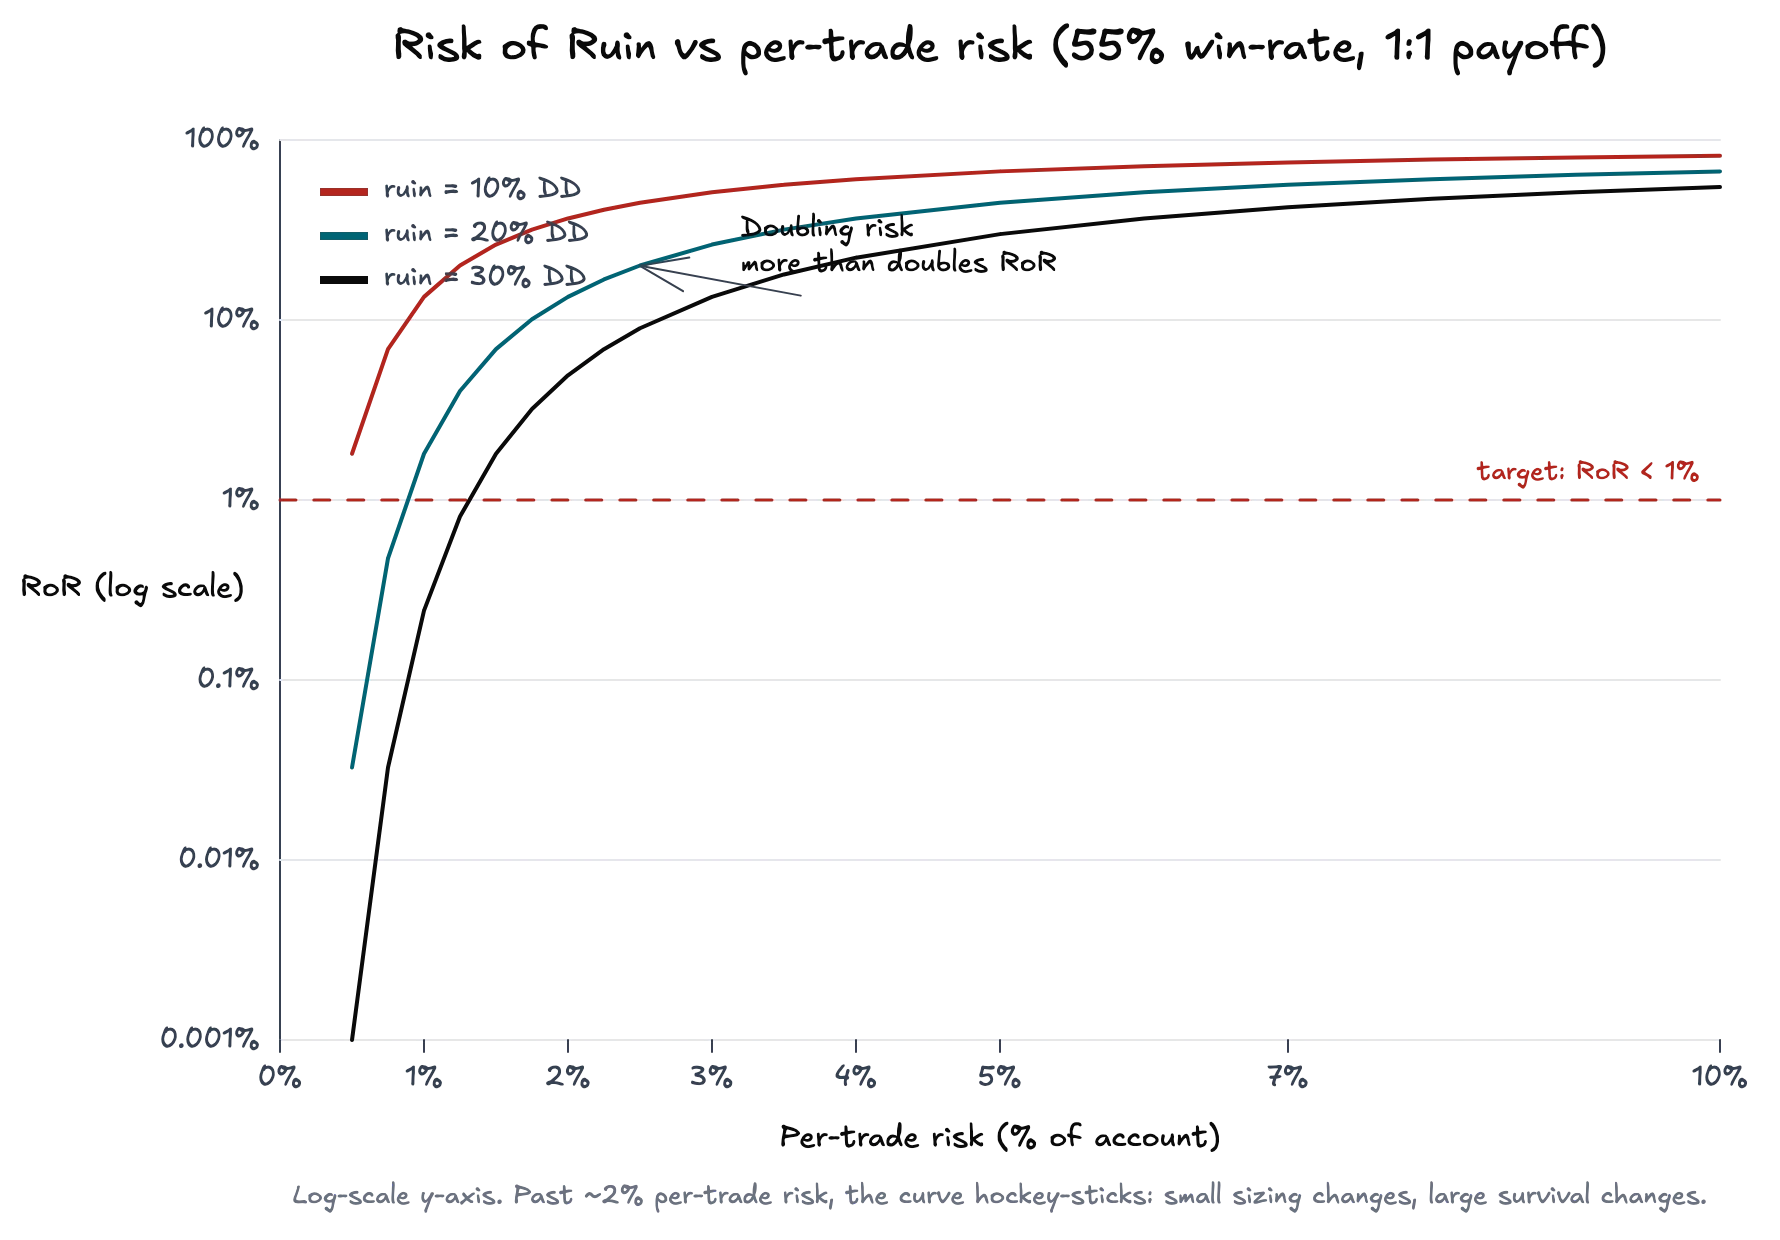
การเพิ่ม per-trade risk เป็นสองเท่าทำให้ RoR เพิ่มมากกว่าสองเท่า นั่นคือใจความทั้งหมดของ chart
Exponent ใน formula คือจำนวน capital units ถึง ruin การเพิ่ม risk เป็นสองเท่าทำให้ units เหลือครึ่งหนึ่ง Base ต่ำกว่าหนึ่ง ดังนั้นการลด exponent ครึ่งหนึ่งคือ square root ไม่ใช่การลดครึ่งหนึ่ง RoR โดยคร่าว ๆ จะยกกำลังสองกลับทุกครั้งที่ U ถูกลดครึ่ง Curve อยู่ใกล้ศูนย์จนถึงราว 1 ถึง 2% per-trade แล้วจึงโค้งขึ้นอย่างคม หลัง 3% แม้ edge แข็งแรงก็ยังยากที่จะคุม RoR ให้ต่ำกว่า institutional ceiling 1%
สาม curves, สาม drawdown thresholds, หนึ่ง edge Hockey-stick หลัง ~2% per-trade risk เป็นเรื่องโครงสร้าง ไม่ใช่สไตล์ Risk ที่คุณวางแผนกับ risk ที่คุณรับจริงไม่ใช่ตัวเลขเดียวกัน Distribution ของ MAE ที่กว้างหมายความว่าเทรดรับ heat มากกว่า stop budget ของคุณเป็นประจำ ผ่าน slippage, spread widening หรือ stops ที่ถูก bypass จากข่าว Effective per-trade risk คือ planned risk ของคุณบวก right tail ของ MAE distribution การป้อน planned number เข้า RoR จะประเมิน ruin probability ต่ำกว่าความจริง
โปรดทราบ
ถ้า MAE percentile ที่ 90 ของคุณอยู่ที่ 1.6R บน planned risk 1R, effective per-trade risk
ของคุณสูงกว่าตัวเลขที่ใช้ size ประมาณ 60% คำนวณ RoR ใหม่ด้วย effective number ไม่ใช่ planned one
ความต่างตรง hockey-stick ของ curve คือความต่างระหว่างยังโอเคกับพัง
MAE และ RoR ควรอยู่บน dashboard เดียวกัน MAE audit รายเทรดว่า stops ของคุณสะอาดจริงแค่ไหน RoR คือผลระดับพอร์ต Tighten MAE แล้ว RoR ดีขึ้นโดยไม่ต้องเปลี่ยน sizing rule สักข้อ
Ruin ไม่ใช่ balance ศูนย์ Ruin คือ drawdown ที่เกินกว่าจุดที่คุณยัง execute strategy ได้ สำหรับบางเทรดเดอร์คือ 30% สำหรับมืออาชีพส่วนใหญ่ใกล้ 20% สำหรับ prop accounts ถูกกำหนดจากภายนอก มักเป็น 5 ถึง 10%
Workflow คือ fix drawdown threshold ก่อน แล้วค่อย back out per-trade risk การ target RoR ต่ำกว่า 1% บน edge 0.29 และ drawdown threshold 20% หมายถึงแก้ 0.5456^U = 0.01 เพื่อหา U ซึ่งได้ U ≈ 7.6 Risk per trade จึงอยู่ที่ 20 / 7.6 ≈ 2.6% ลด threshold เหลือ 10% แล้ว max per-trade risk ลดเหลือ 1.3% ลด edge ครึ่งหนึ่ง แล้วแม้ 1% per-trade ก็เริ่มดู aggressive
รูปแบบ inverted นี้คือสิ่งที่สำคัญในทางปฏิบัติ คุณไม่ได้เลือก per-trade risk แล้วดูว่า RoR ออกมาเท่าไร คุณเลือก survival probability ที่ต้องการและ drawdown ที่คุณทนได้ แล้วอ่านค่า per-trade risk ออกมา
กับดักบางอย่างที่เจอครั้งแรกเมื่อ desks เริ่มคำนวณสิ่งนี้
สมมติว่า trades เป็น independent. Formula สมมติว่า trades เป็น independent Positions ที่ correlated กัน (short NQ สามรายการที่ level เดียวกัน, long FX สี่รายการ against USD) ทำให้ U พังลง เพราะ losing trades กระจุกตัว ปฏิบัติกับ correlated positions เป็น sized unit เดียว ไม่ใช่หลายรายการดู win rate โดยไม่ดู payoff. Win rate 70% ดูปลอดภัยจนกว่าคุณจะพบว่า average win คือ 0.5R และ average loss คือ 1R R-multiple สำคัญกว่า hit rate ใช้ normalized edge ไม่ใช่ raw win percentageนำไปใช้กับ martingale และ anti-martingale schemes. RoR ในรูปแบบนี้สมมติ fixed fractional sizing ถ้าคุณ double up หลัง losses หรือ scale into runners, bet size ไม่ fixed และ closed form ใช้ไม่ได้ Simulate schemes เหล่านั้น เพราะ closed form จะโกหกอย่างเป็นระบบใช้ win rates จาก backtest. Backtests มักประเมิน WR สูงเกินจริงจากการละเลย slippage, look-ahead bias และ overfit ใช้ pessimistic win rate แบบที่ 100 live trades ล่าสุดของคุณผลิตออกมาจริง
สามการกระทำที่เป็นรูปธรรมเมื่อ RoR อยู่บน dashboard
หนึ่ง ตั้ง survival target ก่อนตั้ง position size RoR 1% คือเพดานของ retail 0.1% คือจุดที่ professional desks อยู่ อะไรที่สูงกว่า 5% คือปัญหาเชิงโครงสร้างที่การขัดเกลา entry ใด ๆ แก้ไม่ได้
สอง รัน inverted formula ทุกเดือน Edge drift ได้ กลยุทธ์ decay ได้ Per-trade risk ที่ปลอดภัยไตรมาสก่อนอาจไม่ปลอดภัยในไตรมาสนี้ คำนวณใหม่จาก actual edge ของ 100 เทรดล่าสุด ไม่ใช่ edge ที่คุณจำได้จากตอน strategy ยังใหม่
สาม จับคู่ตัวเลขกับ MAE RoR อย่างเดียวบอกว่าคณิตศาสตร์พูดอะไร MAE บอกว่าความจริง drift จากคณิตศาสตร์ไกลแค่ไหน เมื่อ size จาก effective risk แทน planned risk, curve จะซื่อสัตย์