Kelly criterion คือสัดส่วนของบัญชีที่ควรเสี่ยงในแต่ละเทรด เพื่อให้บัญชีเติบโตในอัตราระยะยาวสูงสุดเท่าที่เป็นไปได้ สำหรับเทรดที่ชนะหรือแพ้อย่างใดอย่างหนึ่ง สูตรคือ Kelly % = W − (1 − W) ÷ R โดย W คือ Win rate ของคุณ และ R คือกำไรเฉลี่ยต่อเทรดที่ชนะหารด้วยขาดทุนเฉลี่ยต่อเทรดที่แพ้ เมื่อ Win rate 45% และกำไรเฉลี่ยเป็นสองเท่าของขาดทุนเฉลี่ย Kelly คือ 0.45 − 0.55 ÷ 2 = 17.5%
17.5% นั้นคือสัดส่วนของบัญชีที่เทรดขาดทุนโดยเฉลี่ยหนึ่งครั้งจะทำให้สูญเสีย และเป็นเพดาน ไม่ใช่เป้าหมาย คู่มือนี้แสดงวิธีคำนวณจากบันทึกของคุณ สิ่งที่เกิดกับการเติบโตทั้งสองฝั่งของค่านี้ และเหตุผลที่จำนวนเทรดเบื้องหลัง Win rate ของคุณเป็นตัวกำหนดว่าควรใช้ค่านี้เท่าใด
Kelly % = W − (1 − W) ÷ R
นับเทรดที่ชนะและเทรดที่แพ้ในช่วงเวลาที่คุณต้องการประเมิน ไม่นับเทรด Breakeven ในทั้งสองจำนวน
หารจำนวนเทรดที่ชนะด้วยจำนวนเทรดที่ชนะรวมกับเทรดที่แพ้ นั่นคือ W หรือ Win rate ของคุณ
หารยอดรวมจากเทรดที่ชนะด้วยจำนวนเทรดที่ชนะ และหารยอดรวมจากเทรดที่แพ้ด้วยจำนวนเทรดที่แพ้ นั่นคือกำไรเฉลี่ยและขาดทุนเฉลี่ย
หารกำไรเฉลี่ยด้วยค่าสัมบูรณ์ของขาดทุนเฉลี่ย นั่นคือ R หรือ Payoff ratio ของคุณ
คำนวณ W − (1 − W) ÷ R
ผลลัพธ์ที่เป็นบวกคือจำนวนสูงสุดที่ขาดทุนเฉลี่ยหนึ่งครั้งควรทำให้สูญเสีย เป็นสัดส่วนของบัญชี ผลลัพธ์ที่เป็น 0 หรือต่ำกว่าหมายความว่าเทรดที่วัดไม่มี Edge ให้กำหนดขนาด เมื่อดูตามค่าเฉลี่ยเหล่านี้ ทุกจำนวนที่เสี่ยงจะลดอัตราเติบโตระยะยาวของบัญชี
เทรดเดอร์ด้านล่างเป็นบุคคลสมมติ ใน 44 เทรดที่ปิดแล้ว มีเทรดที่ชนะ 18 รายการ แพ้ 22 รายการ และ Breakeven 4 รายการ ในบัญชี 25,000 USD
ข้อมูลนำเข้า วิธีคำนวณ ค่า Win rate W 18 ÷ (18 + 22) 45% กำไรเฉลี่ย 5,400 USD ÷ 18 300 USD ขาดทุนเฉลี่ย 3,300 USD ÷ 22 150 USD Payoff R 300 ÷ 150 2.0 Kelly 0.45 − (0.55 ÷ 2.0) 17.5%
ที่ Full Kelly เทรดขาดทุนโดยเฉลี่ยหนึ่งครั้งจะทำให้สูญเสีย 17.5% ของ 25,000 USD ซึ่งคือ 4,375 USD Half Kelly คือ 2,187.50 USD และ Quarter Kelly คือ 1,093.75 USD ขาดทุนเฉลี่ยจริงของเทรดเดอร์คือ 150 USD ซึ่งเท่ากับ 0.6% ของบัญชี
สูตรมองเทรดเป็นการเดิมพัน คุณสูญเสียจำนวนที่เสี่ยง หรือชนะ R เท่าของจำนวนนั้น สัดส่วน Kelly จึงกำหนดขนาดของขาดทุนเฉลี่ยของคุณ ไม่ใช่มูลค่า Position และไม่จำเป็นต้องเป็นระยะ Stop
หากขาดทุนเฉลี่ยของคุณเท่ากับจำนวนที่คุณวางแผนเสี่ยงไปถึง Stop ทั้งสองก็เป็นค่าเดียวกัน หากคุณมักออกก่อนถึง Stop ขาดทุนเฉลี่ยจะน้อยกว่าความเสี่ยงที่วางแผนไว้ สมมติว่าเทรดเดอร์ข้างต้นขาดทุนโดยเฉลี่ย 0.8 ของความเสี่ยงที่วางแผนไว้ เพื่อให้ขาดทุนเฉลี่ยอยู่ที่ Half Kelly คือ 8.75% ของบัญชี ความเสี่ยงที่วางแผนไว้ต่อเทรดต้องเป็น 8.75% ÷ 0.8 ≈ 10.9% นั่นแสดงวิธีแปลงค่า ไม่ใช่ขนาดที่ควรใช้ ส่วนเรื่องจำนวนเทรดด้านล่างแสดงว่าทำไม 40 เทรดที่ได้ผลชัดเจนจึงรองรับได้น้อยกว่านั้นมาก หากต้องการแปลงความเสี่ยงที่วางแผนไว้เป็นขนาด Position สำหรับตราสารของคุณ ใช้เครื่องคำนวณขนาด Position
ลองขนาดก่อนเทรดจริง
Tradeways เล่นซ้ำ 100 เทรดถัดไปของคุณ 2,000 ครั้งจากประวัติของคุณเอง ลากขนาดแล้วดูทุกรันที่ชนขาดทุนสูงสุดเปลี่ยนเป็นสีแดง
100 เทรดถัดไป บัญชี $50,000 ความเสี่ยงต่อเทรด $2000.4% ที่ $200 ต่อเทรด มี 1% จาก 2,000 รันที่ชนขาดทุนสูงสุด
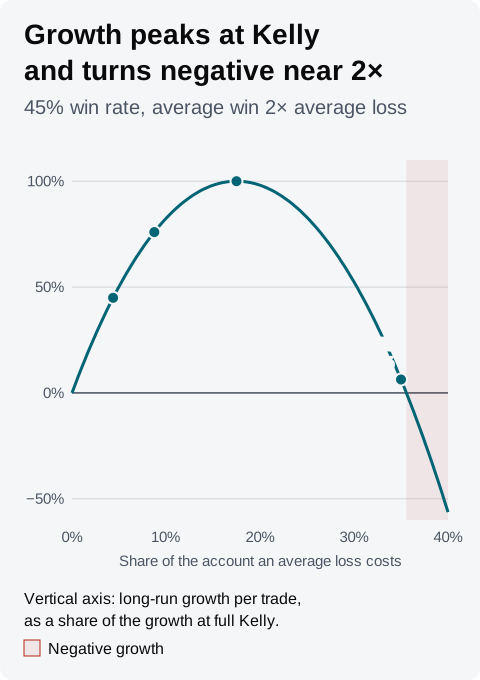
Kelly เพิ่มการเติบโตสูงสุด แต่ใกล้จุดสูงสุดเส้นโค้งการเติบโตแบนราบ ขณะที่ Drawdown ยังเพิ่มตามสัดส่วนที่ใช้ การเติบโตระยะยาวต่อเทรดที่สัดส่วน f ของบัญชีคือ W × ln(1 + f × R) + (1 − W) × ln(1 − f) สำหรับตัวอย่างนี้:
สัดส่วนของ Kelly ขาดทุนเฉลี่ยทำให้สูญเสีย การเติบโต เป็นสัดส่วนของ Full Kelly ขาดทุนติดกันห้าครั้งทำให้สูญเสีย หนึ่งในสี่ 4.375% 45% 20.0% ครึ่งหนึ่ง 8.75% 76% 36.7% เต็ม 17.5% 100% 61.8% หนึ่งเท่าครึ่ง 26.25% 77% 78.2% สองเท่า 35% 6% 88.4%
ขาดทุนแต่ละครั้งในคอลัมน์สุดท้ายทำให้สูญเสียตามสัดส่วนของเงินที่บัญชีมีอยู่ ณ จุดนั้น Half Kelly รักษาอัตราเติบโตไว้ 76% และลดความสูญเสียจากขาดทุนติดกันห้าครั้งจาก 61.8% ของบัญชีเหลือ 36.7% หนึ่งเท่าครึ่งของ Kelly เติบโตเร็วพอ ๆ กับ Half Kelly แต่ Drawdown จากชุดขาดทุนเดียวกันมากกว่าสองเท่า ที่สองเท่าของ Kelly การเติบโตใกล้ศูนย์ และเมื่อสูงกว่าประมาณ 35.6% จะติดลบ บัญชีหดตัวลงเรื่อย ๆ แม้ทุกเทรดมีค่าคาดหวังเป็นบวก ต่ำกว่า Kelly คุณยอมเสียการเติบโตบางส่วนเพื่อให้ Drawdown เล็กลง สูงกว่า Kelly คุณเสียการเติบโตเท่า ๆ กันและรับ Drawdown ที่ใหญ่ขึ้น
ขาดทุนติดกันห้าครั้งไม่ใช่เรื่องหายากที่ Win rate ระดับนี้ เมื่อมีโอกาสแพ้ 55% ในแต่ละเทรดที่ได้ผลชัดเจน และเทรดเป็นอิสระต่อกัน โอกาสที่จะเกิดชุดขาดทุนติดกันห้าครั้งขึ้นไปอย่างน้อยหนึ่งชุดอยู่ที่ประมาณ 62% ใน 40 เทรด และประมาณ 92% ใน 100 เทรด จากการคำนวณโดยตรง
เทรดเดอร์สมมติ Half Kelly และหนึ่งเท่าครึ่งของ Kelly เติบโตในอัตราใกล้เคียงกัน แต่สัดส่วนที่ใหญ่กว่ามี Drawdown ลึกกว่ามาก และการเติบโตติดลบเมื่อสูงกว่าสองเท่าของ Kelly เพียงเล็กน้อย บทความปี 1956 ของ John Kelly เรื่อง A New Interpretation of Information Rate ซึ่งอ่านเมื่อวันที่ 16 ตุลาคม 2026 นิยามอัตราการเติบโตระยะยาวที่สูตรนี้สร้างขึ้นบนพื้นฐานนั้น และแสดงว่าสำหรับการเดิมพันที่จ่ายเท่ากับเงินเดิมพัน ค่าสูงสุดเกิดจากการเดิมพันด้วยความน่าจะเป็นที่ชนะลบความน่าจะเป็นที่แพ้ ซึ่งคือสูตรข้างต้นเมื่อ R = 1 บทความเดียวกันยังแสดงว่า การเดิมพันด้วยเงินทั้งหมดทุกครั้งทำให้ผู้เล่นที่เดิมพันต่อเนื่องหมดตัวด้วยความน่าจะเป็นหนึ่ง
Win rate ของคุณเป็นค่าประมาณจากเทรดจำนวนจำกัด ความคลาดเคลื่อนมาตรฐานของค่านี้คือ √(W × (1 − W) ÷ n) โดย n คือจำนวนเทรดที่ชนะรวมกับเทรดที่แพ้ สำหรับ 40 เทรดที่ได้ผลชัดเจนในตัวอย่าง ค่านี้คือ √(0.45 × 0.55 ÷ 40) ≈ 7.9 จุดเปอร์เซ็นต์
Win rate ที่ต่ำกว่าหนึ่งความคลาดเคลื่อนมาตรฐาน คือ 37.1% เมื่อ Payoff ratio เท่าเดิมให้ Kelly เท่ากับ 0.3713 − 0.6287 ÷ 2 ≈ 5.7% หากนั่นคือ Win rate ที่แท้จริง การกำหนดขนาดที่ 17.5% ที่วัดได้จะเท่ากับประมาณสามเท่าของ Kelly และอัตราเติบโตที่ขนาดนั้นติดลบ ดังนั้น 40 เทรดที่ Win rate 45% จึงตัดความเป็นไปได้ที่ Full Kelly ทำให้บัญชีหดตัวไม่ได้
ตารางนี้คง Win rate ที่วัดได้ไว้ที่ 45% และ Payoff ratio ที่ 2.0 และเปลี่ยนเฉพาะจำนวนเทรดที่ได้ผลชัดเจน
เทรดที่ได้ผลชัดเจน ความคลาดเคลื่อนมาตรฐาน Win rate ที่ต่ำกว่าหนึ่งความคลาดเคลื่อน Kelly ที่ Win rate นั้น 40 7.9 จุด 37.1% 5.7% 100 5.0 จุด 40.0% 10.0% 200 3.5 จุด 41.5% 12.2% 400 2.5 จุด 42.5% 13.8%
Payoff ratio ก็เป็นค่าประมาณเช่นกัน และเทรดที่ชนะใหญ่ไม่กี่รายการอาจทำให้ค่าเปลี่ยนได้ การกำหนดขนาดตามค่า Kelly ของ Win rate แบบระมัดระวังช่วยให้คุณอยู่ต่ำกว่าจุดสูงสุด เมื่อค่าประมาณของคุณออกมาสูงเกินจริง Half Kelly ไม่ได้ปลอดภัยโดยอัตโนมัติ ที่ 40 เทรด Half Kelly ของตัวอย่างที่ 8.75% ยังสูงกว่า 5.7% จาก Win rate ที่ต่ำกว่าหนึ่งความคลาดเคลื่อนมาตรฐาน การเติบโตที่ 8.75% ยังเป็นบวกที่ Win rate นั้น แต่คุณอยู่เลยจุดสูงสุดไปแล้ว รับ Drawdown ที่ใหญ่ขึ้นเพื่อแลกกับการเติบโตที่น้อยลง
เทรด Breakeven เทรดที่ปิดที่ศูนย์พอดีไม่ทำให้บัญชีเปลี่ยน จึงไม่ทำให้สัดส่วนที่เพิ่มการเติบโตสูงสุดเปลี่ยน แต่ทำให้การเติบโตต่อเทรดลดลง เพราะมีเทรดที่ตัดสินผลน้อยลง นั่นคือเหตุผลที่ Breakeven ไม่นับทั้งใน W และ R หาก Breakeven ของคุณเป็นขาดทุนเล็กน้อยหลังหักค่าธรรมเนียม ให้จัดไว้กับเทรดที่แพ้ ใน Tradeways เกณฑ์ Breakeven ย้ายกำไรและขาดทุนเล็กน้อยไปเป็น Breakeven หากเกณฑ์ย้ายเทรดขาดทุนที่คุณต้องการนับเป็นขาดทุน ให้ลดเกณฑ์ลงก่อนอ่านค่า Kelly
เทรดที่ขนาดต่างกัน สูตรสมมติว่าทุกเทรดที่ชนะเท่ากับกำไรเฉลี่ย และทุกเทรดที่แพ้เท่ากับขาดทุนเฉลี่ย เทรดจริงต่างกัน หากเทรดที่ชนะในตัวอย่างแบ่งเป็น 100 USD และ 500 USD โดยยังเฉลี่ย 300 USD สัดส่วนที่เพิ่มการเติบโตระยะยาวสูงสุดจากผลลัพธ์เหล่านั้นอยู่ที่ประมาณ 14.5% ไม่ใช่ 17.5% ในตัวอย่างนี้ การกระจายของเทรดที่ชนะทำให้ค่าที่เหมาะสมที่สุดต่ำลง 3 จุดเปอร์เซ็นต์ เป็นอีกเหตุผลหนึ่งให้กำหนดขนาดต่ำกว่าสูตร
วิดเจ็ต Kelly criterion บน Dashboard ของ Tradeways ซึ่งอธิบายไว้ในเอกสารวิดเจ็ต ใช้ดังนี้
เทรด : เทรดที่ปิดแล้วในขอบเขตบัญชีของ Dashboard และตัวกรองส่วนกลางWin rate : เทรดที่ชนะหารด้วยเทรดที่ชนะรวมกับเทรดที่แพ้ ในบรรดาเทรดที่ทราบ P&L ไม่นับเทรด Breakeven ในทั้งสองจำนวน รวมถึงเทรดที่เกณฑ์ Breakeven ของคุณจัดประเภทใหม่Payoff ratio : กำไรเฉลี่ยของเทรดที่ชนะหารด้วยค่าสัมบูรณ์ของขาดทุนเฉลี่ยของเทรดที่แพ้ เป็น P&L ในสกุลเงินของบัญชี แสดงบนการ์ดเป็น R:R นี่คืออัตราส่วนที่เกิดขึ้นจริงจากเทรดที่ปิดแล้วของคุณ ไม่ใช่ Reward-to-Risk ที่คุณวางแผนไว้ตอนเข้าKelly : W − (1 − W) ÷ R แสดงเป็นเปอร์เซ็นต์ การ์ดแสดง Full Kelly คุณต้องลดเหลือครึ่งหนึ่งหรือหนึ่งในสี่เอง
สำหรับ 44 เทรดในตัวอย่าง การ์ดแสดง 17.5% พร้อม "45% WR · 2.00 R:R" และกำไรเฉลี่ยกับขาดทุนเฉลี่ยด้านล่าง ค่าติดลบหมายความว่าเทรดในขอบเขตนั้นไม่มี Edge ตามค่าเฉลี่ยเหล่านี้ การ์ดแสดง "—" เมื่อขอบเขตนั้นไม่มีเทรดที่ชนะหรือไม่มีเทรดที่แพ้
เนื่องจากวิดเจ็ตทำงานตามตัวกรองส่วนกลาง คุณจึงอ่านค่า Kelly แยกสำหรับกลยุทธ์ สัญลักษณ์ หรือช่วงเวลาของวันหนึ่ง ๆ ได้ ค่าที่กรองแต่ละค่าอิงเทรดน้อยลง ดังนั้นให้ตรวจจำนวนเทรดเทียบกับตารางด้านบนก่อนกำหนดขนาดตามค่านั้น Monte Carlo simulation แสดงว่าสัดส่วนที่เลือกให้ผลอย่างไรเมื่อเรียงลำดับเทรดชุดเดียวกันต่างกัน Risk of ruin คือโอกาสที่สัดส่วนหนึ่งพาบัญชีลงถึงเกณฑ์ Drawdown ที่คุณตั้ง และการกำหนดขนาด Position ครอบคลุมการกำหนดขนาดแบบสัดส่วนคงที่
สัดส่วน Kelly อธิบายผลลัพธ์ในอดีตและไม่ได้ทำนายเทรดถัดไป อ่านประกาศความเสี่ยงของ Tradeways ก่อนใช้กำหนดขนาด Position
ดูว่า Dashboard ของ Tradeways แสดงอะไรได้บ้าง แล้วเพิ่มวิดเจ็ต Kelly criterion ไว้ข้าง Win rate ของคุณ และกรองให้เป็น Setup ที่คุณต้องการกำหนดขนาด