Risk/reward ratio เปรียบเทียบสิ่งที่เทรดทำได้ที่เป้าหมายกับสิ่งที่เสียที่ Stop เข้า Long ที่ 100 ตั้ง Stop ที่ 98 และเป้าหมายที่ 104 เสี่ยง 2 จุดเพื่อให้ได้ 4 จุด คือ 2:1 อัตราที่วางแผนไว้ต่ำสุดที่คุ้มทุนตาม Win rate ของคุณ ก่อนหักต้นทุน คือ (1 − Win rate) ÷ Win rate ซึ่งเท่ากับ 1.50:1 เมื่อ Win rate 40% จากนั้นตรวจสอบอัตราที่เกิดขึ้นจริง คือ ชนะเฉลี่ย ÷ แพ้เฉลี่ย เพื่อดูว่าการออกของคุณเป็นไปตามแผนหรือไม่
เทรดเดอร์เขียนอัตราเดียวกันได้ทั้งสองแบบ คือ 1:2 หรือ 2:1 หน้านี้ใช้ Reward-to-Risk (R:R) และวาง Reward ไว้ก่อนเสมอ 2:1 หมายความว่าเป้าหมายอยู่ไกลจาก Entry เป็นสองเท่าของ Stop
วัดทั้งสองระยะจากราคา Entry:
เข้า Short ที่ 50 ตั้ง Stop ที่ 51 และเป้าหมายที่ 48.50 ความเสี่ยงคือ 1 และ Reward คือ 1.50 ดังนั้น R:R เท่ากับ 1.50:1
ขนาด Position ไม่เปลี่ยนอัตราที่วางแผนไว้ ซื้อขาย 100 หุ้นหรือ 300 หุ้นในตัวอย่าง Long ข้างต้นก็ยังเสี่ยง 2 จุดเพื่อให้ได้ 4 จุด ขนาดเปลี่ยนจำนวนเงินที่เสี่ยง ซึ่งเครื่องคำนวณขนาด Positionจะคำนวณให้ หากต้องการตรวจสอบการคำนวณของเทรดหนึ่งรายการ ใช้เครื่องคำนวณ Risk/reward
อัตราที่วางแผนไว้ไม่รวม Commission, Spread และ Slippage และสมมติว่าเทรดออกทั้งหมดที่ Stop หรือที่เป้าหมาย
R:R ที่วางแผนไว้บอกอะไรได้ก็ต่อเมื่อดูควบคู่กับความถี่ที่เทรดของคุณชนะ เมื่อ Expectancy เป็นศูนย์ เงินที่ได้จากเทรดชนะจะหักล้างเงินที่เสียจากเทรดแพ้:
| Win rate | R:R ขั้นต่ำก่อนหักต้นทุน |
|---|
| 30% | 2.33:1 |
| 35% | 1.86:1 |
| 40% | 1.50:1 |
| 45% | 1.22:1 |
| 50% | 1.00:1 |
| 60% | 0.67:1 |
นี่คือสูตรWin rate ที่จุดคุ้มทุนที่แก้ในทิศทางตรงข้าม หน้านั้นเริ่มจากอัตราแล้วได้ Win rate ที่ต้องมี ส่วนตารางนี้เริ่มจาก Win rate ของคุณแล้วได้อัตราที่ต้องมี
หากต้องการรวมต้นทุน ให้แสดงเป็นหน่วย R ถ้าความเสี่ยงหนึ่งหน่วยคือ 100 USD และต้นทุนเฉลี่ยของการเข้าและออกหนึ่งรอบคือ 10 USD ต้นทุนจะเท่ากับ 0.10R ต่อเทรด ค่าขั้นต่ำจะเป็น:
ที่ Win rate 40% และต้นทุน 0.10R จะได้ (0.60 + 0.10) ÷ 0.40 = 1.75:1 หากวางแผนเทรดต่ำกว่า 1.75:1 ที่ Win rate นี้ ค่าเฉลี่ยจะติดลบก่อนหัก Slippage หากเทรดชนะไปถึงเป้าหมายและเทรดแพ้หยุดที่ Stop
ให้ใช้ Win rate จากตัวอย่างเทรดที่ปิดแล้วซึ่งเข้าด้วย Setup เดียวกันและมีระยะ Stop กับเป้าหมายใกล้เคียงกัน นับเทรดเสมอตัวด้วยวิธีเดียวกันทั้งใน Win rate และในค่าเฉลี่ยที่ใช้เปรียบเทียบ เป้าหมายที่ไกลกว่ามักไปถึงได้น้อยครั้งกว่า ดังนั้น Win rate ที่วัดได้ที่ 1.50:1 จึงใช้กับเทรดที่วางแผนไว้ที่ 3:1 ไม่ได้ ค่าขั้นต่ำเป็นเพียงเกณฑ์ล่างของแผน ไม่ได้แสดงว่า Setup จะยังชนะในอัตรานั้นต่อไป
แผนกับการ Fill ไม่เหมือนกัน เทรดชนะบางรายการปิดก่อนถึงเป้าหมาย และการขาดทุนบางรายการเลย Stop ไปเพราะ Slippage, Gap หรือการเลื่อน Stop อัตราที่เกิดขึ้นจริงวัดสิ่งที่เกิดขึ้นจริง:
ต่อไปนี้คือตัวอย่างสมมติของเทรดที่ปิดแล้ว 20 รายการ แต่ละรายการเสี่ยง 100 USD และวางแผนไว้ที่ 2:1 โดยมีเป้าหมาย 200 USD ผลลัพธ์ยังไม่หักต้นทุน
| ผลลัพธ์ | เทรด | ผลต่อรายการ | รวม |
|---|
| ถึงเป้าหมาย | 3 | +200 USD | +600 USD |
| ปิดก่อนถึงเป้าหมาย | 5 | +100 USD | +500 USD |
| หยุดที่ Stop | 10 | −100 USD | −1,000 USD |
| ขาดทุนมากกว่า Stop | 2 | −150 USD | −300 USD |
| รวม | 20 | | −200 USD |
เทรดชนะ 8 รายการได้ 1,100 USD ชนะเฉลี่ย 137.50 USD เทรดแพ้ 12 รายการเสีย 1,300 USD แพ้เฉลี่ย 108.33 USD R:R ที่เกิดขึ้นจริงคือ 137.50 ÷ 108.33 = 1.27:1
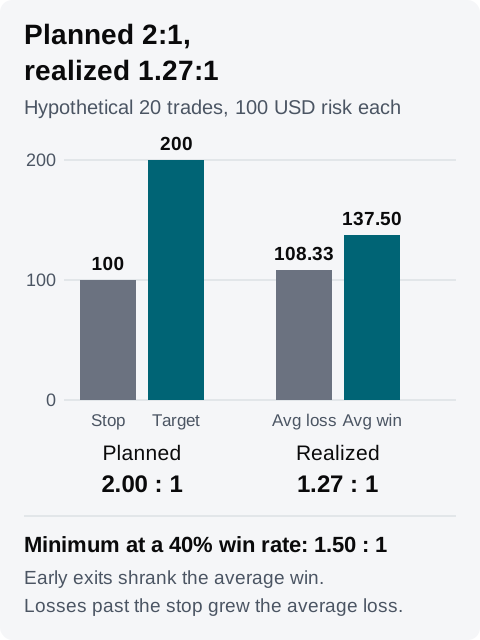 ตัวอย่างสมมติ แผนผ่านค่าขั้นต่ำ 1.50:1 ของ Win rate 40% แต่อัตราที่เกิดขึ้นจริงไม่ผ่าน
Win rate คือ 8 จาก 20 หรือ 40% ค่าขั้นต่ำจึงเป็น 1.50:1 และแผน 2:1 ผ่านเกณฑ์นี้ หากเทรดชนะทุกรายการถึงเป้าหมายและเทรดแพ้ทุกรายการหยุดที่ Stop Win rate 40% เดียวกันจะเฉลี่ย +20 USD ต่อเทรด: 0.40 × 200 − 0.60 × 100 การออกก่อนเป้าหมายบางรายการอาจกลับตัวเป็นขาดทุนแทน ดังนั้นนี่คือการคำนวณตามแผน ไม่ใช่ผลที่ตัวอย่างนี้จะได้จริง อัตราที่เกิดขึ้นจริง 1.27:1 ไม่ผ่านค่าขั้นต่ำ และตัวอย่างนี้เฉลี่ย −10 USD ต่อเทรด: 0.40 × 137.50 − 0.60 × 108.33 ตารางแสดงที่มาของช่องว่างทั้งสองด้าน การออกก่อนเป้าหมาย 5 รายการดึงชนะเฉลี่ยลง และการขาดทุนเลย Stop 2 รายการดันแพ้เฉลี่ยขึ้น
การเปรียบเทียบนี้ใช้ได้เพราะทุกเทรดเสี่ยง 100 USD เท่ากัน เมื่อความเสี่ยงต่อเทรดแตกต่างกัน เทรดขนาดใหญ่จะครอบงำทั้งสองค่าเฉลี่ย และช่องว่างจะปนกันระหว่างขนาดกับการออก ในกรณีนั้นให้หารผลลัพธ์แต่ละรายการด้วยความเสี่ยงเริ่มต้นของรายการนั้น แล้วเปรียบเทียบ R-multiple แทน
- บันทึกแผนในแต่ละเทรด เพิ่มระดับ stop-loss และ take-profit ให้แต่ละเทรด เมื่อบันทึกทั้งสองระดับแล้ว Tradeways จะแสดงความเสี่ยง Reward และอัตราที่วางแผนไว้ที่คำนวณได้ กลยุทธ์สามารถกำหนดระดับเริ่มต้นให้ได้
- เพิ่มกฎ R:R ขั้นต่ำให้กลยุทธ์ กฎนี้อยู่ในกฎการจัดการความเสี่ยง และตรวจอัตราที่วางแผนไว้ของแต่ละเทรดจากราคา Entry เฉลี่ย Stop และเป้าหมาย ตั้งค่าที่ขั้นต่ำหลังหักต้นทุนของคุณ เพราะอัตราที่วางแผนไว้ไม่รวมต้นทุน เทรดที่ไม่มี Stop หรือเป้าหมายจะได้ผล N/A และผล N/A จะไม่นับในเปอร์เซ็นต์การปฏิบัติตามกฎ เพิ่มกฎ ต้องมี stop-loss และ ต้องมี take-profit ด้วย เพื่อให้เทรดที่บันทึกโดยไม่มีระดับเหล่านี้ไม่ผ่านกฎ แทนที่จะหลุดออกจากการตรวจสอบ
- เพิ่มวิดเจ็ตความเสี่ยง:ผลตอบแทนใน Dashboard แม้ชื่อจะเรียงความเสี่ยงก่อน แต่วิดเจ็ตวาง Reward ไว้ก่อน โดยรายงาน R:R ที่เกิดขึ้นจริงเป็นชนะเฉลี่ย ÷ แพ้เฉลี่ย และแสดงทั้งสองค่าเฉลี่ยไว้ด้านล่าง ตรวจสอบให้แน่ใจว่าวิดเจ็ตและกฎครอบคลุมเทรดชุดเดียวกันก่อนเปรียบเทียบ หากผลลัพธ์ที่อยู่เบื้องหลังรวม Commission แล้ว ให้เปรียบเทียบกับค่าขั้นต่ำก่อนหักต้นทุน หากไม่รวมต้นทุน ให้เปรียบเทียบกับค่าขั้นต่ำหลังหักต้นทุน เทรดที่จัดเป็นเสมอตัวไม่นับในทั้งสองค่าเฉลี่ย ดังนั้นการปิดเสมอตัวจำนวนมากจึงไม่ปรากฏในอัตรานี้
- เปรียบเทียบสองตัวเลข หาก R:R ที่เกิดขึ้นจริงต่ำกว่าค่าขั้นต่ำของคุณในขณะที่กฎผ่าน แสดงว่าอัตราที่วางแผนไว้ผ่านค่าขั้นต่ำแล้ว แต่การออกเปลี่ยนผลลัพธ์ หากต้องการหาที่มาของช่องว่าง ให้เปรียบเทียบจุดออกของเทรดแพ้แต่ละรายการกับ Stop และจุดออกของเทรดชนะแต่ละรายการกับเป้าหมาย คู่มือMaximum Adverse ExcursionและMaximum Favorable Excursionอธิบายวิธีวัดว่าราคาเคลื่อนสวนทางกับเทรดและเลยไปไกลเพียงใด
สำหรับตัวอย่างสมมติข้างต้น บันทึกอาจเขียนได้ดังนี้:
กลยุทธ์ A, บัญชีฝึก, เทรดที่ปิดแล้ว 20 รายการ เสี่ยงรายการละ 100 USD Win rate 40% ดังนั้น R:R ขั้นต่ำก่อนหักต้นทุนคือ 1.50:1 ทุกเทรดวางแผนไว้ที่ 2:1 และกฎ R:R ขั้นต่ำ ซึ่งตั้งไว้ที่ 1.50 เพราะตัวอย่างนี้ไม่รวมต้นทุน ผ่านทั้ง 20 รายการ
ที่เกิดขึ้นจริง: ชนะเฉลี่ย 137.50 USD แพ้เฉลี่ย 108.33 USD R:R 1.27:1 ต่ำกว่าค่าขั้นต่ำ เทรดชนะ 5 รายการปิดก่อนถึงเป้าหมาย การขาดทุน 2 รายการเลย Stop ไป 50 USD
20 เทรดถัดไป: บันทึกเหตุผลของทุกการออกก่อนเป้าหมาย แล้วตรวจว่าเหตุผลเหล่านั้นเกิดซ้ำหรือไม่ ตรวจว่าการขาดทุนที่ใหญ่กว่าสองรายการเกิดจาก Slippage หรือจากการเลื่อน Stop
เพิ่มกฎ R:R ขั้นต่ำให้กลยุทธ์ของคุณใน Tradeways แล้วเปรียบเทียบกับอัตราที่เกิดขึ้นจริงหลังจากตัวอย่างเทรดที่ปิดแล้วชุดถัดไป อัตราในอดีตไม่ได้ทำนายผลในอนาคต โปรดอ่านคำเตือนความเสี่ยง