Kryterium Kelly’ego: oblicz je z własnych Trade i wybierz ułamek
Kryterium Kelly’ego podaje, jaką część konta może kosztować przeciętny stratny Trade przy najszybszym długoterminowym wzroście. Oblicz je ze skuteczności i stosunku wypłaty, zobacz, co ono określa, i wybierz ułamek, który uzasadnia Twoja liczba Trade.
Dennis JahnZaktualizowano 16 paź 20267 min czytania
Wiesz, jak to działa. Teraz zobacz to na swoich transakcjach.
Zaimportuj historię raz. Tradeways liczy każdą liczbę z tego artykułu dla każdej Twojej transakcji i aktualizuje ją z każdą kolejną transakcją.
Możemy wysyłać Ci e-maile z przypomnieniami o realizacji transakcji, wskazówkami handlowymi, aktualizacjami produktów i okazjonalnymi ofertami. Zrezygnuj z subskrypcji w dowolnym momencie.
MetaTrader i ATAS synchronizują się same. Tradovate i TradingView synchronizują się przez rozszerzenie przeglądarki. Każda inna platforma przychodzi jako plik.
Używamy plików cookie do celów analitycznych, aby ulepszyć Tradeways. Ty wybierasz, z których korzystamy.Używamy plików cookie, w tym analitycznych, aby ulepszyć Tradeways.· Prywatność
Na tej stronie7
Kryterium Kelly’ego to część konta, którą należy narażać na ryzyko w każdym Trade, aby konto rosło w długim okresie w najszybszym możliwym tempie. Dla Trade, które albo wygrywają, albo przegrywają, wyraża się wzorem Kelly % = W − (1 − W) ÷ R, gdzie W to Twoja skuteczność, a R to Twoja średnia wygrana podzielona przez średnią stratę. Przy skuteczności 45% i średniej wygranej dwa razy większej od średniej straty Kelly wynosi 0,45 − 0,55 ÷ 2 = 17,5%.
Te 17,5% to część konta, którą kosztowałby przeciętny stratny Trade, i jest to pułap, a nie cel. Ten poradnik pokazuje, jak obliczyć je z dziennika, co dzieje się ze wzrostem po obu stronach tej wartości i dlaczego liczba Trade, na których opiera się Twoja skuteczność, decyduje o tym, jak dużą jej część wykorzystać.
Policz swoje wygrane i stratne Trade w okresie, który chcesz ocenić. Trade breakeven pomiń w obu liczbach.
Podziel liczbę wygranych przez sumę wygranych i stratnych. To jest W, czyli Twoja skuteczność.
Podziel łączny wynik wygranych Trade przez liczbę wygranych, a łączny wynik stratnych Trade przez liczbę stratnych. To Twoja średnia wygrana i średnia strata.
Podziel średnią wygraną przez wartość bezwzględną średniej straty. To jest R, czyli Twój stosunek wypłaty.
Oblicz W − (1 − W) ÷ R.
Wynik dodatni to najwięcej, ile powinna kosztować średnia strata, jako część konta. Wynik 0 lub niższy oznacza, że zmierzone Trade nie miały Edge, który dałoby się wymiarować: przy tych średnich każda kwota narażona na ryzyko obniża długoterminowy wzrost konta.
Poniższy trader jest hipotetyczny. W 44 zamkniętych Trade miał 18 wygranych, 22 stratne i 4 breakeven, na koncie 25 000 USD.
Dane wejściowe
Obliczenie
Wartość
Skuteczność W
18 ÷ (18 + 22)
45%
Średnia wygrana
5400 USD ÷ 18
300 USD
Średnia strata
3300 USD ÷ 22
150 USD
Stosunek wypłaty R
300 ÷ 150
2,0
Kelly
0,45 − (0,55 ÷ 2,0)
17,5%
Przy pełnym Kelly przeciętny stratny Trade kosztowałby 17,5% z 25 000 USD, czyli 4375 USD. Połowa Kelly’ego to 2187,50 USD, a jedna czwarta to 1093,75 USD. Faktyczna średnia strata tradera, 150 USD, to 0,6% konta.
Wzór traktuje Trade jak zakład: tracisz kwotę, którą narażasz na ryzyko, albo wygrywasz R razy tyle. Ułamek Kelly’ego określa więc Twoją średnią stratę, a nie wartość pozycji i niekoniecznie Twój stop.
Jeśli Twoja średnia strata jest równa kwocie, którą planujesz narazić do stopu, obie wartości są takie same. Jeśli często wychodzisz przed stopem, Twoja średnia strata jest mniejsza niż planowane ryzyko. Załóżmy, że powyższy trader traci średnio 0,8 planowanego ryzyka. Aby utrzymać średnią stratę na poziomie połowy Kelly’ego, czyli 8,75% konta, jego planowane ryzyko na Trade wynosiłoby 8,75% ÷ 0,8 ≈ 10,9%. To pokazuje przeliczenie, a nie wielkość do zastosowania: sekcja o liczbie Trade poniżej pokazuje, dlaczego 40 rozstrzygających Trade uzasadnia znacznie mniej. Aby przeliczyć planowane ryzyko na wielkość pozycji dla Twojego instrumentu, użyj kalkulatora wielkości pozycji.
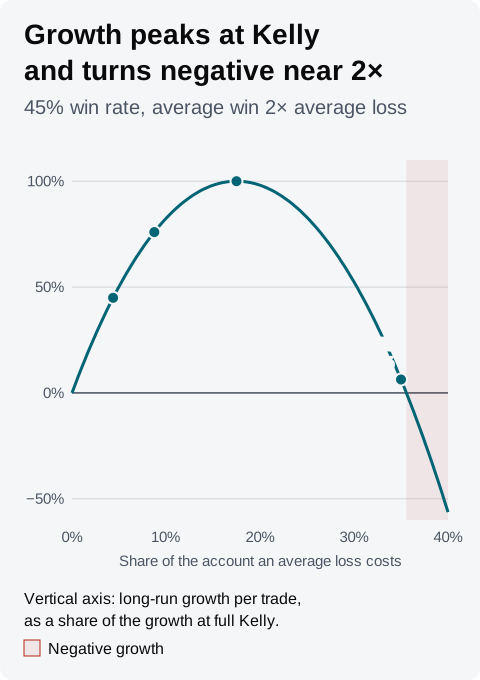
Kelly maksymalizuje wzrost, ale w pobliżu szczytu krzywa wzrostu jest płaska, podczas gdy Drawdowny rosną razem z ułamkiem. Długoterminowy wzrost na Trade przy ułamku f konta wynosi W × ln(1 + f × R) + (1 − W) × ln(1 − f). Dla przykładu:
Ułamek Kelly’ego
Średnia strata kosztuje
Wzrost, udział pełnego Kelly’ego
Pięć strat z rzędu kosztuje
Jedna czwarta
4,375%
45%
20,0%
Połowa
8,75%
76%
36,7%
Pełny
17,5%
100%
61,8%
Półtora
26,25%
77%
78,2%
Podwójny
35%
6%
88,4%
Każda strata w ostatniej kolumnie kosztuje ułamek tego, co konto ma w danym momencie. Połowa Kelly’ego zachowuje 76% tempa wzrostu i obniża koszt pięciu strat z rzędu z 61,8% konta do 36,7%. Półtora Kelly’ego rośnie mniej więcej tak szybko jak połowa Kelly’ego, przy ponad dwukrotnie głębszym Drawdownie z tej samej serii. Przy podwójnym Kelly wzrost jest bliski zera, a powyżej około 35,6% staje się ujemny: konto kurczy się z czasem, choć każdy Trade ma dodatnią wartość oczekiwaną. Poniżej Kelly’ego rezygnujesz z części wzrostu na rzecz mniejszych Drawdownów; powyżej niego rezygnujesz z mniej więcej tyle samo wzrostu i przyjmujesz większe Drawdowny.
Pięć strat z rzędu nie jest rzadkim zdarzeniem przy tej skuteczności. Przy 55% szansie na stratę w każdym rozstrzygającym Trade i Trade niezależnych od siebie szansa na co najmniej jedną serię pięciu lub więcej strat wynosi około 62% w 40 Trade i około 92% w 100, według bezpośredniego obliczenia.
Trader hipotetyczny. Połowa Kelly’ego i półtora Kelly’ego rosną w mniej więcej tym samym tempie, ale większy ułamek niesie znacznie głębsze Drawdowny, a wzrost staje się ujemny tuż powyżej podwójnego Kelly’ego.
Artykuł Johna Kelly’ego z 1956 roku, A New Interpretation of Information Rate, odczytany 16 października 2026, definiuje długoterminowe tempo wzrostu, na którym opiera się ten wzór, i pokazuje, że dla zakładów o równych szansach maksymalizuje je postawienie prawdopodobieństwa wygranej pomniejszonego o prawdopodobieństwo przegranej, czyli powyższy wzór dla R = 1. Ten sam artykuł pokazuje, że stawianie całego kapitału za każdym razem kończy się bankructwem z prawdopodobieństwem równym jeden dla gracza, który gra dalej.
Twoja skuteczność jest oszacowaniem z ograniczonej liczby Trade. Jej błąd standardowy wynosi √(W × (1 − W) ÷ n), gdzie n to suma wygranych i stratnych. Dla 40 rozstrzygających Trade z przykładu to √(0,45 × 0,55 ÷ 40) ≈ 7,9 punktu procentowego.
Skuteczność niższa o jeden błąd standardowy, 37,1%, przy tym samym stosunku wypłaty daje Kelly’ego 0,3713 − 0,6287 ÷ 2 ≈ 5,7%. Gdyby to była prawdziwa skuteczność, wymiarowanie według zmierzonych 17,5% oznaczałoby około trzykrotność Kelly’ego, a tempo wzrostu przy takiej wielkości jest ujemne. Zatem 40 Trade przy skuteczności 45% nie wyklucza, że pełny Kelly zmniejsza konto.
Tabela zachowuje zmierzoną skuteczność 45% i stosunek wypłaty 2,0 i zmienia tylko liczbę rozstrzygających Trade.
Rozstrzygające Trade
Błąd standardowy
Skuteczność niższa o jeden błąd
Kelly przy tej skuteczności
40
7,9 punktu
37,1%
5,7%
100
5,0 punktu
40,0%
10,0%
200
3,5 punktu
41,5%
12,2%
400
2,5 punktu
42,5%
13,8%
Stosunek wypłaty też jest oszacowaniem, a kilka dużych wygranych może go przesunąć. Wymiarowanie według Kelly’ego dla pesymistycznej skuteczności utrzymuje Cię poniżej szczytu, gdy Twoje oszacowania okażą się zbyt wysokie. Połowa Kelly’ego nie jest automatycznie bezpieczna: przy 40 Trade połowa Kelly’ego z przykładu, 8,75%, nadal leży powyżej 5,7% uzyskanych dla skuteczności niższej o jeden błąd standardowy. Wzrost przy 8,75% byłby przy tej skuteczności nadal dodatni, ale znalazłbyś się za jego szczytem i przyjmował większe Drawdowny za mniejszy wzrost.
Trade breakeven. Trade zamknięty dokładnie na zero nie zmienia konta, więc nie zmienia ułamka maksymalizującego wzrost. Obniża tylko wzrost na Trade, ponieważ wynik rozstrzyga mniej Trade. Dlatego breakeven nie wchodzą ani do W, ani do R. Jeśli Twoje breakeven to małe straty po opłatach, należą do stratnych. W Tradeways próg breakeven przenosi małe wygrane i straty do breakeven. Jeśli przenosi stratne Trade, które chcesz liczyć jako straty, obniż go, zanim odczytasz wynik Kelly’ego.
Trade o różnej wielkości. Wzór zakłada, że każda wygrana równa się średniej wygranej, a każda strata średniej stracie. Prawdziwe Trade się różnią. Gdyby wygrane z przykładu podzielić między 100 USD i 500 USD, nadal ze średnią 300 USD, ułamek maksymalizujący długoterminowy wzrost dla tych wyników wynosiłby około 14,5%, a nie 17,5%. W tym przykładzie rozrzut wygranych obniża optimum o 3 punkty procentowe, co jest kolejnym powodem, by wymiarować poniżej wartości ze wzoru.
Widget kryterium Kelly’ego na Dashboardzie Tradeways, opisany w dokumentacji widgetów, używa:
Trade: zamknięte Trade w zakresie kont Dashboardu i globalnym filtrze.
Skuteczności: wygrane podzielone przez sumę wygranych i stratnych, wśród Trade ze znanym P&L. Trade breakeven, łącznie z tymi, które przeklasyfikowuje Twój próg breakeven, nie liczą się do żadnej z tych grup.
Stosunku wypłaty: średnia wygrana podzielona przez wartość bezwzględną średniej straty, w P&L w walucie konta, pokazany na karcie jako R:R. To zrealizowany stosunek z Twoich zamkniętych Trade, a nie stosunek zysku do ryzyka zaplanowany przy wejściu.
Kelly’ego: W − (1 − W) ÷ R, pokazany jako procent. Karta pokazuje pełnego Kelly’ego; połowę lub jedną czwartą policz sam.
Dla 44 Trade z przykładu karta pokazuje 17,5% z „45% WR · 2.00 R:R” oraz poniżej średnią wygraną i stratę. Wynik ujemny oznacza, że Trade w tym zakresie nie miały Edge przy tych średnich. Karta pokazuje „—”, gdy zakres nie ma wygranych albo nie ma stratnych.
Ponieważ widget podąża za globalnym filtrem, możesz odczytać osobny wynik Kelly’ego dla jednej strategii, symbolu lub pory dnia. Każdy przefiltrowany wynik opiera się na mniejszej liczbie Trade, więc zanim zaczniesz według niego wymiarować, porównaj jego liczbę Trade z tabelą powyżej. Symulacja Monte Carlo pokazuje, co wybrany ułamek robi przy różnych kolejnościach tych samych Trade, ryzyko ruiny to szansa, że dany ułamek sprowadzi konto do ustawionego przez Ciebie progu Drawdownu, a wielkość pozycji omawia wymiarowanie stałym ułamkiem.
Ułamek Kelly’ego opisuje przeszłe wyniki i nie przewiduje następnego Trade. Przeczytaj ostrzeżenie o ryzyku Tradeways, zanim użyjesz go do ustalenia wielkości pozycji.