ケリー基準は、口座が長期的に最も速い速度で成長するように、1回のTradeでリスクにさらす口座の割合を示します。勝つか負けるかのどちらかになるTradeでは、ケリー % = W − (1 − W) ÷ R で求めます。Wは勝率、Rは平均利益を平均損失で割った値です。勝率が45%で、平均利益が平均損失の2倍なら、ケリーは0.45 − 0.55 ÷ 2 = **17.5%**です。
この17.5%は、平均的な負けTradeが口座に与える損失の割合であり、目標ではなく上限です。このガイドでは、ジャーナルからの計算方法、その上下で成長がどう変わるか、そして勝率を支えるTrade数が、どこまで使うかを決める理由を説明します。
ケリー % = W − (1 − W) ÷ R
評価したい期間の勝ちTradeと負けTradeを数えます。Breakevenは、どちらの数にも入れません。
勝ちTradeの数を、勝ちTradeと負けTradeの合計で割ります。これがW、つまり勝率です。
勝ちTradeの合計を勝ちTradeの数で、負けTradeの合計を負けTradeの数で割ります。これが平均利益と平均損失です。
平均利益を平均損失の絶対値で割ります。これがR、つまりペイオフレシオです。
W − (1 − W) ÷ Rを計算します。
結果がプラスなら、平均的な損失が口座に与えてよい上限の割合です。結果が0以下なら、測定したTradeにはサイジングの対象となるEdgeがありません。この平均では、リスクにさらす額がいくらであっても、口座の長期的な成長は下がります。
次のトレーダーは仮のものです。25,000 USDの口座で、決済済みの44 Tradeのうち、勝ちが18、負けが22、Breakevenが4でした。
入力 計算 値 勝率 W 18 ÷ (18 + 22) 45% 平均利益 5,400 USD ÷ 18 300 USD 平均損失 3,300 USD ÷ 22 150 USD ペイオフ R 300 ÷ 150 2.0 ケリー 0.45 − (0.55 ÷ 2.0) 17.5%
フルケリーでは、平均的な負けTradeは25,000 USDの17.5%、つまり4,375 USDの損失になります。ハーフケリーは2,187.50 USD、クォーターケリーは1,093.75 USDです。このトレーダーの実際の平均損失150 USDは、口座の0.6%です。
この式はTradeを賭けとして扱います。リスクにさらした額を失うか、その額のR倍を得るかです。つまりケリーの割合は、平均損失をサイジングするもので、ポジションの価値ではなく、必ずしもStop Lossでもありません。
平均損失が、Stop Lossまでに想定したリスク額と等しければ、両者は同じです。Stop Lossより手前で決済することが多ければ、平均損失は想定したリスクより小さくなります。たとえば、先ほどのトレーダーが平均して想定リスクの0.8倍を失うとします。平均損失をハーフケリーの8.75%に保つには、1回のTradeで想定するリスクは8.75% ÷ 0.8 ≈ 10.9%になります。これは換算方法を示すもので、使うべきサイズではありません。40回の決着したTradeが支えるサイズははるかに小さいことは、後述のTrade数の節で説明します。想定リスクを、自分の商品に合わせたポジションサイズに換算するには、ポジションサイズ計算ツール を使ってください。
Tradeする前に、サイズを試しましょう。
Tradewaysは、あなた自身の履歴から、次の100 Tradeを2,000回再現します。サイズをドラッグすると、最大損失に達した試行がすべて赤く変わります。
次の100 Trade $50,000口座 1 Tradeあたりのリスク $2000.4% 1 Tradeあたり$200のとき、試行のうち 1% 回(全2,000回中)が最大損失に達しました。
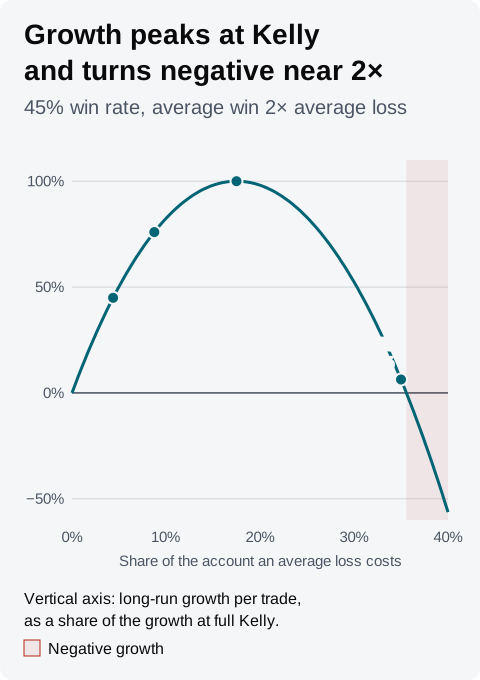
ケリーは成長を最大化しますが、頂点付近では成長曲線が平らになる一方、Drawdownは割合に応じて大きくなり続けます。口座の割合fでの1 Tradeあたりの長期成長は、W × ln(1 + f × R) + (1 − W) × ln(1 − f)です。例では次のようになります。
ケリーに対する割合 平均損失のコスト 成長(フルケリーに対する割合) 5連敗のコスト 4分の1 4.375% 45% 20.0% 2分の1 8.75% 76% 36.7% フル 17.5% 100% 61.8% 1.5倍 26.25% 77% 78.2% 2倍 35% 6% 88.4%
最後の列では、各損失が、その時点で口座が持つ額に対する割合として差し引かれます。ハーフケリーは成長率の76%を保ち、5連敗のコストを口座の61.8%から36.7%に抑えます。ケリーの1.5倍はハーフケリーとほぼ同じ速さで成長しますが、同じ連敗によるDrawdownは2倍以上になります。2倍のケリーでは成長はほぼ0に近く、約35.6%を超えるとマイナスになります。すべてのTradeの期待値がプラスであっても、口座は時間とともに縮みます。ケリーを下回れば、成長の一部と引き換えにDrawdownが小さくなります。上回れば、同じくらいの成長を手放したうえで、より大きなDrawdownを受け入れることになります。
この勝率では、5連敗は珍しくありません。決着したTradeごとに負ける確率が55%で、各Tradeが互いに独立しているとすると、5連敗以上が少なくとも1回起きる確率は、直接計算で、40 Tradeでは約62%、100 Tradeでは約92%です。
仮のトレーダー。ハーフケリーとケリーの1.5倍はほぼ同じ速さで成長しますが、大きい割合のほうがDrawdownははるかに深くなり、2倍のケリーをわずかに超えたところで成長はマイナスになります。 John Kellyの1956年の論文A New Interpretation of Information Rate は、2026年10月16日に閲覧しました。この式の土台となる長期成長率を定義し、賭け金が等倍の賭けでは、勝つ確率から負ける確率を引いた割合を賭けると成長率が最大になることを示しています。これは上の式でR = 1とした場合にあたります。同じ論文は、毎回すべての資金を賭け続けるギャンブラーが、確率1で破産することも示しています。
勝率は、限られたTrade数からの推定値です。その標準誤差は√(W × (1 − W) ÷ n)で、nは勝ちTradeと負けTradeの合計です。例の決着した40 Tradeでは、√(0.45 × 0.55 ÷ 40) ≈ 7.9パーセントポイントです。
勝率が標準誤差1つ分だけ低い37.1%で、ペイオフレシオが同じなら、ケリーは0.3713 − 0.6287 ÷ 2 ≈ **5.7%**です。これが本当の勝率なら、測定値の17.5%でサイジングすることは、ケリーの約3倍にあたり、そのサイズでの成長率はマイナスです。つまり、勝率45%で40 Tradeでは、フルケリーで口座が縮む可能性を排除できません。
次の表では、測定した勝率を45%、ペイオフレシオを2.0のままにして、決着したTradeの数だけを変えています。
決着したTrade 標準誤差 標準誤差1つ分低い勝率 その勝率でのケリー 40 7.9ポイント 37.1% 5.7% 100 5.0ポイント 40.0% 10.0% 200 3.5ポイント 41.5% 12.2% 400 2.5ポイント 42.5% 13.8%
ペイオフレシオも推定値であり、少数の大きな勝ちで動くことがあります。悲観的な勝率で求めたケリーの数値に合わせてサイジングすれば、推定値が高すぎた場合でも、頂点を超えずに済みます。ハーフケリーが自動的に安全というわけではありません。40 Tradeでは、例のハーフケリー8.75%は、標準誤差1つ分低い勝率から求めた5.7%を依然として上回っています。その勝率でも8.75%での成長はプラスですが、頂点を超えているため、成長が小さい割に大きなDrawdownを受け入れることになります。
Breakeven。 ちょうどゼロで決済したTradeは口座を変えないため、成長を最大にする割合を動かしません。結果を左右するTradeが減るので、1 Tradeあたりの成長が下がるだけです。BreakevenをWにもRにも入れないのはそのためです。Breakevenが手数料控除後の小さな損失になっているなら、負けTradeに含めるべきです。Tradewaysでは、Breakevenしきい値によって、小さな勝ちと負けがBreakevenに移されます。負けとして数えたいTradeが移されている場合は、ケリーの数値を読む前にしきい値を下げてください。
サイズの異なるTrade。 この式は、すべての勝ちが平均利益に等しく、すべての負けが平均損失に等しいと仮定します。実際のTradeはばらつきます。例の勝ちTradeが100 USDと500 USDに分かれ、平均が300 USDのままだとすると、それらの結果で長期成長を最大にする割合は約14.5%で、17.5%ではありません。この例では、勝ちのばらつきによって最適値が3パーセントポイント下がります。式の値より小さくサイジングすべき理由が、もう1つ増えました。
Tradewaysのダッシュボードにあるケリー基準Widgetは、Widgetのドキュメント で説明されているとおり、次の方法を使います。
Trade :ダッシュボードの口座の対象範囲とグローバルフィルターに含まれる、決済済みTradeです。勝率 :P&Lが確定しているTradeのうち、勝ちTradeを勝ちTradeと負けTradeの合計で割った値です。Breakevenしきい値 でBreakevenに再分類されたTradeを含め、Breakevenはどちらにも入れません。ペイオフレシオ :口座通貨のP&Lで、平均の勝ちTradeを平均の負けTradeの絶対値で割った値で、カードにはR:Rとして表示されます。エントリー時に想定したリスクリワードではなく、決済済みTradeの実現値です。ケリー :W − (1 − W) ÷ Rを割合で表示します。カードにはフルケリーが表示されるので、半分や4分の1にするのは自分で行ってください。
例の44 Tradeでは、カードに**17.5%**が「45% WR · 2.00 R:R」とともに表示され、その下に平均利益と平均損失が表示されます。マイナスの数値は、その対象範囲のTradeには、この平均ではEdgeがなかったことを意味します。対象範囲に勝ちTradeまたは負けTradeがない場合、カードには「—」と表示されます。
Widgetはグローバルフィルター に従うため、1つの手法、銘柄、時間帯ごとに別々のケリーの数値を読めます。フィルターをかけた数値はそれぞれ、より少ないTrade数に支えられています。サイジングに使う前に、上の表でTrade数を確認してください。モンテカルロシミュレーション では、同じTradeを異なる順序に並べたとき、選んだ割合がどうなるかが分かります。破産確率 は、ある割合で口座が、自分で決めたDrawdownのしきい値まで下がる確率です。固定比率のサイジングは、ポジションサイジング で説明しています。
ケリーの割合は過去の結果を表すもので、次のTradeを予測するものではありません。ポジションのサイジングに使う前に、Tradewaysのリスク開示 を読んでください。
Tradewaysのダッシュボードで表示できる内容 を確認し、勝率の隣にケリー基準Widgetを追加して、サイジングしたいSetupに絞り込んでください。