ブログ
リスクリワード:最低ラインを決め、エグジットの実績を確認する
リスクリワードは、利確目標までの距離とStop Lossまでの距離を比べた値です。勝率から最低ラインを決め、決済済みTradeの実績と比べて確認します。
読了 13 分Dennis Jahn#用語集#指標
トレードにはリスクが伴います。Tradewaysはトレード日誌と分析ソフトウェアを提供しており、投資助言は行いません。 リスク開示を読む.
関連
ブログ
リスクリワードは、利確目標までの距離とStop Lossまでの距離を比べた値です。勝率から最低ラインを決め、決済済みTradeの実績と比べて確認します。
読了 13 分Dennis Jahn#用語集#指標
トレードにはリスクが伴います。Tradewaysはトレード日誌と分析ソフトウェアを提供しており、投資助言は行いません。 リスク開示を読む.
関連
Tradewaysを改善するため、分析を含むCookieを使用します。 · プライバシー
リスクリワードは、Tradeが目標で得られる額と、Stop Lossで失う額を比べた値です。100でLongにエントリーし、Stop Lossを98、目標を104に置くと、2ポイントのリスクで4ポイントを狙うので、比率は2:1です。費用を差し引く前の損益分岐となる最低限の計画比率は、(1 − 勝率) ÷ 勝率で求められます。勝率40%なら1.50:1です。そのうえで、平均利益 ÷ 平均損失で求める実績の比率を確認し、エグジットが計画どおりだったかを確かめます。
同じ比率でも、1:2と書く人と2:1と書く人がいます。このページでは、リワードを先に書くリワード対リスク(R:R)で統一します。2:1は、目標までの距離がStop Lossまでの距離の2倍という意味です。
どちらの距離もエントリー価格から測ります。
50でShortにエントリーし、Stop Lossを51、目標を48.50に置く場合、リスクは1、リワードは1.50なので、R:Rは1.50:1です。
ポジションサイズを変えても、計画の比率は変わりません。上のLongの例を100株で取引しても300株で取引しても、2ポイントのリスクで4ポイントを狙う点は同じです。サイズが変えるのは、リスクにさらす金額です。この金額はポジションサイズ計算ツールで求められます。1件のTradeの計算を確かめるには、リスクリワード計算ツールを使ってください。
計画の比率には、手数料、スプレッド、スリッページが含まれません。また、Tradeはすべてを一度にStop Lossか目標で決済するものとして計算します。
計画のR:Rは、Tradeがどのくらいの頻度で勝つかと合わせて見て、はじめて意味を持ちます。期待値が0のとき、勝ちTradeで得た額と負けTradeで失った額が相殺されます。
| 勝率 | 費用を差し引く前の最低R:R |
|---|---|
| 30% | 2.33:1 |
| 35% | 1.86:1 |
| 40% | 1.50:1 |
| 45% | 1.22:1 |
| 50% | 1.00:1 |
| 60% | 0.67:1 |
これは損益分岐勝率の式を逆向きに解いたものです。そちらのページは比率から出発して必要な勝率を求め、この表は勝率から出発して必要な比率を求めます。
費用を含めるには、費用をRで表します。1単位のリスクが100 USDで、1往復の平均費用が10 USDなら、費用は1Tradeあたり0.10Rです。最低ラインは次のようになります。
勝率40%、費用0.10Rなら、(0.60 + 0.10) ÷ 0.40 = 1.75:1です。勝ちTradeが目標に届き、負けTradeがStop Lossで止まるとすると、この勝率で1.75:1を下回る比率で計画すると、スリッページを考慮する前の時点で平均がマイナスになります。
勝率は、同じSetupで、Stop Lossと目標までの距離がほぼ同じ決済済みTradeのサンプルから求めてください。Breakevenと判定されたTradeは、勝率と、それと比べる平均値とで同じように扱います。目標が遠いほど、到達する頻度は通常下がります。1.50:1で測った勝率は、3:1で計画したTradeにはそのまま当てはまりません。最低ラインは計画の下限であり、そのSetupがその勝率で勝ち続ける証拠ではありません。
計画と約定は一致しないことがあります。目標の手前で決済される勝ちTradeもあれば、スリッページ、ギャップ、Stop Lossの移動によって、Stop Lossを超えて損失が広がるTradeもあります。実績の比率は、実際に起きたことを測ります。
次は、決済済みTrade 20件の仮のサンプルです。各Tradeは100 USDをリスクにさらし、200 USDの目標で2:1と計画されていました。結果は費用を差し引く前の値です。
| 結果 | Trade数 | 1件あたりの結果 | 合計 |
|---|---|---|---|
| 目標に到達 | 3 | +200 USD | +600 USD |
| 目標の手前で決済 | 5 | +100 USD | +500 USD |
| Stop Lossで決済 | 10 | −100 USD | −1,000 USD |
| Stop Lossを超えて損失が拡大 | 2 | −150 USD | −300 USD |
| 合計 | 20 | −200 USD |
勝ちTrade 8件の利益は1,100 USDで、平均利益は137.50 USDです。負けTrade 12件の損失は1,300 USDで、平均損失は108.33 USDです。実績R:Rは137.50 ÷ 108.33 = 1.27:1です。
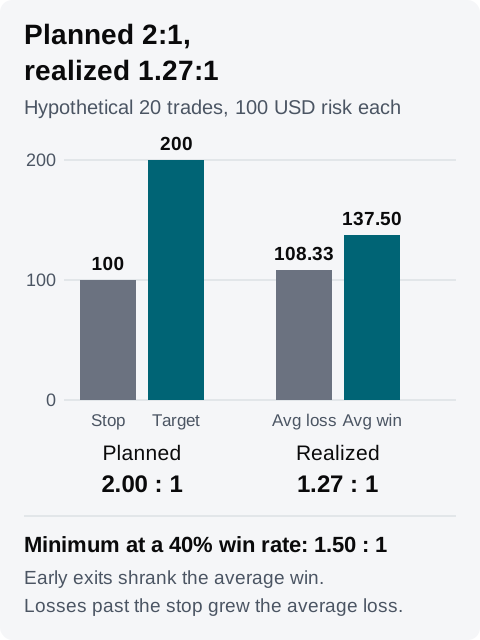
勝率は20件中8件で40%なので、最低ラインは1.50:1です。計画の2:1はこれを上回りました。すべての勝ちTradeが目標に届き、すべての負けTradeがStop Lossで止まっていれば、同じ40%の勝率で1Tradeあたりの平均は+20 USDになります。0.40 × 200 − 0.60 × 100 です。ただし、早めに決済したTradeの一部は、そのまま保有していれば反転して損失になっていた可能性があります。したがってこれは計画上の計算であり、このサンプルが実際に出した結果ではありません。実績の1.27:1は最低ラインに届かず、サンプルの平均は1Tradeあたり−10 USDでした。0.40 × 137.50 − 0.60 × 108.33 です。差の原因は表に両方とも表れています。5件の早めの決済が平均利益を押し下げ、Stop Lossを超えた2件の損失が平均損失を押し上げました。
この比較が成り立つのは、すべてのTradeが同じ100 USDをリスクにさらしていたからです。Tradeごとのリスクが異なると、大きなTradeが両方の平均を左右し、差にはサイズの影響とエグジットの影響が混ざります。その場合は、各結果をそれぞれの初期リスクで割り、R倍数で比べてください。
上の仮のサンプルでは、ノートは次のようになります。
手法A、練習口座、決済済みTrade 20件、各Tradeのリスクは100 USD。勝率40%なので、費用を差し引く前の最低R:Rは1.50:1。全Tradeを2:1で計画し、この例では費用を含めないため1.50に設定した最小リスクリワードのルールは、20件すべてで通過。
実績:平均利益137.50 USD、平均損失108.33 USD、R:R 1.27:1で、最低ラインを下回った。5件の勝ちTradeが目標の手前で決済。2件の損失がStop Lossを50 USD超えた。
次の20件:目標の手前で決済するたびに理由を記録し、同じ理由が繰り返されるかを確認する。大きかった2件の損失が、スリッページによるものか、Stop Lossの移動によるものかを確認する。
Tradewaysの手法に最小リスクリワードのルールを追加し、次の決済済みTradeのサンプルがたまったら実績の比率と比べてください。過去の比率は将来の結果を予測しません。リスク開示をお読みください。