Criterio de Kelly: calcúlalo a partir de tus trades y elige una fracción
El criterio de Kelly indica la parte de tu cuenta que puede costar un trade perdedor promedio para lograr el crecimiento más rápido a largo plazo. Calcúlalo con tu tasa de aciertos y tu ratio de pago, entiende qué dimensiona y elige una fracción que respalde tu número de trades.
Dennis JahnActualizado el 16 oct 20269 min de lectura
Ya sabes cómo funciona. Ahora míralo en tus trades.
Importa tu historial una vez. Tradeways calcula cada número de este artículo sobre cada trade que has tomado y lo mantiene al día con cada trade que tomes después.
Podemos enviarte recordatorios de checkout, consejos de trading, novedades del producto y ofertas ocasionales. Cancela cuando quieras.
MetaTrader y ATAS se sincronizan solos. Tradovate y TradingView se sincronizan mediante la extensión del navegador. Cualquier otra plataforma llega como archivo.
Usamos cookies de analítica para mejorar Tradeways. Tú eliges cuáles usamos.Usamos cookies, incluidas las de analítica, para mejorar Tradeways.· Privacidad
En esta página7
El criterio de Kelly es la parte de tu cuenta que debes arriesgar en cada trade para que la cuenta crezca a la mayor tasa posible a largo plazo. Para trades que solo pueden ganar o perder, es Kelly % = W − (1 − W) ÷ R, donde W es tu tasa de aciertos y R es tu ganancia promedio dividida entre tu pérdida promedio. Con una tasa de aciertos del 45% y una ganancia promedio del doble de tu pérdida promedio, Kelly es 0.45 − 0.55 ÷ 2 = 17.5%.
Ese 17.5% es la parte de la cuenta que costaría un trade perdedor promedio, y es un techo, no un objetivo. Esta guía muestra cómo calcularlo a partir de tu diario, qué pasa con el crecimiento a cada lado de ese valor y por qué el número de trades detrás de tu tasa de aciertos decide cuánto de él debes usar.
Cuenta tus trades ganadores y perdedores en el periodo que quieres evaluar. Deja fuera los trades en breakeven de ambos recuentos.
Divide los ganadores entre ganadores más perdedores. Eso es W, tu tasa de aciertos.
Divide el total de tus trades ganadores entre el número de ganadores, y el total de tus trades perdedores entre el número de perdedores. Esas son tu ganancia promedio y tu pérdida promedio.
Divide la ganancia promedio entre el valor absoluto de la pérdida promedio. Eso es R, tu ratio de pago.
Calcula W − (1 − W) ÷ R.
Un resultado positivo es lo máximo que debería costar una pérdida promedio, como parte de la cuenta. Un resultado de 0 o menos significa que los trades medidos no tenían ventaja que dimensionar: con esos promedios, cualquier cantidad en riesgo reduce el crecimiento de la cuenta a largo plazo.
El trader de abajo es hipotético. En 44 trades cerrados tuvo 18 ganadores, 22 perdedores y 4 en breakeven, con una cuenta de 25,000 USD.
Dato
Cálculo
Valor
Tasa de aciertos W
18 ÷ (18 + 22)
45%
Ganancia promedio
5,400 USD ÷ 18
300 USD
Pérdida promedio
3,300 USD ÷ 22
150 USD
Ratio de pago R
300 ÷ 150
2.0
Kelly
0.45 − (0.55 ÷ 2.0)
17.5%
Con el Kelly completo, un trade perdedor promedio costaría el 17.5% de 25,000 USD, es decir, 4,375 USD. El medio Kelly son 2,187.50 USD y el cuarto de Kelly son 1,093.75 USD. La pérdida promedio real del trader, de 150 USD, es el 0.6% de la cuenta.
La fórmula trata un trade como una apuesta: pierdes la cantidad que pones en riesgo o ganas R veces esa cantidad. Por eso la fracción de Kelly dimensiona tu pérdida promedio, no el valor de tu posición ni necesariamente tu stop.
Si tu pérdida promedio es igual a la cantidad que planeas arriesgar hasta tu stop, ambas coinciden. Si sueles salir antes del stop, tu pérdida promedio es menor que tu riesgo planificado. Supón que el trader de arriba pierde en promedio 0.8 de su riesgo planificado. Para mantener la pérdida promedio en medio Kelly, el 8.75% de la cuenta, su riesgo planificado por trade sería 8.75% ÷ 0.8 ≈ 10.9%. Eso muestra la conversión, no un tamaño que debas usar: la sección sobre el número de trades, más abajo, explica por qué 40 trades decisivos respaldan mucho menos. Para convertir un riesgo planificado en un tamaño de posición para tu instrumento, usa la calculadora de tamaño de posición.
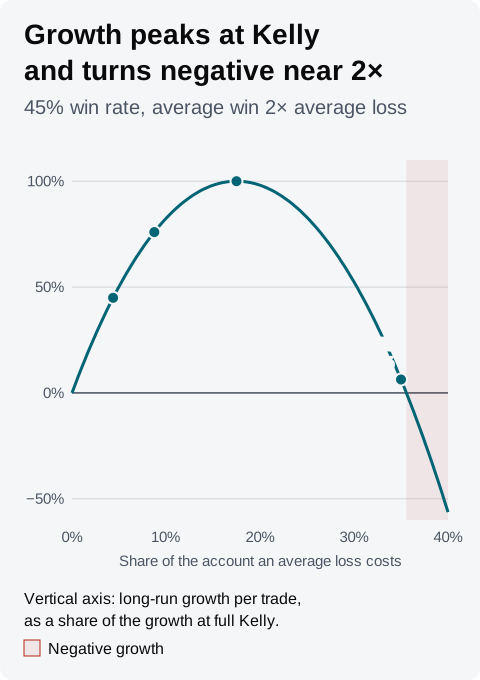
Kelly maximiza el crecimiento, pero cerca del máximo la curva de crecimiento es plana mientras que los drawdowns siguen creciendo con la fracción. El crecimiento a largo plazo por trade con una fracción f de la cuenta es W × ln(1 + f × R) + (1 − W) × ln(1 − f). Para el ejemplo:
Fracción de Kelly
Lo que cuesta la pérdida promedio
Crecimiento, parte del Kelly completo
Lo que cuestan cinco pérdidas seguidas
Cuarto
4.375%
45%
20.0%
Medio
8.75%
76%
36.7%
Completo
17.5%
100%
61.8%
Una vez y media
26.25%
77%
78.2%
Doble
35%
6%
88.4%
Cada pérdida de la última columna cuesta la fracción de lo que la cuenta tiene en ese momento. El medio Kelly conserva el 76% de la tasa de crecimiento y reduce el costo de cinco pérdidas seguidas del 61.8% de la cuenta al 36.7%. Una vez y media Kelly crece casi igual que el medio Kelly, con más del doble de drawdown por la misma racha. Con el doble de Kelly, el crecimiento es cercano a cero y, por encima de aproximadamente el 35.6%, se vuelve negativo: la cuenta se reduce con el tiempo aunque cada trade tenga un valor esperado positivo. Por debajo de Kelly renuncias a parte del crecimiento a cambio de drawdowns menores; por encima renuncias a casi el mismo crecimiento y asumes drawdowns mayores.
Cinco pérdidas seguidas no son un evento raro con esta tasa de aciertos. Con una probabilidad del 55% de perder cada trade decisivo, y con trades independientes entre sí, la probabilidad de que haya al menos una racha de cinco o más pérdidas es de alrededor del 62% en 40 trades y de alrededor del 92% en 100, según el cálculo directo.
Trader hipotético. El medio Kelly y una vez y media Kelly crecen a un ritmo similar, pero la fracción mayor implica drawdowns mucho más profundos, y el crecimiento se vuelve negativo justo por encima del doble de Kelly.
El artículo de John Kelly de 1956, A New Interpretation of Information Rate, consultado el 16 de octubre de 2026, define la tasa de crecimiento a largo plazo en la que se basa esta fórmula y muestra que, en apuestas a la par, se maximiza apostando la probabilidad de ganar menos la probabilidad de perder, la fórmula anterior con R = 1. El mismo artículo muestra que apostar todo el capital cada vez deja en la ruina, con probabilidad uno, a un apostador que siga apostando.
Tu tasa de aciertos es una estimación basada en un número limitado de trades. Su error estándar es √(W × (1 − W) ÷ n), donde n es el número de ganadores más perdedores. Para los 40 trades decisivos del ejemplo, eso es √(0.45 × 0.55 ÷ 40) ≈ 7.9 puntos porcentuales.
Una tasa de aciertos un error estándar más baja, 37.1%, con el mismo ratio de pago da un Kelly de 0.3713 − 0.6287 ÷ 2 ≈ 5.7%. Si esa fuera la tasa de aciertos real, dimensionar con el 17.5% medido sería cerca de tres veces Kelly, y la tasa de crecimiento con ese tamaño es negativa. Por eso, 40 trades con una tasa de aciertos del 45% no permiten descartar que el Kelly completo reduzca la cuenta.
La tabla mantiene la tasa de aciertos medida en 45% y el ratio de pago en 2.0, y cambia solo el número de trades decisivos.
Trades decisivos
Error estándar
Tasa de aciertos un error más baja
Kelly con esa tasa de aciertos
40
7.9 puntos
37.1%
5.7%
100
5.0 puntos
40.0%
10.0%
200
3.5 puntos
41.5%
12.2%
400
2.5 puntos
42.5%
13.8%
El ratio de pago también es una estimación, y unos pocos ganadores grandes pueden moverlo. Dimensionar según la cifra de Kelly de una tasa de aciertos pesimista te mantiene por debajo del máximo cuando tus estimaciones resultan altas. El medio Kelly no es seguro de forma automática: con 40 trades, el medio Kelly del ejemplo, 8.75%, sigue estando por encima del 5.7% que resulta de una tasa de aciertos un error estándar más baja. El crecimiento con 8.75% seguiría siendo positivo con esa tasa de aciertos, pero estarías más allá de su máximo y asumirías drawdowns mayores a cambio de menos crecimiento.
Trades en breakeven. Un trade que cierra exactamente en cero deja la cuenta sin cambios, así que no mueve la fracción que maximiza el crecimiento. Solo reduce el crecimiento por trade, porque son menos los trades que deciden el resultado. Por eso los breakevens quedan fuera de W y de R. Si tus breakevens son pérdidas pequeñas después de comisiones, pertenecen a los perdedores. En Tradeways, un umbral de breakeven mueve a breakeven las ganancias y pérdidas pequeñas. Si mueve trades perdedores que quieres contar como pérdidas, bájalo antes de leer la cifra de Kelly.
Trades de distintos tamaños. La fórmula supone que cada ganancia es igual a la ganancia promedio y cada pérdida es igual a la pérdida promedio. Los trades reales varían. Si los ganadores del ejemplo se repartieran entre 100 USD y 500 USD, con un promedio que siguiera siendo 300 USD, la fracción que maximiza el crecimiento a largo plazo con esos resultados es de alrededor del 14.5%, no del 17.5%. En este ejemplo, la dispersión de los ganadores reduce el óptimo en 3 puntos porcentuales, un motivo más para dimensionar por debajo de lo que indica la fórmula.
El widget del criterio de Kelly de un dashboard de Tradeways, descrito en la documentación de widgets, usa:
Trades: los trades cerrados dentro del alcance de cuentas del dashboard y del filtro global.
Tasa de aciertos: ganadores divididos entre ganadores más perdedores, entre los trades con P&L conocido. Los trades en breakeven, incluidos los que reclasifica tu umbral de breakeven, no cuentan en ninguno de los dos.
Ratio de pago: el ganador promedio dividido entre el valor absoluto del perdedor promedio, en P&L en la moneda de la cuenta, que la tarjeta muestra como R:R. Es el ratio realizado de tus trades cerrados, no la relación beneficio:riesgo que planeaste al entrar.
Kelly: W − (1 − W) ÷ R, mostrado como porcentaje. La tarjeta muestra el Kelly completo; la mitad o la cuarta parte las calculas tú.
Para los 44 trades del ejemplo, la tarjeta muestra 17.5% con "45% WR · 2.00 R:R", y debajo la ganancia y la pérdida promedio. Una cifra negativa significa que los trades de ese alcance no tenían ventaja con esos promedios. La tarjeta muestra "—" cuando el alcance no tiene ganadores o no tiene perdedores.
Como el widget sigue el filtro global, puedes leer una cifra de Kelly independiente para una estrategia, un símbolo o una hora del día. Cada cifra filtrada se apoya en menos trades, así que compara su número de trades con la tabla anterior antes de dimensionar según ella. Una simulación de Monte Carlo muestra qué hace una fracción elegida con distintos órdenes de los mismos trades, el riesgo de ruina es la probabilidad de que una fracción lleve la cuenta hasta un umbral de drawdown que tú defines, y el tamaño de posición trata el dimensionamiento de fracción fija.
La fracción de Kelly describe resultados pasados y no predice el próximo trade. Lee el aviso de riesgos de Tradeways antes de usarla para dimensionar una posición.