Relación riesgo/beneficio: fija un mínimo y comprueba lo que entregan tus salidas
La relación riesgo/beneficio compara la distancia hasta tu objetivo con la distancia hasta tu stop. Fija un mínimo a partir de tu tasa de aciertos y comprueba la relación que entregaron tus trades cerrados.
Usamos cookies, incluidas las de analítica, para mejorar Tradeways. · Privacidad
La relación riesgo/beneficio compara lo que un trade puede ganar en su objetivo con lo que pierde en su stop. Una entrada Long en 100 con un stop en 98 y un objetivo en 104 arriesga 2 puntos para ganar 4, una relación de 2:1. La relación planificada más baja que alcanza el punto de equilibrio con tu tasa de aciertos, antes de costos, es (1 − tasa de aciertos) ÷ tasa de aciertos: 1.50:1 con una tasa de aciertos del 40%. Después comprueba la relación realizada, ganancia promedio ÷ pérdida promedio, para saber si tus salidas respetaron el plan.
Los traders escriben la misma relación en ambos sentidos, como 1:2 o como 2:1. Esta página usa beneficio-riesgo (R:R) y pone siempre el beneficio primero: 2:1 significa que el objetivo está al doble de distancia de la entrada que el stop.
Para una entrada Short en 50 con un stop en 51 y un objetivo en 48.50, el riesgo es 1 y el beneficio es 1.50, así que el R:R es 1.50:1.
El tamaño de la posición no cambia la relación planificada. Operar 100 o 300 acciones del ejemplo Long anterior sigue arriesgando 2 puntos para ganar 4. El tamaño cambia el monto de dinero en riesgo, que calcula la calculadora de tamaño de posición. Para comprobar la aritmética de un trade, usa la calculadora de riesgo/beneficio.
La relación planificada no incluye comisiones, spread ni slippage, y supone que el trade sale completo en el stop o en el objetivo.
Un R:R planificado solo dice algo junto a la frecuencia con la que ganan tus trades. Con esperanza cero, el dinero ganado en los ganadores compensa el dinero perdido en los perdedores:
Tasa de aciertos
R:R mínimo antes de costos
30%
2.33:1
35%
1.86:1
40%
1.50:1
45%
1.22:1
50%
1.00:1
60%
0.67:1
Es la fórmula de la tasa de aciertos de breakeven resuelta en sentido inverso. Esa página parte de la relación y devuelve la tasa de aciertos que necesitas; esta tabla parte de tu tasa de aciertos y devuelve la relación que necesitas.
Para incluir los costos, exprésalos en R. Si una unidad de riesgo son 100 USD y un viaje de ida y vuelta promedio cuesta 10 USD, los costos son 0.10R por trade. El mínimo pasa a ser:
Con una tasa de aciertos del 40% y 0.10R de costos, es (0.60 + 0.10) ÷ 0.40 = 1.75:1. Planificar trades por debajo de 1.75:1 con esa tasa de aciertos da un promedio negativo antes del slippage, si los ganadores llegan al objetivo y los perdedores salen en el stop.
Toma la tasa de aciertos de una muestra de trades cerrados con el mismo Setup y con distancias de stop y objetivo más o menos iguales. Cuenta los trades en breakeven del mismo modo en la tasa de aciertos y en los promedios con los que la compares. Un objetivo más lejano suele alcanzarse con menos frecuencia, así que una tasa de aciertos medida con 1.50:1 no se traslada a trades planificados con 3:1. El mínimo es un piso para el plan. No demuestra que el Setup seguirá ganando con esa tasa.
El plan y las ejecuciones difieren. Algunos ganadores se cierran antes del objetivo, y algunas pérdidas superan el stop por slippage, un gap o un stop movido. La relación realizada mide lo que ocurrió en realidad:
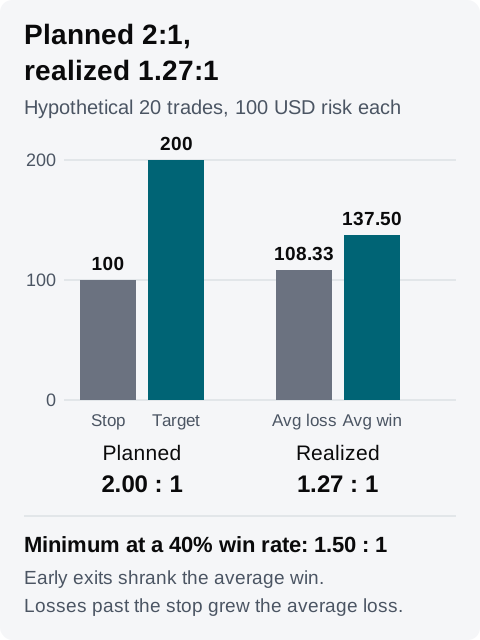
Esta es una muestra hipotética de 20 trades cerrados. Cada uno arriesgó 100 USD y se planificó con 2:1, con un objetivo de 200 USD. Los resultados son antes de costos.
Resultado
Trades
Resultado de cada uno
Total
Llegó al objetivo
3
+200 USD
+600 USD
Cerrado antes del objetivo
5
+100 USD
+500 USD
Salió en el stop
10
−100 USD
−1,000 USD
Perdió más que el stop
2
−150 USD
−300 USD
Total
20
−200 USD
Los ocho ganadores ganaron 1,100 USD, una ganancia promedio de 137.50 USD. Los 12 perdedores perdieron 1,300 USD, una pérdida promedio de 108.33 USD. El R:R realizado es 137.50 ÷ 108.33 = 1.27:1.
Muestra hipotética. El plan superó el mínimo de 1.50:1 para una tasa de aciertos del 40%; la relación realizada no.
La tasa de aciertos es 8 de 20, es decir, 40%, así que el mínimo es 1.50:1. El 2:1 planificado lo superó. Si todos los ganadores hubieran llegado al objetivo y todas las pérdidas hubieran salido en el stop, la misma tasa de aciertos del 40% habría promediado +20 USD por trade: 0.40 × 200 − 0.60 × 100. Algunas de las salidas anticipadas podrían haberse revertido en pérdidas, así que esta es la aritmética del plan, no un resultado que la muestra habría producido. El 1.27:1 realizado no superó el mínimo, y la muestra promedió −10 USD por trade: 0.40 × 137.50 − 0.60 × 108.33. Ambos lados de la brecha se ven en la tabla: cinco salidas anticipadas redujeron la ganancia promedio, y dos pérdidas más allá del stop elevaron la pérdida promedio.
Esta comparación funciona porque todos los trades arriesgaron los mismos 100 USD. Cuando tu riesgo por trade varía, los trades más grandes dominan ambos promedios y la brecha mezcla el dimensionamiento con las salidas. En ese caso, divide cada resultado entre su propio riesgo inicial y compara los múltiplos de R.
Registra el plan en cada trade. Agrega los niveles de Stop Loss y Take Profit a cada trade. Tradeways muestra el riesgo, el beneficio y la relación planificada calculados cuando ambos niveles están registrados. Una estrategia puede aportar niveles predeterminados.
Agrega la regla R:R mínimo a la estrategia. Es una de las reglas de Gestión de riesgo y comprueba la relación planificada de cada trade a partir de su entrada promedio, el stop y el objetivo. Fíjala en tu mínimo después de costos, porque la relación planificada no incluye costos. Un trade sin stop o sin objetivo devuelve N/A, y los resultados N/A quedan fuera del porcentaje de cumplimiento. Agrega también las reglas Stop Loss obligatorio y Take Profit obligatorio, para que los trades registrados sin niveles incumplan una regla en lugar de quedar fuera de la comprobación.
Agrega el Widget Riesgo:Beneficio a un Dashboard. A pesar del nombre, pone el beneficio primero: informa del R:R realizado como ganancia promedio ÷ pérdida promedio, con ambos promedios debajo. Asegúrate de que el Widget y la regla abarquen los mismos trades antes de compararlos. Si los resultados en que se basa ya incluyen comisiones, compáralo con el mínimo antes de costos; si no las incluyen, compáralo con el mínimo después de costos. Los trades clasificados como breakeven quedan fuera de ambos promedios, así que muchas salidas en equilibrio no se reflejan en esta relación.
Compara los dos números. Si el R:R realizado está por debajo de tu mínimo mientras la regla se cumple, las relaciones planificadas superaron el mínimo y las salidas cambiaron el resultado. Para encontrar el origen de la brecha, compara la salida de cada perdedor con su stop y la de cada ganador con su objetivo. Las guías sobre la excursión máxima adversa y la excursión máxima favorable explican cómo medir cuánto se movió el precio en contra de un trade y más allá de él.
Para la muestra hipotética anterior, una nota podría decir:
Estrategia A, cuenta de práctica, 20 trades cerrados, 100 USD de riesgo cada uno. Tasa de aciertos del 40%, así que el R:R mínimo antes de costos es 1.50:1. Todos los trades se planificaron con 2:1, y la regla R:R mínimo, fijada en 1.50 porque este ejemplo no incluye costos, se cumplió en los 20.
Realizado: ganancia promedio de 137.50 USD, pérdida promedio de 108.33 USD, R:R de 1.27:1, por debajo del mínimo. Cinco ganadores se cerraron antes del objetivo. Dos pérdidas superaron el stop en 50 USD.
Próximos 20 trades: registrar el motivo de cada salida antes del objetivo y comprobar si esos motivos se repiten. Comprobar si las dos pérdidas mayores se debieron al slippage o a mover el stop.
Agrega una regla R:R mínimo a tu estrategia en Tradeways y compárala con la relación realizada después de tu próxima muestra de trades cerrados. Una relación histórica no predice resultados futuros; lee el declaración de riesgos.