Sharpe Ratio: so berechnest du sie aus deinem Tages-P&L
Die Sharpe Ratio teilt dein durchschnittliches Tagesergebnis durch die Standardabweichung deiner Tagesergebnisse. Berechne sie Schritt für Schritt, sieh, warum Tools bei der Zahl voneinander abweichen, und prüfe, wie viele Tage hinter ihr stehen.
Wir verwenden Cookies, einschließlich Analysen, um Tradeways zu verbessern. · Datenschutz
Die Sharpe Ratio ist dein durchschnittliches Tagesergebnis geteilt durch die Standardabweichung deiner Tagesergebnisse, ein Maß dafür, wie weit sich deine Tage um diesen Durchschnitt streuen. Zum Annualisieren multiplizierst du mit √252. Beispiel: Zehn Tage mit einem Durchschnitt von +30 USD und einer Standardabweichung von 280.99 USD ergeben 30 ÷ 280.99 × 15.87 = 1.69.
Eine Tabellenkalkulation kann für dieselben zehn Tage 1.79 zeigen, und zehn Tage sind zu wenig, als dass eine der beiden Zahlen viel aussagen würde. Dieser Leitfaden rechnet das Beispiel Schritt für Schritt durch, zeigt, welche Entscheidungen die Zahl verändern, und stellt die Konvention vor, die Tradeways verwendet.
Sharpe Ratio = (durchschnittliches Tagesergebnis − täglicher risikofreier Zinssatz) ÷ Standardabweichung der Tagesergebnisse × √252
Standardabweichung = √(Summe der quadrierten Abweichungen vom Durchschnitt ÷ (n − 1))
Dabei ist n die Zahl der Tage. Manche Tools teilen stattdessen durch n, wie das Beispiel zeigt.
Liste dein tägliches Netto-P&L auf, ein Wert pro Handelstag. Das durchschnittliche Tagesergebnis ist ihre Summe geteilt durch die Zahl der Tage.
Ziehe von jedem Tag den Durchschnitt ab, quadriere jede Differenz und addiere die Quadrate.
Teile durch n − 1 und ziehe die Wurzel. Das ist die Standardabweichung.
Ziehe den täglichen risikofreien Zinssatz vom Durchschnitt ab. Bei P&L in Währung ist der Zinssatz 0; der Abschnitt zu Tradeways unten erklärt, warum.
Teile durch die Standardabweichung und multipliziere dann mit √252 ≈ 15.87, um zu annualisieren.
Die Kennzahl hat keine Einheit, weil sich die Einheit des Durchschnitts mit der Einheit der Standardabweichung kürzt. Verwende für alle Tage dieselbe Einheit: Währung, R-Vielfache oder einen Prozentsatz des Kontos.
Das folgende Konto ist hypothetisch, und es ist dasselbe, das der Leitfaden zur Sortino Ratio verwendet. Die Tagesergebnisse verstehen sich nach Gebühren in USD.
Tag
Netto-P&L
Abweichung vom Durchschnitt von +30
Abweichung quadriert
1
+420
+390
152,100
2
−310
−340
115,600
3
+180
+150
22,500
4
+260
+230
52,900
5
−240
−270
72,900
6
−90
−120
14,400
7
+350
+320
102,400
8
−380
−410
168,100
9
+120
+90
8,100
10
−10
−40
1,600
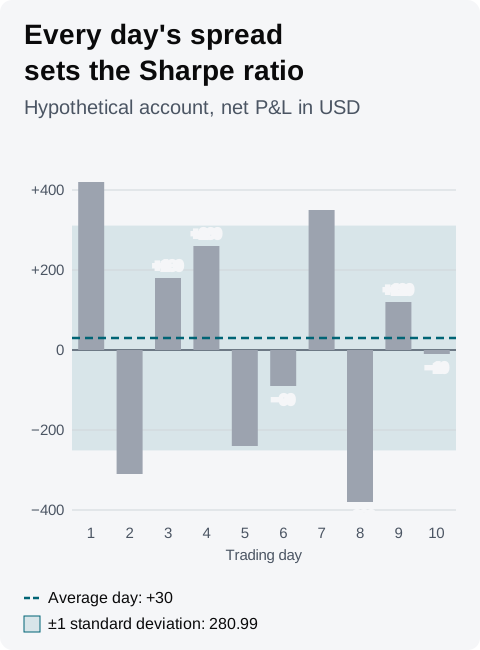
Die zehn Tage summieren sich auf +300 USD, der Durchschnittstag liegt also bei +30 USD. Die zehn Quadrate ergeben zusammen 710,600.
Die Standardabweichung ist √(710,600 ÷ 9) = 280.99 USD. Die tägliche Kennzahl ist 30 ÷ 280.99 = 0.1068, annualisiert 0.1068 × 15.87 = 1.69.
Hypothetisches Konto. Der Abstand jedes Tages vom Durchschnitt von +30 USD geht in die Standardabweichung ein, Gewinntage eingeschlossen.
Der Urheber der Kennzahl definiert sie mit der obigen Formel. Stand 15. Oktober 2026 definiert William Sharpes Aufsatz von 1994, The Sharpe Ratio, die historische Kennzahl als durchschnittliche Rendite über einer Benchmark, geteilt durch die Standardabweichung dieser Überschussrenditen, und nennt als Tabellenformel AVERAGE ÷ STDEV. Die Entscheidungen rund um diese Formel unterscheiden sich von Tool zu Tool:
Divisor: Stand 15. Oktober 2026 teilt STDEV.S in Excel durch n − 1, für eine Stichprobe, und STDEV.P durch n, für eine ganze Grundgesamtheit. Mit n ist die Standardabweichung des Beispiels √(710,600 ÷ 10) = 266.57 USD und die Kennzahl 1.79. Der Abstand schrumpft, je mehr Tage es werden.
Tage: Ein Durchschnitt über die Tage, an denen du gehandelt hast, unterscheidet sich von einem über alle Wochentage, weil Tage ohne Trades als 0 zählen. Lagen die zehn Handelstage innerhalb von 14 Wochentagen, senken die vier leeren Tage den Durchschnitt auf 21.43 USD und die Standardabweichung auf 234.22 USD, und die Kennzahl fällt auf 1.45.
Annualisierung: √252 setzt 252 Tage wie die gemessenen voraus. Sharpes Aufsatz von 1994 leitet diese Skalierung für Periodenrenditen her, die sich addieren und keine serielle Korrelation haben. Wenn du an drei Tagen pro Woche handelst, etwa 156 Tage im Jahr, wird dieselbe tägliche Kennzahl zu 0.1068 × √156 = 1.33 annualisiert.
Risikofreier Zinssatz: Ihn abzuziehen senkt die Kennzahl, und er gilt nur für Ergebnisse, die als Renditen gemessen werden.
Bevor du deine Zahl mit der aus einer Tabellenkalkulation, einem Broker-Bericht oder einem anderen Zeitraum vergleichst, prüfe, ob beide denselben Divisor, dieselben Tage, dieselbe Annualisierung und denselben Zinssatz verwenden.
Sharpes Aufsatz von 1994 hält fest, dass die t-Statistik der durchschnittlichen Rendite der Kennzahl pro Periode mal √T entspricht, der Wurzel aus der Zahl der Renditen. Für das Beispiel sind das 0.1068 × √10 = 0.34. Der Durchschnittstag beträgt etwa ein Drittel seines Standardfehlers, der 280.99 ÷ √10 = 88.86 USD ist.
Eine so kleine t-Statistik bedeutet, dass ein einzelner Tag den Schluss ändern kann. Nimm Tag 1 heraus, den Tag mit +420 USD, und die übrigen neun Tage haben einen Durchschnitt von −13.33 USD.
Die t-Statistik wächst mit der Wurzel aus der Zahl der Tage. Bei derselben täglichen Kennzahl ergeben 100 Tage 1.07 und 252 Tage 1.69. Über genau 252 Tage entspricht die t-Statistik der annualisierten Kennzahl. Eine annualisierte Zahl von 1.69, aus zehn Tagen berechnet, steht auf weit schwächerer Grundlage als eine aus einem Handelsjahr.
Kein Schwellenwert für eine gute Sharpe Ratio lässt sich auf dein eigenes Tages-P&L übertragen. Zur Einordnung: Sharpes Aufsatz von 1994 veranschaulicht „den Aktienmarkt“ mit einer jährlichen Kennzahl von 0.40, aus typischen Schätzungen von 6% mittlerer Überschussrendite und 15% Standardabweichung pro Jahr. Diese Zahl beschreibt prozentuale Renditen auf Kapital, das jeden Tag investiert ist. Eine Kennzahl aus deinem P&L in Währung über die Tage, an denen du gehandelt hast, misst etwas anderes, und jede einzelne Entscheidung oben verschiebt die Zahl des Beispiels irgendwo zwischen 1.33 und 1.79, eine Spanne, die breiter ist als diese gesamte 0.40.
Vergleiche deine Kennzahl mit deinen eigenen früheren Zeiträumen, auf dieselbe Weise berechnet und über genug Tage, dass sie etwas aussagen.
Nur das Vorzeichen kannst du für sich lesen, und nur für den gemessenen Zeitraum. Bei einem risikofreien Zinssatz von 0 bedeutet eine Kennzahl unter 0, dass dein Durchschnittstag in diesem Zeitraum Geld verloren hat.
Die Sharpe Ratio teilt deinen Durchschnittstag durch die Streuung aller Tage. Ein Gewinntag weit über dem Durchschnitt vergrößert die Standardabweichung daher genauso wie ein Verlusttag, der gleich weit darunter liegt. Die Sortino Ratio teilt denselben Durchschnitt durch die Downside Deviation, die nur die Verlusttage bestimmen.
Für das Beispiel zeigt Tradeways eine Sortino Ratio von 1.92 neben der Sharpe Ratio von 1.69. Der Leitfaden zur Sortino Ratio ergänzt ein Konto mit denselben Verlusttagen und einem großen Gewinntag: Seine Sharpe Ratio fällt auf 1.20, während seine Sortino Ratio bei 1.92 bleibt. Driften die beiden Kennzahlen auseinander, prüfe, ob sich deine Gewinntage oder deine Verlusttage verändert haben.
Keine der beiden Kennzahlen zeigt, wie tief das Konto zwischen Hochpunkten gefallen ist. Das tut der maximale Drawdown. Profitfaktor und Trading-Erwartungswert messen deine Trades ohne jede Gewichtung nach Volatilität.
Das Sharpe-Ratio-Widget auf einem Tradeways Dashboard, beschrieben in der Widget-Dokumentation, verwendet:
Tage: die Tage im Umfang des Dashboards mit geschlossenen Trades, gruppiert nach dem Tag, an dem jeder Trade in deiner Tradeways-Zeitzone geschlossen wurde. Die Karte zeigt die Zahl der Tage, zum Beispiel „10d · annualized“.
Durchschnitt: der Mittelwert des P&L dieser Tage, im P&L-Anzeigemodus des Dashboards.
Standardabweichung: die Stichproben-Standardabweichung, geteilt durch n − 1.
Annualisierung: √252.
Risikofreier Zinssatz: in den Einstellungen des Widgets festgelegt, standardmäßig 0. Das Widget zieht den Jahreszins geteilt durch 252 vom Durchschnittstag ab.
Für das Beispielkonto zeigt das Widget bei P&L in Währung und einem risikofreien Zinssatz von 0 1.69. Wenn du an weniger als 252 Tagen im Jahr handelst, denk daran, dass √252 ein Jahr beschreibt, in dem du jeden Tag handelst, wie die Annualisierung oben zeigt. Eine Tabellenkalkulation mit STDEV.P zeigt für dieselben zehn Tage 1.79.
Ein risikofreier Zinssatz ist eine prozentuale Rendite und lässt sich daher nur von Ergebnissen abziehen, die ebenfalls Renditen sind. Verwende ihn, wenn das Dashboard das P&L als Prozentsatz des Kontos zeigt. Bei P&L in jeder anderen Einheit lass ihn bei 0. Die Karte zeigt „—“, wenn der Umfang weniger als zwei Tage enthält oder jeder Tag dasselbe Ergebnis hat.
Die Kennzahl beschreibt vergangene Ergebnisse und sagt die nächste Session nicht voraus. Lies die Risikohinweise von Tradeways, bevor du sie als Grundlage für eine Trading-Entscheidung nutzt.