Trading-Erwartungswert: berechnen und die Stichprobe prüfen
Berechne den Trading-Erwartungswert aus einer klar definierten Menge von Trades. Berücksichtige Kosten, Trades mit Nullergebnis und die Eingaben im Rechner und speichere eine nachvollziehbare Journal-Notiz.
Wir verwenden Cookies, einschließlich Analysen, um Tradeways zu verbessern. · Datenschutz
Der historische Trading-Erwartungswert ist das durchschnittliche Ergebnis pro Trade in einer definierten Stichprobe. Addiere die Ergebnisse nach Kosten und teile die Summe durch die Anzahl der Trades. Ein positiver Wert beschreibt einen positiven Durchschnitt in dieser Stichprobe. Er sagt nicht, was der nächste Trade oder die nächste Stichprobe bringen wird.
Um deine Zahl zu prüfen, halte Konto, Strategie, Zeitraum und Einheit konstant. Dieses Beispiel zeigt, wie du Kosten und Trades mit Nullergebnis im Rechner für den Trading-Erwartungswert behandelst und anschließend festhältst, was du in deinem Journal berechnet hast.
Verwende geschlossene Trades, deren Ergebnisse du überprüfen kannst. Nimm jeden Trade auf, der die Definition der Stichprobe erfüllt, auch Trades mit einem Ergebnis von null.
Du kannst das Ergebnis in einer Kontowährung oder in R-Vielfachen ausdrücken. Für eine R-Berechnung pro Trade teilst du das Ergebnis jedes Trades vor der Mittelwertbildung durch sein eigenes Anfangsrisiko. Teile keine Währungssumme durch einen beliebigen Risikobetrag, um das Ergebnis dann als durchschnittliches R auszugeben.
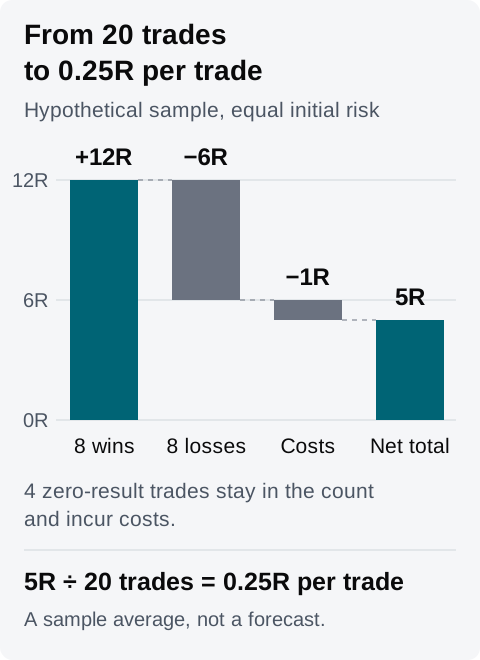
Hier ist eine hypothetische Stichprobe aus 20 geschlossenen Trades. Jeder Trade hat dasselbe Anfangsrisiko und kostet jeweils 0.05R. Die Anzahlen sind so gewählt, dass sich die Rechnung leicht nachprüfen lässt; 20 Trades sind keine Schwelle für eine Validierung.
Ergebnis vor Kosten
Anzahl der Trades
Summe vor Kosten
+1.50R
8
+12.00R
−0.75R
8
−6.00R
0R
4
0R
Gesamt
20
+6.00R
Die Kosten betragen 20 × 0.05R = 1R. Ziehe sie einmal ab: 6R − 1R = 5R nach Kosten. Teile durch alle 20 Trades, dann erhältst du 0.25R pro Trade.
Hypothetische Berechnung. Die vier Trades mit Nullergebnis tragen kein Brutto-R bei, bleiben aber in der Anzahl und verursachen jeweils die 0.05R Kosten aus dem Beispiel.
Wenn die erfassten Trade-Ergebnisse die Kosten bereits enthalten, addiere diese Nettoergebnisse und teile durch 20. Würdest du dieselben Gebühren noch einmal abziehen, wäre der Durchschnitt zu niedrig.
Der Rechner verbindet Trefferquote, durchschnittlichen Gewinn, durchschnittlichen Verlust und Kosten pro Trade. Er setzt die Verlustquote auf 100% minus Trefferquote, seine zweite Gruppe enthält also jeden Trade ohne Gewinn. Wenn deine Stichprobe Trades mit Nullergebnis enthält, beziehe sie in den Durchschnitt dieser Gruppe ein.
Im Beispiel ergeben die acht positiven Trades eine Trefferquote von 8 ÷ 20 = 40%. Die übrigen 12 Trades bestehen aus acht Verlusten und vier Nullergebnissen. Ihr gemeinsamer Bruttoverlust beträgt 6R, die Eingabe Durchschnittlicher Verlust im Rechner ist also 6R ÷ 12 = 0.50R. Der Durchschnitt der acht Verlusttrades allein liegt bei 0.75R, doch das ist nicht die richtige Eingabe für die 60%-Gruppe ohne Gewinn in diesem Rechner.
Jeder geschlossene Trade der definierten Stichprobe
Die Rechnung lautet 0.40 × 1.50R − 0.60 × 0.50R − 0.05R = 0.25R pro Trade. Mit 20 multipliziert ergibt das dieselbe Summe von 5R wie die Datensätze oben.
Dieses Beispiel gruppiert die Trades nach ihrem Ergebnis vor Kosten, weil es die Kosten separat abzieht. Wenn du stattdessen Ergebnisse nach Kosten verwendest, gruppiere und mittle diese Nettoergebnisse und setze die separate Kosteneingabe auf null. Übernimm die Trefferquote eines Journals nicht, ohne zu prüfen, wie es Breakeven-Trades einordnet.
Behalte die Payoff- und Kosteneingaben von oben bei, ändere aber die Trefferquote auf 30%. Der berechnete Durchschnitt wird dann 0.30 × 1.50R − 0.70 × 0.50R − 0.05R = 0.05R pro Trade. Eine Änderung um zehn Prozentpunkte hat den modellierten Durchschnitt um 0.20R gesenkt.
Das ist ein hypothetisches Szenario, keine zweite beobachtete Stichprobe. Notiere, welche Eingaben aus den Datensätzen stammen und welche du von Hand geändert hast.
Die hochgerechnete Summe im Rechner multipliziert den Durchschnitt mit der eingegebenen Trade-Anzahl. Änderst du die Anzahl von 20 auf 200, steigt die Hochrechnung von 5R auf 50R. Dadurch kommen keine Trade-Datensätze hinzu, und es gibt keinen Beleg, dass der Durchschnitt bestehen bleibt. Weder eine Hochrechnung noch ein positiver historischer Durchschnitt sagt dir, welche Positionsgröße du verwenden solltest.
Nutze die Datensätze hinter der Zahl, damit deine Prüfung nachvollziehbar bleibt:
Wähle das Konto aus und stelle den globalen Filter auf deine Strategie, einen abgeschlossenen Zeitraum und geschlossene Trades ein. Prüfe die Zeitzone, die für den Zeitraum gilt.
Öffne das Trade-Log und entferne lokale Filter, die passende Datensätze ausschließen würden. Prüfe Trade-Ergebnisse und Gebühren, bevor du Eingaben übernimmst.
Wenn du Dashboard-Widgets vergleichst, prüfe ihre Kontozuordnung und Filter. Überlagern kombiniert einen Widget-Filter mit dem globalen Filter; Ersetzen gibt dem Widget einen eigenen Filter. Unterschiedliche Bereiche können aus demselben Konto unterschiedliche Zahlen ergeben.
Halte die Anzeigeeinheit konstant. Wenn du R verwendest, prüfe die Risikobasis jeder Zahl, bevor du sie mit deiner Berechnung pro Trade vergleichst. Eine gleiche Bezeichnung allein beweist nicht, dass die Berechnungen denselben Nenner verwenden.
Speichere die Definition der Stichprobe, die Berechnung und offene Fragen auf einer Journal-Seite oder im passenden Wocheneintrag. Verknüpfe die geprüften Trades und warte, bis der Speicherstatus angezeigt wird.
Ein leerer oder unvollständiger Widget-Wert ist nicht null. Prüfe die fehlenden Eingaben, bevor du ihn interpretierst. Die Widget-Dokumentation erklärt die Konto-, Filter- und Datenzustände.
Für die hypothetische Stichprobe oben könnte eine fertige Notiz so lauten:
Übungskonto, Strategie A, 14.–18. September 2026, Europe/Zurich. Ich habe alle 20 geschlossenen Trades in diesem Bereich einbezogen. In diesem Beispiel haben alle dasselbe Anfangsrisiko.
Vor Kosten: acht Trades mit +1.50R, acht mit −0.75R und vier mit 0R. Bruttosumme 6R. Kosten 1R. Nettosumme 5R, also 0.25R pro Trade.
Eingaben im Rechner: Trefferquote 40%, durchschnittlicher Gewinn 1.50R, durchschnittliches Ergebnis ohne Gewinn −0.50R, eingegeben als Verlust von 0.50R, Kosten 0.05R, Anzahl 20. Der Rechner stimmt mit der Summe der Datensätze überein. Seine Verlustquote von 60% enthält die vier Trades mit Nullergebnis.
Außerdem habe ich hypothetisch eine Trefferquote von 30% bei ansonsten unveränderten Payoff-Eingaben getestet. Das ergab 0.05R pro Trade. Dieses Szenario habe ich nicht beobachtet, und ich habe nicht belegt, dass einer der beiden Durchschnitte bestehen bleibt.
Nutze das Tradeways-Journal, um deine eigene Stichprobe und die Datensätze dahinter zu speichern. Welche Grenzen historische Ergebnisse für Trading-Entscheidungen haben, liest du im Risikohinweis.