Sortino Ratio: so berechnest du sie aus deinem Tages-P&L
Die Sortino Ratio teilt dein durchschnittliches Tagesergebnis durch die Downside Deviation deiner Verlusttage. Berechne sie Schritt für Schritt, sieh, warum Tools bei der Zahl voneinander abweichen, und lies sie neben der Sharpe Ratio.
Wir verwenden Cookies, einschließlich Analysen, um Tradeways zu verbessern. · Datenschutz
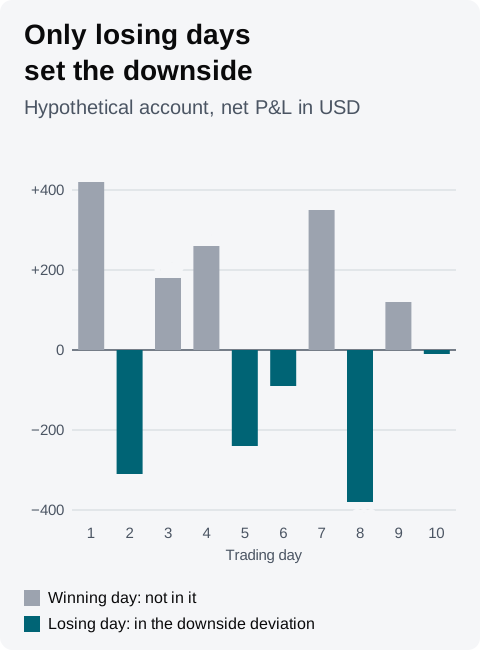
Die Sortino Ratio ist dein durchschnittliches Tagesergebnis geteilt durch deine Downside Deviation, ein Maß dafür, wie groß deine Verlusttage sind. Anders als die Sharpe Ratio ignoriert sie, wie weit sich deine Gewinntage streuen. Zum Annualisieren multiplizierst du mit √252. Beispiel: Zehn Tage mit einem Durchschnitt von +30 USD und einer Downside Deviation von 175.01 USD ergeben 30 ÷ 175.01 × 15.87 = 2.72.
Dieselben zehn Tage können auch 1.92 ergeben, je nachdem, wie die Downside Deviation gemittelt wird. Dieser Leitfaden rechnet ein Beispiel auf beide Arten durch, vergleicht es mit der Sharpe Ratio und zeigt, welche Konvention Tradeways verwendet.
Downside Deviation = √(Summe der quadrierten Unterschreitungen des Zielwerts ÷ n)
Dabei ist n die Zahl der Tage, die du zählst. Tools weichen hier voneinander ab, wie das Beispiel zeigt.
Liste dein tägliches Netto-P&L auf, ein Wert pro Handelstag. Das durchschnittliche Tagesergebnis ist ihre Summe geteilt durch die Zahl der Tage.
Lege einen Zielwert fest. Bei einem Zielwert von 0 ist jeder Verlusttag eine Unterschreitung. Dieser Leitfaden verwendet 0, den Zielwert von Tradeways.
Quadriere die Unterschreitung jedes Verlusttags und addiere die Quadrate.
Teile durch n und ziehe die Wurzel. Das ist die Downside Deviation.
Teile das durchschnittliche Tagesergebnis minus Zielwert durch die Downside Deviation und multipliziere dann mit √252 ≈ 15.87, um zu annualisieren.
Die Kennzahl hat keine Einheit, weil sich die Einheit des Durchschnitts mit der Einheit der Downside Deviation kürzt. Verwende für alle Tage dieselbe Einheit: Währung, R-Vielfache oder einen Prozentsatz des Kontos.
Beide Ergebnisse oben sind korrekt berechnet. Sie unterscheiden sich in einer Entscheidung: ob n alle Tage zählt oder nur die Verlusttage.
Stand 14. Oktober 2026 dokumentiert die Open-Source-Bibliothek PerformanceAnalytics beides in ihrer Funktion für die Downside Deviation: n ist entweder die gesamte Reihe, was der Standard ist, oder nur die Renditen unter dem Zielwert. Stand 14. Oktober 2026 teilt ihre Funktion für die Sortino Ratio, die Sortino und Price (1994) zitiert, die durchschnittliche Rendite über dem Zielwert durch die Downside Deviation, mit dem Standard-Divisor über alle Perioden.
Die beiden Konventionen unterscheiden sich um einen festen Faktor:
Ergebnis nur mit Verlusttagen = Ergebnis mit allen Tagen × √(Tage unter dem Zielwert ÷ alle Tage)
Bei 5 Verlusttagen von 10 beträgt der Faktor √0.5 = 0.707, und 2.72 × 0.707 = 1.92. Bei 3 Verlusttagen von 10 liegt er bei 0.548, die Zahl mit nur Verlusttagen ist dann kaum mehr als halb so groß wie die andere.
Drei weitere Entscheidungen verändern die Zahl:
Zielwert: Ein Zielwert über 0 senkt den Durchschnitt über dem Zielwert und macht kleine Gewinntage zu Unterschreitungen. Mit dem Divisor über alle Tage senkt das die Kennzahl immer. Mit dem Divisor nur über Verlusttage können die neuen kleinen Unterschreitungen die Downside Deviation drücken, die Kennzahl kann sich also in beide Richtungen bewegen.
Tage: Ein Durchschnitt über die Tage, an denen du gehandelt hast, liegt weiter von 0 entfernt als einer über alle Wochentage, weil Tage ohne Trades als 0 zählen.
Annualisierung: √252 setzt 252 Tage wie die gemessenen voraus. Wenn du an drei Tagen pro Woche handelst, beschreibt die annualisierte Zahl ein Jahr, in dem du an allen 252 Tagen handelst, nicht das Jahr, das du tatsächlich handeln wirst.
Bevor du deine Zahl mit der aus einer Tabellenkalkulation, einem Broker-Bericht oder einem anderen Zeitraum vergleichst, prüfe, ob beide denselben Divisor, Zielwert, dieselben Tage und dieselbe Annualisierung verwenden.
Die Sharpe Ratio teilt denselben Durchschnitt durch die Standardabweichung aller Tage, Gewinntage eingeschlossen. Die Sortino Ratio teilt ihn durch die Downside Deviation allein der Verlusttage. Die Standardabweichungen unten sind Stichproben-Standardabweichungen, geteilt durch n − 1, so berechnet sie Tradeways.
Konto B unten ist ebenfalls hypothetisch. Es hat dieselben fünf Verlusttage wie das Beispiel und dieselben +1,330 USD an Gewinntagen. Ein Tag mit +1,050 USD ersetzt die Streuung der Gewinntage im Beispiel, und die übrigen vier Gewinntage bringen je +70 USD.
Kennzahl
Beispielkonto
Konto B
Durchschnittstag
+30 USD
+30 USD
Standardabweichung aller Tage
280.99 USD
397.13 USD
Sharpe Ratio, annualisiert
1.69
1.20
Downside Deviation, alle Tage (n = 10)
175.01 USD
175.01 USD
Sortino Ratio, alle Tage, annualisiert
2.72
2.72
Sortino Ratio, nur Verlusttage (n = 5), annualisiert
1.92
1.92
Die Sharpe Ratio fiel von 1.69 auf 1.20, weil ein großer Gewinntag die Streuung der Ergebnisse vergrößerte. Die Sortino Ratio blieb gleich, weil die Verlusttage dieselben sind.
Lies beide zusammen. Haben zwei Zeiträume denselben Durchschnittstag und dieselben Verlusttage, aber in einem ist die Sharpe Ratio niedriger, liegt die zusätzliche Streuung in seinen Gewinntagen, wie bei Konto B. Keine der beiden Kennzahlen zeigt, dass Konto B 1,050 der 1,330 USD, die seine Gewinntage zusammen einbrachten, an einem einzigen Tag verdiente. Wenn ein Tag den Großteil deines Gewinns trägt, sieh dir den Anteil deines besten Tages am Gesamtgewinn an; der Leitfaden zur Konsistenzregel zeigt, wie du ihn berechnest.
Kein Schwellenwert für eine gute Sortino Ratio lässt sich auf dein eigenes Tages-P&L übertragen. Eine Zahl, die für einen Fonds genannt wird, kann aus Monatsrenditen mit eigenem Zielwert und Divisor entstanden sein, und allein der Divisor verschiebt das Beispiel von 2.72 auf 1.92. Vergleiche deine Kennzahl mit deinen eigenen früheren Zeiträumen, auf dieselbe Weise berechnet.
Nur das Vorzeichen kannst du für sich lesen. Bei einem Zielwert und einem risikofreien Zinssatz von 0 bedeutet eine Kennzahl unter 0, dass dein Durchschnittstag Geld verloren hat.
Zähle deine Verlusttage, bevor du der Zahl vertraust. Die Downside Deviation beruht allein auf ihnen. Bei wenigen Verlusttagen kann ein weiterer Verlust die Kennzahl stark verschieben. Ohne Verlusttage gibt es nichts zu messen, und die Kennzahl hat keinen Wert. Das ist eine fehlende Messung, kein unendlich gutes Ergebnis.
Das Sortino-Ratio-Widget auf einem Tradeways Dashboard, beschrieben in der Widget-Dokumentation, verwendet:
Tage: die Tage im Umfang des Dashboards mit geschlossenen Trades, gruppiert nach dem Tag, an dem jeder Trade in deiner Tradeways-Zeitzone geschlossen wurde. Die Karte zeigt die Zahl der Tage, zum Beispiel „10d · annualized“.
Durchschnitt: der Mittelwert des P&L dieser Tage, im P&L-Anzeigemodus des Dashboards.
Downside Deviation: nur Verlusttage. Die Summe der quadrierten Verlusttag-Ergebnisse wird durch die Zahl der Verlusttage geteilt, bei einem Zielwert von 0.
Annualisierung: √252.
Risikofreier Zinssatz: in den Einstellungen des Widgets festgelegt, standardmäßig 0. Das Widget zieht den Jahreszins geteilt durch 252 vom Durchschnittstag ab.
Für das Beispielkonto zeigt das Widget bei P&L in Währung und einem risikofreien Zinssatz von 0 1.92, die Zahl nur mit Verlusttagen. Eine Tabellenkalkulation, die durch alle Tage teilt, zeigt für dieselben zehn Tage 2.72.
Ein risikofreier Zinssatz ist eine prozentuale Rendite und lässt sich daher nur von Ergebnissen abziehen, die ebenfalls Renditen sind. Verwende ihn, wenn das Dashboard das P&L als Prozentsatz des Kontos zeigt. Bei P&L in jeder anderen Einheit lass ihn bei 0. Die Karte zeigt „—“, wenn der Umfang keinen Verlusttag enthält.
Die Kennzahl beschreibt vergangene Ergebnisse und sagt die nächste Session nicht voraus. Lies die Risikohinweise von Tradeways, bevor du sie als Grundlage für eine Trading-Entscheidung nutzt.