凱利公式是每筆 Trade 應承擔的帳戶比例,使帳戶以長期最快的速度成長。對只有獲利或虧損兩種結果的 Trade,公式為 凱利 % = W − (1 − W) ÷ R ,其中 W 是你的勝率,R 是你的平均獲利除以平均虧損。勝率 45%、平均獲利是平均虧損的 2 倍時,凱利為 0.45 − 0.55 ÷ 2 = 17.5% 。
這 17.5% 是一筆平均虧損 Trade 會損失的帳戶比例,它是上限,不是目標。本文說明如何用你的交易日誌計算,這個比例兩側的成長會怎麼變,以及為什麼支撐你勝率的 Trade 數量,決定了你該使用其中多少。
凱利 % = W − (1 − W) ÷ R
計算你想評估的期間內的獲利與虧損 Trade 數量。Breakeven Trade 不計入任何一邊。
用獲利 Trade 數量除以獲利加虧損的 Trade 總數,得到 W,也就是你的勝率。
用獲利 Trade 的總額除以獲利 Trade 數量,虧損 Trade 的總額除以虧損 Trade 數量,得到平均獲利與平均虧損。
用平均獲利除以平均虧損的絕對值,得到 R,也就是你的報酬比。
計算 W − (1 − W) ÷ R。
結果為正時,它是平均一次虧損最多該占帳戶的比例。結果為 0 或更低時,代表所衡量的 Trade 沒有可以決定部位大小的 Edge:以這些平均值來看,無論承擔多少風險,都會降低帳戶的長期成長。
下面的交易者是假設的。在 25,000 USD 的帳戶上,44 筆已平倉 Trade 中有 18 筆獲利、22 筆虧損、4 筆 Breakeven。
輸入 計算 數值 勝率 W 18 ÷ (18 + 22) 45% 平均獲利 5,400 USD ÷ 18 300 USD 平均虧損 3,300 USD ÷ 22 150 USD 報酬比 R 300 ÷ 150 2.0 凱利 0.45 − (0.55 ÷ 2.0) 17.5%
使用完整凱利時,一筆平均虧損 Trade 會損失 25,000 USD 的 17.5%,也就是 4,375 USD。半凱利為 2,187.50 USD,四分之一凱利為 1,093.75 USD。這位交易者實際的平均虧損 150 USD,是帳戶的 0.6%。
公式把一筆 Trade 當成一次下注:你要嘛損失承擔的金額,要嘛賺到該金額的 R 倍。所以凱利比例決定的是你的平均虧損,不是部位價值,也不一定是你的停損。
如果你的平均虧損等於你計畫在停損處承擔的金額,兩者就相同。如果你常在停損之前出場,平均虧損就會小於計畫承擔的風險。假設上面的交易者平均只虧損計畫風險的 0.8。要讓平均虧損維持在半凱利的 8.75% 帳戶,他每筆 Trade 的計畫風險就是 8.75% ÷ 0.8 ≈ 10.9%。這只是示範換算,不是建議使用的大小:下方關於 Trade 數量的一節會說明,為什麼 40 筆有結果的 Trade 所能支持的比例要小得多。要把計畫風險換算成你交易標的的部位大小,請使用部位規模計算機 。
先試試這個大小,再拿去交易。
Tradeways 用你自己的歷史,把你接下來的 100 筆 Trade 重播 2,000 次。拖曳部位大小,看每次觸及最大虧損的模擬變成紅色。
接下來 100 筆 Trade $50,000 帳戶 每筆 Trade 風險 $2000.4% 每筆 Trade 承擔 $200, 1% 的 2,000 次模擬觸及最大虧損。
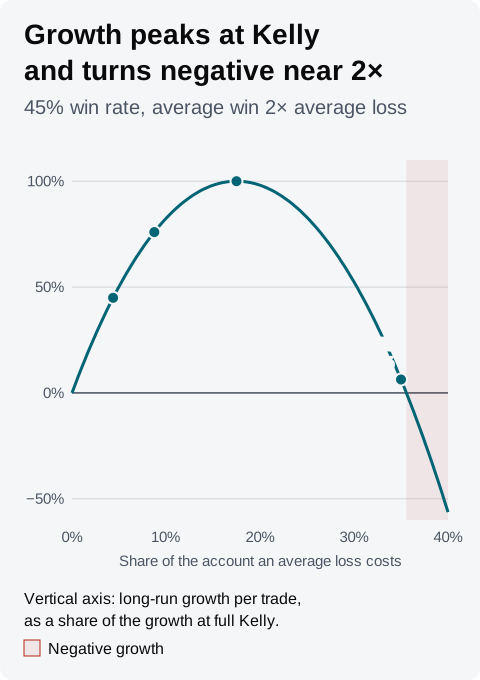
凱利使成長最大化,但在峰值附近,成長曲線很平坦,而 Drawdown 卻隨比例持續擴大。在帳戶比例 f 下,每筆 Trade 的長期成長為 W × ln(1 + f × R) + (1 − W) × ln(1 − f)。以範例來說:
凱利比例 平均虧損的損失 成長,占完整凱利的比例 連續 5 次虧損的損失 四分之一 4.375% 45% 20.0% 一半 8.75% 76% 36.7% 完整 17.5% 100% 61.8% 1.5 倍 26.25% 77% 78.2% 2 倍 35% 6% 88.4%
最後一欄中的每一次虧損,損失的都是當時帳戶餘額的該比例。半凱利保留了 76% 的成長率,並把連續 5 次虧損的損失從帳戶的 61.8% 降到 36.7%。1.5 倍凱利的成長速度與半凱利差不多,同樣的連虧卻造成超過兩倍的 Drawdown。2 倍凱利時,成長接近零,超過約 35.6% 後轉為負值:即使每筆 Trade 的期望值都是正的,帳戶仍會隨時間縮水。低於凱利時,你放棄一些成長來換取較小的 Drawdown;高於凱利時,你放棄差不多的成長,卻承受更大的 Drawdown。
在這個勝率下,連續 5 次虧損並不罕見。假設每筆有結果的 Trade 有 55% 的機率虧損,且各筆 Trade 互相獨立,經直接計算,40 筆 Trade 中至少出現一次連續 5 次以上虧損的機率約為 62%,100 筆則約為 92%。
假設的交易者。半凱利與 1.5 倍凱利的成長速度差不多,但較大的比例伴隨深得多的 Drawdown,而且成長在略高於 2 倍凱利處轉為負值。 John Kelly 1956 年的論文 A New Interpretation of Information Rate (2026 年 10 月 16 日閱讀)定義了這個公式所依據的長期成長率,並證明對於等賠率的下注,將下注比例設為獲勝機率減去虧損機率時,成長率最大,也就是上面公式中 R = 1 的情況。同一篇論文也證明,每次都押上整個本金的賭徒,只要持續下注,就會以機率 1 輸光。
你的勝率是由有限筆 Trade 得出的估計值。它的標準誤為 √(W × (1 − W) ÷ n),其中 n 是獲利加虧損的 Trade 數量。以範例的 40 筆有結果的 Trade 來說,約為 √(0.45 × 0.55 ÷ 40) ≈ 7.9 個百分點。
勝率低一個標準誤,即 37.1%,報酬比不變時,凱利為 0.3713 − 0.6287 ÷ 2 ≈ 5.7% 。如果那才是真實勝率,以量測到的 17.5% 決定部位大小,就約是凱利的 3 倍,而在這個大小下的成長率為負。所以 45% 勝率下的 40 筆 Trade,無法排除完整凱利會讓帳戶縮水的可能。
下表把量測到的勝率維持在 45%、報酬比維持在 2.0,只改變有結果的 Trade 數量。
有結果的 Trade 標準誤 勝率低一個標準誤 該勝率下的凱利 40 7.9 個百分點 37.1% 5.7% 100 5.0 個百分點 40.0% 10.0% 200 3.5 個百分點 41.5% 12.2% 400 2.5 個百分點 42.5% 13.8%
報酬比同樣是估計值,少數幾筆大額獲利就能讓它移動。依悲觀勝率的凱利數字決定部位大小,能在你的估計偏高時,讓你保持在峰值之下。半凱利並不會自動安全:在 40 筆 Trade 時,範例的半凱利 8.75% 仍高於勝率低一個標準誤所得的 5.7%。在該勝率下,8.75% 的成長仍為正,但你已經超過峰值,以較少的成長承受較大的 Drawdown。
Breakeven Trade。 剛好平在零的 Trade 不會改變帳戶,所以不會改變使成長最大化的比例。它只會降低每筆 Trade 的成長,因為決定結果的 Trade 變少了。這就是 Breakeven 不計入 W 與 R 的原因。如果你的 Breakeven 其實是扣除費用後的小額虧損,它們應歸入虧損。在 Tradeways 中,Breakeven 門檻會把小額獲利與虧損歸入 Breakeven。如果它把你想當作虧損計算的 Trade 歸入 Breakeven,請在讀取凱利數字前先調低門檻。
大小不一的 Trade。 公式假設每次獲利都等於平均獲利,每次虧損都等於平均虧損。真實的 Trade 並非如此。如果範例的獲利 Trade 分成 100 USD 與 500 USD 兩種,平均仍是 300 USD,那麼在這些結果下使長期成長最大化的比例約為 14.5%,而不是 17.5%。在這個範例中,獲利金額的分散使最佳值降低了 3 個百分點,這是低於公式結果決定部位大小的另一個理由。
Tradeways Dashboard 上的凱利公式 Widget(說明見 Widget 文件 )使用:
Trade :Dashboard 的帳戶範圍與全域篩選內的已平倉 Trade。勝率 :在已知 P&L 的 Trade 中,獲利 Trade 除以獲利加虧損的 Trade 總數。Breakeven Trade 不計入任何一邊,包括被你的 Breakeven 門檻 重新歸類的 Trade。報酬比 :平均獲利 Trade 除以平均虧損 Trade 的絕對值,以帳戶貨幣的 P&L 計算,在卡片上顯示為 R:R。這是你已平倉 Trade 的實現比率,不是你進場時計畫的風險報酬比。凱利 :W − (1 − W) ÷ R,以百分比顯示。卡片顯示的是完整凱利,請自行減半或取四分之一。
以範例的 44 筆 Trade 來說,卡片顯示 17.5% 與「45% WR · 2.00 R:R」,下方則是平均獲利與平均虧損。負數代表該範圍內的 Trade 以這些平均值來看沒有 Edge。範圍內沒有獲利 Trade 或沒有虧損 Trade 時,卡片會顯示「—」。
因為 Widget 會跟隨全域篩選 ,你可以針對單一策略、代碼或時段,讀取各自的凱利數字。每個篩選後的數字所依據的 Trade 更少,所以在依它決定部位大小之前,請對照上表檢查它的 Trade 數量。蒙地卡羅模擬 能顯示,所選比例在同一批 Trade 的不同排列順序下會怎麼表現;破產風險 是某個比例讓帳戶跌到你設定的 Drawdown 門檻的機率;部位規模 則涵蓋固定比例的部位大小。
凱利比例描述的是過去的結果,不能預測下一筆 Trade。在用它決定部位大小之前,請先閱讀 Tradeways 風險揭露 。
看看 Tradeways Dashboard 能顯示什麼 ,再把凱利公式 Widget 放在你的勝率旁邊,並篩選到你想決定部位大小的 Setup。