Sharpe oranı: günlük P&L verinden nasıl hesaplanır
Sharpe oranı, ortalama günlük sonucunu günlük sonuçlarının standart sapmasına böler. Adım adım hesapla, araçların neden farklı rakam gösterdiğini gör ve rakamın kaç güne dayandığını kontrol et.
Nasıl çalıştığını biliyorsun. Şimdi kendi Trade’lerinde gör.
Geçmişini bir kez içe aktar. Tradeways bu makaledeki her rakamı şimdiye kadar aldığın her Trade üzerinde hesaplar ve bundan sonra alacağın her Trade ile güncel tutar.
Sana checkout hatırlatmaları, trading ipuçları, ürün güncellemeleri ve zaman zaman teklifler gönderebiliriz. İstediğin zaman aboneliği bırakabilirsin.
MetaTrader ve ATAS kendiliğinden senkronize olur. Tradovate ve TradingView tarayıcı eklentisiyle senkronize olur. Diğer her platform dosya olarak gelir.
Tradeways'i geliştirmek için analiz çerezleri kullanıyoruz. Hangilerini kullanacağımıza sen karar veriyorsun.Tradeways'i geliştirmek için analiz çerezleri dahil çerezler kullanıyoruz.· Gizlilik
Bu sayfada7
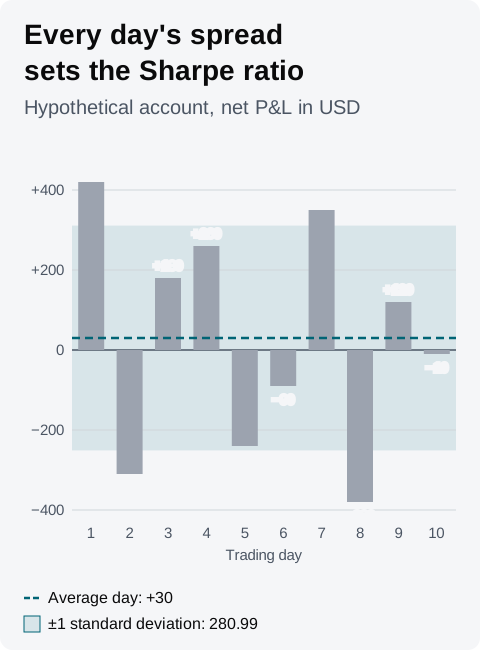
Sharpe oranı, ortalama günlük sonucunun günlük sonuçlarının standart sapmasına bölünmesidir; standart sapma, günlerinin bu ortalama etrafında ne kadar dağıldığını gösteren bir ölçüdür. Yıllıklandırmak için √252 ile çarp. Örneğin ortalaması +30 USD, standart sapması 280,99 USD olan on gün 30 ÷ 280,99 × 15,87 = 1,69 verir.
Bir elektronik tablo aynı on gün için 1,79 gösterebilir ve on gün, her iki rakamın da fazla bir şey söylemesi için çok azdır. Bu rehber örneği adım adım hesaplar, rakamı hangi tercihlerin değiştirdiğini gösterir ve Tradeways'in kullandığı yöntemi açıklar.
Burada n gün sayısıdır. Bazı araçlar örnekte gösterildiği gibi n − 1 yerine n'e böler.
Günlük net P&L'ini listele; Trade yaptığın her gün için bir değer yaz. Ortalama günlük sonuç, bunların toplamının gün sayısına bölünmesidir.
Her günden ortalamayı çıkar, her farkın karesini al ve kareleri topla.
n − 1'e böl ve karekökünü al. Bu, standart sapmadır.
Günlük risksiz faizi ortalamadan çıkar. P&L para birimindeyse oran 0'dır; nedenini aşağıda Tradeways bölümü açıklıyor.
Standart sapmaya böl, ardından yıllıklandırmak için √252 ≈ 15,87 ile çarp.
Oranın birimi yoktur; çünkü ortalamanın birimi standart sapmanın birimini götürür. Her gün için aynı birimi kullan: para birimi, R katsayıları ya da hesabın yüzdesi.
Aşağıdaki hesap varsayımsaldır ve Sortino oranı rehberinde kullanılan hesabın aynısıdır. Günlük sonuçlar USD cinsinden, komisyonlar düşülmüş net değerlerdir.
Gün
Net P&L
+30 ortalamadan fark
Farkın karesi
1
+420
+390
152.100
2
−310
−340
115.600
3
+180
+150
22.500
4
+260
+230
52.900
5
−240
−270
72.900
6
−90
−120
14.400
7
+350
+320
102.400
8
−380
−410
168.100
9
+120
+90
8.100
10
−10
−40
1.600
On gün toplamda +300 USD eder; yani ortalama gün +30 USD'dir. On karenin toplamı 710.600'dür.
Standart sapma √(710.600 ÷ 9) = 280,99 USD'dir. Günlük oran 30 ÷ 280,99 = 0,1068'dir; yıllıklandırılmış hâli 0,1068 × 15,87 = 1,69.
Varsayımsal hesap. Her günün +30 USD ortalamaya uzaklığı, kazanç günleri dâhil, standart sapmaya girer.
Oranın sahibi onu yukarıdaki formülle tanımlar. 15 Ekim 2026 itibarıyla William Sharpe'ın 1994 tarihli makalesi The Sharpe Ratio, tarihsel oranı bir kıyas ölçütünün üzerindeki ortalama getirinin, bu fazla getirilerin standart sapmasına bölünmesi olarak tanımlar ve elektronik tablo formülünü AVERAGE ÷ STDEV olarak verir. Bu formülün çevresindeki tercihler araçlara göre değişir:
Bölen: 15 Ekim 2026 itibarıyla Excel'in STDEV.S fonksiyonu örneklem için n − 1'e, STDEV.P fonksiyonu ise bütün anakütle için n'e böler. n ile örneğin standart sapması √(710.600 ÷ 10) = 266,57 USD, oran ise 1,79 olur. Gün sayısı arttıkça aradaki fark küçülür.
Günler: Trade yaptığın günler üzerinden alınan ortalama, her iş günü üzerinden alınandan farklıdır; çünkü Trade yapılmayan günler 0 sayılır. On işlem günü 14 iş günü içine düşseydi dört boş gün ortalamayı 21,43 USD'ye, standart sapmayı 234,22 USD'ye düşürür ve oran 1,45'e iner.
Yıllıklandırma: √252, ölçtüğün günlere benzer 252 günü varsayar. Sharpe'ın 1994 tarihli makalesi bu ölçeklemeyi, toplanan ve seri korelasyonu olmayan dönem getirileri için türetir. Haftada üç gün, yani yılda yaklaşık 156 gün Trade yapıyorsan aynı günlük oran 0,1068 × √156 = 1,33 olarak yıllıklandırılır.
Risksiz faiz: Çıkarmak oranı düşürür ve yalnızca getiri olarak ölçülen sonuçlara uygulanır.
Rakamını bir elektronik tablodaki, broker raporundaki ya da başka bir dönemdeki rakamla karşılaştırmadan önce ikisinde de aynı bölenin, günlerin, yıllıklandırmanın ve faizin kullanıldığını kontrol et.
Sharpe'ın 1994 tarihli makalesi, ortalama getirinin t-istatistiğinin dönem başına oranın √T ile çarpımına eşit olduğunu belirtir; T, getiri sayısıdır. Örnekte bu 0,1068 × √10 = 0,34'tür. Ortalama gün, standart hatasının yaklaşık üçte biri kadardır; standart hata 280,99 ÷ √10 = 88,86 USD'dir.
Bu kadar küçük bir t-istatistiği, tek bir günün sonucu değiştirebileceği anlamına gelir. +420 USD'lik 1. günü çıkarırsan kalan dokuz günün ortalaması −13,33 USD olur.
t-istatistiği, gün sayısının karekökü ile büyür. Aynı günlük oranla 100 gün 1,07, 252 gün 1,69 verir. Tam 252 günde t-istatistiği, yıllıklandırılmış orana eşittir. On günden hesaplanmış 1,69'luk yıllıklandırılmış bir rakam, bir yıllık işlemden hesaplanmış olana göre çok daha az dayanak üzerinde durur.
İyi bir Sharpe oranı için, kendi günlük P&L'ine taşınabilecek bir eşik yoktur. Perspektif için: Sharpe'ın 1994 tarihli makalesi "hisse senedi piyasasını", yıllık %6 ortalama fazla getiri ve %15 standart sapma gibi tipik tahminlerden çıkan 0,40'lık yıllık bir oranla örnekler. Bu rakam, her gün yatırılmış sermayenin yüzde getirilerini anlatır. Trade yaptığın günler üzerinden para birimi cinsinden P&L'inden çıkan bir oran başka bir şeyi ölçer; yukarıdaki tercihlerin her biri örneğin rakamını tek başına 1,33 ile 1,79 arasında bir yere taşır, bu aralık o 0,40'ın tamamından geniştir.
Oranını kendi önceki dönemlerinle, aynı yöntemle ve anlamlı olacak kadar gün üzerinden hesaplayarak karşılaştır.
Kendi başına okuyabileceğin tek kısım işarettir ve yalnızca ölçülen dönem için geçerlidir. Risksiz faiz 0 iken oran 0'ın altındaysa o dönemdeki ortalama günün para kaybettirdiği anlamına gelir.
Sharpe oranı ortalama günü tüm günlerin dağılımına böler; bu yüzden ortalamanın çok üzerindeki bir kazanç günü, ortalamanın aynı kadar altındaki bir zarar günüyle aynı ölçüde standart sapmayı genişletir. Sortino oranı aynı ortalamayı, yalnızca zarar günlerinin belirlediği aşağı yönlü sapmaya böler.
Örnek için Tradeways, 1,69'luk Sharpe oranının yanında 1,92'lik bir Sortino oranı gösterir. Sortino rehberi, aynı zarar günlerine ve tek bir büyük kazanç gününe sahip bir hesap ekler: Sharpe oranı 1,20'ye düşer, Sortino oranı 1,92'de kalır. İki oran birbirinden ayrıldığında kazanç günlerinin mi yoksa zarar günlerinin mi değiştiğine bak.
Hiçbir oran, hesabın zirveler arasında ne kadar düştüğünü göstermez. Bunu maksimum Drawdown gösterir. Kâr faktörü ve Trade beklentisi, Trade'lerini oynaklık ağırlığı olmadan ölçer.
Tradeways Dashboard'undaki Sharpe oranı Widget'ı, Widget belgelerinde açıklandığı gibi şunları kullanır:
Günler: Dashboard kapsamında kapanmış Trade'i olan günler; her Trade, Tradeways saat diliminde kapandığı güne göre gruplanır. Kart gün sayısını gösterir, örneğin "10d · annualized".
Ortalama: bu günlerin P&L ortalaması, Dashboard'un P&L görüntüleme modunda.
Standart sapma: n − 1'e bölünen örneklem standart sapması.
Yıllıklandırma: √252.
Risksiz faiz: Widget ayarlarında belirlenir, varsayılan 0'dır. Widget, yıllık oranın 252'ye bölümünü ortalama günden çıkarır.
Örnek hesapta, P&L para biriminde gösterilirken ve risksiz faiz 0 iken Widget 1,69 gösterir. Yılda 252 günden az Trade yapıyorsan, yukarıdaki yıllıklandırma tercihinin gösterdiği gibi √252'nin her gün Trade yapılan bir yılı anlattığını unutma. STDEV.P kullanan bir elektronik tablo aynı on gün için 1,79 gösterir.
Risksiz faiz bir yüzde getirisidir; bu nedenle yalnızca getiri olarak ölçülen sonuçlardan çıkarılabilir. Dashboard P&L'i hesabın yüzdesi olarak gösteriyorsa kullan. P&L başka bir birimdeyse 0'da bırak. Kapsamda iki günden az varsa ya da her günün sonucu aynıysa kart "—" gösterir.
Oran geçmiş sonuçları anlatır ve bir sonraki seansı tahmin etmez. Bir Trade kararını desteklemek için kullanmadan önce Tradeways risk bildirimini oku.