Risk/getiri oranı: asgari oranı belirle ve çıkışlarının ne sağladığını kontrol et
Risk/getiri oranı, hedefe olan mesafeyi stopa olan mesafeyle karşılaştırır. Kazanma oranından bir asgari oran belirle, ardından kapanmış Trade'lerinin gerçekleşen oranını kontrol et.
Tradeways'i geliştirmek için analiz çerezleri dahil çerezler kullanıyoruz. · Gizlilik
Risk/getiri oranı, bir Trade'in hedefinde ne kazanabileceğini stopunda ne kaybettiğiyle karşılaştırır. 100'den long giriş, 98'de stop ve 104'te hedef, 4 puan kazanmak için 2 puan riske eder; oran 2:1'dir. Kazanma oranına göre maliyetler öncesi başa baş noktasını veren en düşük planlı oran (1 − kazanma oranı) ÷ kazanma oranıdır: %40 kazanma oranında 1,50:1. Ardından gerçekleşen oranı, yani ortalama kazanç ÷ ortalama zararı kontrol et; çıkışlarının planı koruyup korumadığını görürsün.
Trader'lar aynı oranı iki yönde de yazar: 1:2 veya 2:1. Bu sayfa getiri/risk (R:R) yazımını kullanır ve getiriyi her zaman başa koyar: 2:1, hedefin girişe stoptan iki kat uzak olduğu anlamına gelir.
50'den short giriş, 51'de stop ve 48,50'de hedef için risk 1, getiri 1,50'dir; R:R 1,50:1 olur.
Pozisyon büyüklüğü planlanan oranı değiştirmez. Yukarıdaki long örneğinde 100 veya 300 hisse işlem yapmak yine 4 puan kazanmak için 2 puan riske eder. Büyüklük, riske edilen para tutarını değiştirir; bunu pozisyon büyüklüğü hesaplayıcısı hesaplar. Tek bir Trade'in hesabını kontrol etmek için risk/getiri hesaplayıcısını kullan.
Planlanan oran komisyonu, spread'i ve slippage'ı kapsamaz; ayrıca Trade'in tamamıyla ya stopta ya da hedefte kapandığını varsayar.
Planlanan R:R, Trade'lerinin ne sıklıkla kazandığıyla birlikte okunduğunda bir şey söyler. Beklentinin sıfır olduğu noktada kazançlı Trade'lerden gelen para, zararlı Trade'lerde kaybedilen parayı karşılar:
Kazanma oranı
Maliyetler öncesi asgari R:R
%30
2,33:1
%35
1,86:1
%40
1,50:1
%45
1,22:1
%50
1,00:1
%60
0,67:1
Bu, breakeven kazanma oranı formülünün tersten çözülmüş hâlidir. O sayfa orandan başlayıp gereken kazanma oranını verir; bu tablo kazanma oranından başlayıp gereken oranı verir.
Maliyetleri dahil etmek için bunları R cinsinden ifade et. Bir birim risk 100 USD ve ortalama bir gidiş-dönüş 10 USD ise maliyetler Trade başına 0,10R'dir. Asgari oran şu olur:
%40 kazanma oranı ve 0,10R maliyette bu (0,60 + 0,10) ÷ 0,40 = 1,75:1 eder. Kazançlı Trade'ler hedefe ulaşıp zararlı Trade'ler stopta kapanırsa bu kazanma oranında 1,75:1'in altında planlanan Trade'ler, slippage öncesinde bile negatif ortalama verir.
Kazanma oranını aynı Setup ile ve yaklaşık aynı stop ve hedef mesafeleriyle alınmış kapanmış Trade'lerden oluşan bir örneklemden al. Breakeven Trade'leri kazanma oranında ve onu karşılaştırdığın ortalamalarda aynı şekilde say. Daha uzak bir hedefe genellikle daha seyrek ulaşılır; bu yüzden 1,50:1'de ölçülen bir kazanma oranı 3:1 planlanan Trade'lere taşınmaz. Asgari oran, plan için bir tabandır. Setup'ın bu oranda kazanmaya devam edeceğini göstermez.
Plan ile gerçekleşen fiyatlar farklı olur. Bazı kazançlı Trade'ler hedeften önce kapanır; bazı zararlar slippage, gap veya kaydırılmış bir stop yüzünden stopu aşar. Gerçekleşen oran, gerçekte ne olduğunu ölçer:
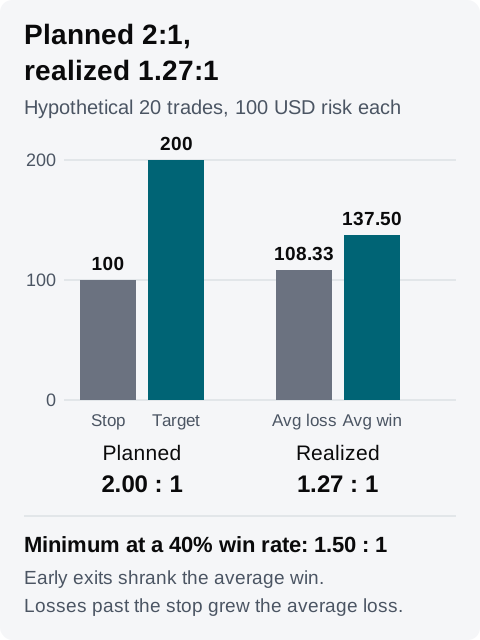
Aşağıda 20 kapanmış Trade'lik varsayımsal bir örneklem var. Her biri 100 USD riske etti ve 200 USD hedefle 2:1 olarak planlandı. Sonuçlar maliyetler öncesidir.
Sonuç
Trade
Her birinin sonucu
Toplam
Hedefe ulaştı
3
+200 USD
+600 USD
Hedeften önce kapandı
5
+100 USD
+500 USD
Stopta kapandı
10
−100 USD
−1.000 USD
Stoptan fazla kaybetti
2
−150 USD
−300 USD
Toplam
20
−200 USD
Sekiz kazançlı Trade 1.100 USD kazandırdı; ortalama kazanç 137,50 USD. 12 zararlı Trade 1.300 USD kaybettirdi; ortalama zarar 108,33 USD. Gerçekleşen R:R, 137,50 ÷ 108,33 = 1,27:1 olur.
Varsayımsal örneklem. Plan, %40 kazanma oranı için gereken 1,50:1 asgarisini geçti; gerçekleşen oran geçmedi.
Kazanma oranı 20 Trade'de 8, yani %40'tır; dolayısıyla asgari oran 1,50:1'dir. Planlanan 2:1 bunu geçti. Her kazançlı Trade hedefe ulaşıp her zarar stopta kapansaydı aynı %40 kazanma oranı Trade başına ortalama +20 USD getirirdi: 0,40 × 200 − 0,60 × 100. Erken çıkışların bir kısmı bunun yerine zarara dönmüş olabilirdi; yani bu, planın aritmetiğidir, örneklemin üretebileceği bir sonuç değildir. Gerçekleşen 1,27:1 asgariyi geçmedi ve örneklem Trade başına ortalama −10 USD verdi: 0,40 × 137,50 − 0,60 × 108,33. Farkın iki tarafı da tabloda görünüyor: beş erken çıkış ortalama kazancı aşağı çekti, stopu aşan iki zarar ortalama zararı yukarı itti.
Bu karşılaştırma, her Trade aynı 100 USD'yi riske ettiği için işe yarar. Trade başına riskin değiştiği durumlarda büyük Trade'ler iki ortalamaya da hâkim olur ve fark, büyüklük ile çıkışları birbirine karıştırır. O zaman her sonucu kendi başlangıç riskine böl ve bunun yerine R-katsayılarını karşılaştır.
Planı her Trade'e kaydet. Her Trade'e Stop Loss ve Take Profit seviyelerini ekle. Her iki seviye de kaydedildiğinde Tradeways hesaplanan riski, getiriyi ve planlanan oranı gösterir. Bir strateji varsayılan seviyeler sağlayabilir.
Stratejiye bir Min. R:R oranı kuralı ekle. Bu, Risk yönetimi kurallarından biridir ve her Trade'in planlanan oranını ortalama giriş, stop ve hedeften kontrol eder. Planlanan oran maliyetleri kapsamadığı için kuralı maliyetler sonrası asgari oranına ayarla. Stopu veya hedefi olmayan bir Trade N/A döndürür; N/A sonuçlar uyum yüzdesine dahil edilmez. Seviyesiz kaydedilen Trade'ler kontrolden düşmek yerine bir kuraldan kalsın diye Stop Loss zorunlu ve Take Profit zorunlu kurallarını da ekle.
Bir Dashboard'a Risk:Getiri widget'ını ekle. Adına rağmen getiriyi başa koyar: gerçekleşen R:R'yi ortalama kazanç ÷ ortalama zarar olarak raporlar ve iki ortalamayı altında gösterir. Karşılaştırmadan önce widget'ın ve kuralın aynı Trade'leri kapsadığından emin ol. Arkasındaki sonuçlar komisyonları zaten içeriyorsa onu maliyetler öncesi asgariyle, maliyetleri dışarıda bırakıyorsa maliyetler sonrası asgariyle karşılaştır. Breakeven olarak sınıflandırılan Trade'ler iki ortalamanın da dışında kalır; bu yüzden çok sayıda başa baş çıkış bu oranda görünmez.
İki sayıyı karşılaştır. Kural geçerken gerçekleşen R:R asgarinin altındaysa planlanan oranlar asgariyi geçmiş ama çıkışlar sonucu değiştirmiş demektir. Farkın nereden geldiğini bulmak için her zararlı Trade'in çıkışını stopuyla, her kazançlı Trade'in çıkışını hedefiyle karşılaştır. Maksimum aleyhte hareket ve maksimum lehte hareket rehberleri, fiyatın bir Trade'in aleyhine ve lehine ne kadar hareket ettiğini nasıl ölçeceğini açıklar.
Yukarıdaki varsayımsal örneklem için bir not şöyle olabilir:
Strateji A, pratik hesap, 20 kapanmış Trade, her biri 100 USD risk. Kazanma oranı %40, dolayısıyla maliyetler öncesi asgari R:R 1,50:1. Her Trade 2:1 olarak planlandı ve bu örnek maliyetleri kapsamadığı için 1,50'ye ayarlanan Min. R:R kuralı 20 Trade'in tamamında geçti.
Gerçekleşen: ortalama kazanç 137,50 USD, ortalama zarar 108,33 USD, R:R 1,27:1; asgarinin altında. Beş kazançlı Trade hedeften önce kapandı. İki zarar stopu 50 USD aştı.
Sonraki 20 Trade: hedeften önceki her çıkışın nedenini kaydet, ardından bu nedenlerin tekrar edip etmediğini kontrol et. İki büyük zararın slippage'dan mı yoksa stopu kaydırmaktan mı geldiğini kontrol et.
Tradeways içinde stratejine bir Min. R:R oranı kuralı ekle ve bir sonraki kapanmış Trade örneklemin sonrasında bunu gerçekleşen oranla karşılaştır. Geçmiş bir oran gelecekteki sonuçları öngörmez; risk bildirimini oku.