Критерий Келли: рассчитайте его по своим сделкам и выберите долю
Критерий Келли даёт долю счета, которую стоит средняя убыточная сделка при самом быстром долгосрочном росте. Рассчитайте его по доле прибыльных сделок и соотношению выплат, поймите, что он определяет, и выберите долю, которую поддерживает число ваших сделок.
Вы знаете, как это работает. Теперь увидьте это на ваших сделках.
Загрузите историю один раз. Tradeways рассчитывает каждое число из этой статьи по каждой сделке, которую вы когда-либо совершали, и обновляет его с каждой новой сделкой.
Мы можем отправлять вам по электронной почте напоминания о оформлении заказа, торговые советы, обновления продуктов и периодические предложения. Отпишитесь в любое время.
MetaTrader и ATAS синхронизируются сами. Tradovate и TradingView синхронизируются через расширение для браузера. Все остальные платформы загружаются файлом.
Мы используем файлы cookie для аналитики и улучшения Tradeways. Вы выбираете, какие из них мы будем использовать.Мы используем файлы cookie, включая аналитические, для улучшения Tradeways.· Конфиденциальность
На этой странице7
Критерий Келли — это доля счета, которой нужно рисковать в каждой сделке, чтобы счет рос с максимально возможным долгосрочным темпом. Для сделок, которые либо приносят прибыль, либо убыток, он равен Келли % = W − (1 − W) ÷ R, где W — ваша доля прибыльных сделок, а R — средняя прибыль, деленная на средний убыток. При доле прибыльных сделок 45% и средней прибыли вдвое больше среднего убытка Келли равен 0,45 − 0,55 ÷ 2 = 17,5%.
Эти 17,5% — доля счета, которую стоила бы средняя убыточная сделка, и это потолок, а не цель. В этом руководстве показано, как рассчитать её по журналу, что происходит с ростом по обе стороны от неё и почему число сделок, стоящих за вашей долей прибыльных, определяет, какую часть использовать.
Посчитайте прибыльные и убыточные сделки за период, который хотите оценить. Безубыточные сделки не включайте ни в один из подсчётов.
Разделите число прибыльных на сумму прибыльных и убыточных. Это W, ваша доля прибыльных сделок.
Разделите общий результат прибыльных сделок на число прибыльных, а общий результат убыточных — на число убыточных. Это ваша средняя прибыль и средний убыток.
Разделите среднюю прибыль на абсолютное значение среднего убытка. Это R, ваше соотношение выплат.
Рассчитайте W − (1 − W) ÷ R.
Положительный результат — это максимум, во сколько должен обходиться средний убыток, как доля счета. Результат 0 или ниже означает, что в измеренных сделках не было преимущества, размер которого можно определять: при этих средних любая сумма под риском снижает долгосрочный рост счета.
Трейдер ниже гипотетический. За 44 закрытые сделки у него было 18 прибыльных, 22 убыточные и 4 безубыточные на счете 25 000 USD.
Входные данные
Расчет
Значение
Доля прибыльных W
18 ÷ (18 + 22)
45%
Средняя прибыль
5 400 USD ÷ 18
300 USD
Средний убыток
3 300 USD ÷ 22
150 USD
Соотношение выплат R
300 ÷ 150
2,0
Келли
0,45 − (0,55 ÷ 2,0)
17,5%
При полном Келли средняя убыточная сделка стоила бы 17,5% от 25 000 USD, то есть 4 375 USD. Половина Келли — 2 187,50 USD, четверть Келли — 1 093,75 USD. Фактический средний убыток трейдера 150 USD составляет 0,6% счета.
Формула рассматривает сделку как ставку: вы теряете сумму, которой рискуете, или выигрываете R раз по столько. Поэтому доля Келли определяет ваш средний убыток, а не стоимость позиции и не обязательно ваш стоп.
Если ваш средний убыток равен сумме, которой вы планируете рисковать до стопа, они совпадают. Если вы часто выходите до стопа, средний убыток меньше планируемого риска. Допустим, трейдер выше теряет в среднем 0,8 от планируемого риска. Чтобы удержать средний убыток на уровне половины Келли, 8,75% счета, его планируемый риск на сделку должен быть 8,75% ÷ 0,8 ≈ 10,9%. Это показывает пересчёт, а не размер для использования: раздел о числе сделок ниже объясняет, почему 40 решающих сделок поддерживают гораздо меньше. Чтобы перевести планируемый риск в размер позиции для вашего инструмента, используйте калькулятор размера позиции.
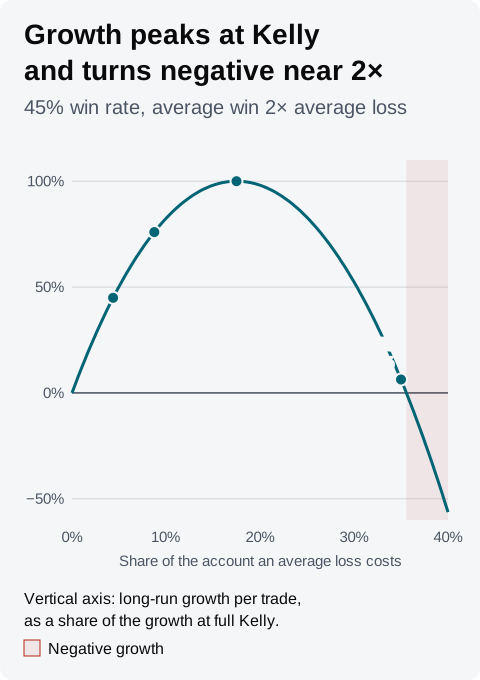
Келли максимизирует рост, но вблизи пика кривая роста плоская, а просадки продолжают расти вместе с долей. Долгосрочный рост на сделку при доле f счета равен W × ln(1 + f × R) + (1 − W) × ln(1 − f). Для примера:
Доля от Келли
Средний убыток стоит
Рост, доля от полного Келли
Пять убытков подряд стоят
Четверть
4,375%
45%
20,0%
Половина
8,75%
76%
36,7%
Полный
17,5%
100%
61,8%
Полтора
26,25%
77%
78,2%
Двойной
35%
6%
88,4%
Каждый убыток в последнем столбце стоит эту долю того, что на этот момент есть на счете. Половина Келли сохраняет 76% темпа роста и снижает стоимость пяти убытков подряд с 61,8% счета до 36,7%. Полтора Келли растут примерно так же быстро, как половина Келли, при более чем вдвое большей просадке от той же серии. При двойном Келли рост близок к нулю, а выше примерно 35,6% становится отрицательным: счет со временем уменьшается, хотя у каждой сделки положительное математическое ожидание. Ниже Келли вы отдаёте часть роста ради меньших просадок; выше него вы отдаёте примерно столько же роста и получаете более глубокие просадки.
Пять убытков подряд при такой доле прибыльных сделок — не редкость. При вероятности убытка 55% в каждой решающей сделке и независимости сделок друг от друга вероятность хотя бы одной серии из пяти и более убытков подряд составляет около 62% на 40 сделок и около 92% на 100, по прямому расчёту.
Гипотетический трейдер. Половина Келли и полтора Келли растут примерно с одинаковым темпом, но большая доля несёт гораздо более глубокие просадки, а рост становится отрицательным чуть выше двойного Келли.
В статье Джона Келли 1956 года A New Interpretation of Information Rate, прочитанной 16 октября 2026 года, определён долгосрочный темп роста, на котором построена эта формула, и показано, что для ставок с равной выплатой он максимизируется ставкой, равной вероятности выигрыша минус вероятность проигрыша, то есть формулой выше при R = 1. В той же статье показано, что ставка всего банкролла каждый раз приводит к тому, что игрок, продолжающий делать ставки, разоряется с вероятностью единица.
Ваша доля прибыльных сделок — оценка по ограниченному числу сделок. Её стандартная ошибка равна √(W × (1 − W) ÷ n), где n — число прибыльных плюс убыточных. Для 40 решающих сделок примера это √(0,45 × 0,55 ÷ 40) ≈ 7,9 процентного пункта.
Доля прибыльных на одну стандартную ошибку ниже, 37,1%, при том же соотношении выплат даёт Келли 0,3713 − 0,6287 ÷ 2 ≈ 5,7%. Если бы это была истинная доля прибыльных, размер по измеренным 17,5% был бы около трёх Келли, а темп роста при таком размере отрицателен. Поэтому 40 сделок при доле прибыльных 45% не позволяют исключить, что полный Келли уменьшает счет.
В таблице измеренная доля прибыльных остаётся 45%, соотношение выплат — 2,0, а меняется только число решающих сделок.
Решающие сделки
Стандартная ошибка
Доля прибыльных на одну ошибку ниже
Келли при этой доле
40
7,9 п. п.
37,1%
5,7%
100
5,0 п. п.
40,0%
10,0%
200
3,5 п. п.
41,5%
12,2%
400
2,5 п. п.
42,5%
13,8%
Соотношение выплат — тоже оценка, и несколько крупных прибыльных сделок могут его сдвинуть. Размер по значению Келли для пессимистичной доли прибыльных удерживает вас ниже пика, если ваши оценки окажутся завышенными. Половина Келли не безопасна автоматически: на 40 сделках половина Келли из примера, 8,75%, всё ещё выше 5,7% при доле прибыльных на одну стандартную ошибку ниже. Рост при 8,75% при такой доле остался бы положительным, но вы были бы за его пиком и принимали бы более глубокие просадки ради меньшего роста.
Безубыточные сделки. Сделка, закрытая ровно в ноль, не меняет счет, поэтому не сдвигает долю, максимизирующую рост. Она лишь снижает рост на сделку, потому что исход определяет меньше сделок. Поэтому безубыточные остаются вне и W, и R. Если ваши безубыточные сделки после комиссий оказываются небольшими убытками, их место среди убыточных. В Tradeways порог безубыточности переносит небольшие прибыли и убытки в безубыточные. Если он переносит убыточные сделки, которые вы хотите считать убытками, снизьте его, прежде чем читать значение Келли.
Сделки разного размера. Формула предполагает, что каждая прибыль равна средней прибыли, а каждый убыток равен среднему убытку. Реальные сделки различаются. Если бы прибыльные сделки примера делились между 100 USD и 500 USD при той же средней 300 USD, доля, максимизирующая долгосрочный рост на этих исходах, составила бы около 14,5%, а не 17,5%. В этом примере разброс прибыльных сделок снижает оптимум на 3 процентных пункта — ещё одна причина выбирать размер ниже, чем по формуле.
Widget критерия Келли на Dashboard Tradeways, описанный в документации по Widgets, использует:
Сделки: закрытые сделки в области счёта Dashboard и глобального фильтра.
Доля прибыльных: прибыльные, деленные на сумму прибыльных и убыточных, среди сделок с известным P&L. Безубыточные сделки, включая те, которые переклассифицирует ваш порог безубыточности, не входят ни в одну группу.
Соотношение выплат: средняя прибыльная сделка, деленная на абсолютное значение средней убыточной, в P&L в валюте счёта, показано на карточке как R:R. Это реализованное соотношение по вашим закрытым сделкам, а не соотношение риска и доходности, которое вы планировали при входе.
Келли: W − (1 − W) ÷ R, в процентах. Карточка показывает полный Келли; разделите его пополам или на четыре самостоятельно.
Для 44 сделок примера карточка показывает 17,5% с подписью «45% WR · 2.00 R:R», а ниже — среднюю прибыль и средний убыток. Отрицательное значение означает, что у сделок в этой области не было преимущества при таких средних. Карточка показывает «—», если в области нет прибыльных или нет убыточных сделок.
Поскольку Widget следует глобальному фильтру, вы можете смотреть отдельное значение Келли для одной стратегии, символа или времени суток. Каждое отфильтрованное значение опирается на меньшее число сделок, поэтому сверьте число сделок с таблицей выше, прежде чем выбирать по нему размер. Симуляция Монте-Карло показывает, что делает выбранная доля при разных порядках тех же сделок, риск разорения — это вероятность того, что доля доведёт счет до заданного вами порога просадки, а размер позиции описывает определение размера фиксированной долей.
Доля Келли описывает прошлые результаты и не предсказывает следующую сделку. Прежде чем использовать её для определения размера позиции, прочитайте предупреждение Tradeways о рисках.