Соотношение риска и прибыли: задайте минимум и проверьте, что дают Ваши выходы
Соотношение риска и прибыли сравнивает расстояние до цели с расстоянием до стопа. Задайте минимум по доле прибыльных сделок, затем проверьте, какое соотношение дали закрытые сделки.
Торговля связана с риском. Tradeways предоставляет программное обеспечение для ведения торгового журнала и аналитики, а не инвестиционные рекомендации. Ознакомиться с информацией о рисках.
Мы используем файлы cookie, включая аналитические, для улучшения Tradeways. · Конфиденциальность
Соотношение риска и прибыли сравнивает, сколько сделка может принести у цели и сколько потеряет у стопа. Вход в лонг на уровне 100 со стопом на 98 и целью на 104 рискует 2 пунктами ради 4, то есть соотношение равно 2:1. Наименьшее плановое соотношение, при котором Ваша доля прибыльных сделок дает безубыточность до учета издержек, равно (1 − доля прибыльных сделок) ÷ доля прибыльных сделок: 1,50:1 при доле 40%. После этого проверьте фактическое соотношение, то есть среднюю прибыль ÷ средний убыток, чтобы понять, выполнили ли выходы план.
Трейдеры записывают одно и то же соотношение в обе стороны: как 1:2 или как 2:1. На этой странице используется порядок «прибыль к риску» (R:R), и прибыль всегда стоит первой: 2:1 означает, что цель вдвое дальше от входа, чем стоп.
Для шорта со входом на 50, стопом на 51 и целью на 48,50 риск равен 1, а прибыль 1,50, поэтому R:R составляет 1,50:1.
Размер позиции не меняет плановое соотношение. Если в примере с лонгом выше торговать 100 или 300 акциями, риск по-прежнему составит 2 пункта ради 4. Размер меняет сумму риска в валюте, которую рассчитывает калькулятор размера позиции. Чтобы проверить расчет для одной сделки, используйте калькулятор риска и прибыли.
Плановое соотношение не учитывает комиссии, спред и проскальзывание и предполагает, что сделка закрывается целиком либо по стопу, либо по цели.
Плановый R:R что-то говорит только рядом с тем, как часто Ваши сделки прибыльны. При нулевом ожидании деньги, заработанные на прибыльных сделках, компенсируют деньги, потерянные на убыточных:
Доля прибыльных сделок
Минимальный R:R до учета издержек
30%
2,33:1
35%
1,86:1
40%
1,50:1
45%
1,22:1
50%
1,00:1
60%
0,67:1
Это формула безубыточной доли прибыльных сделок, решенная в обратную сторону. Та страница начинается с соотношения и возвращает нужную долю прибыльных сделок, а эта таблица начинается с Вашей доли и возвращает нужное соотношение.
Чтобы учесть издержки, выразите их в R. Если одна единица риска равна 100 USD, а средний цикл входа и выхода стоит 10 USD, издержки составляют 0,10R на сделку. Тогда минимум становится таким:
При доле прибыльных сделок 40% и издержках 0,10R получаем (0,60 + 0,10) ÷ 0,40 = 1,75:1. Если при такой доле планировать сделки ниже 1,75:1, среднее значение до проскальзывания будет отрицательным при условии, что прибыльные сделки доходят до цели, а убыточные закрываются по стопу.
Берите долю прибыльных сделок из выборки закрытых сделок по одному и тому же Setup с примерно одинаковыми расстояниями до стопа и цели. Учитывайте безубыточные сделки одинаково в доле прибыльных сделок и в средних значениях, с которыми ее сравниваете. Более далекая цель обычно достигается реже, поэтому доля, измеренная при 1,50:1, не переносится на сделки, спланированные с 3:1. Минимум задает нижнюю границу для плана. Он не доказывает, что Setup продолжит давать такую долю прибыльных сделок.
План и исполнение различаются. Часть прибыльных сделок закрывается до цели, а часть убытков выходит за стоп из-за проскальзывания, гэпа или сдвинутого стопа. Фактическое соотношение измеряет то, что произошло на самом деле:
Ниже приведена гипотетическая выборка из 20 закрытых сделок. В каждой риск составлял 100 USD, план был 2:1, а цель находилась на 200 USD. Результаты приведены до учета издержек.
Исход
Сделок
Результат каждой
Итого
Достигли цели
3
+200 USD
+600 USD
Закрыты до цели
5
+100 USD
+500 USD
Закрыты по стопу
10
−100 USD
−1 000 USD
Убыток больше стопа
2
−150 USD
−300 USD
Итого
20
−200 USD
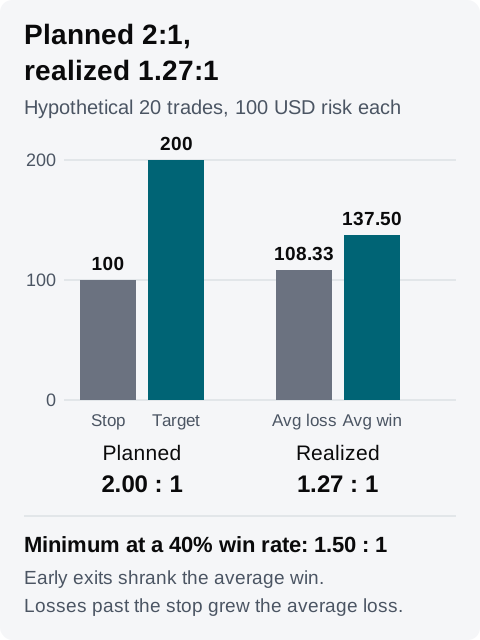
Восемь прибыльных сделок принесли 1 100 USD, то есть средняя прибыль составила 137,50 USD. Двенадцать убыточных потеряли 1 300 USD, то есть средний убыток составил 108,33 USD. Фактический R:R равен 137,50 ÷ 108,33 = 1,27:1.
Гипотетическая выборка. План превысил минимум 1,50:1 для доли прибыльных сделок 40%, а фактическое соотношение не достигло его.
Доля прибыльных сделок составляет 8 из 20, то есть 40%, поэтому минимум равен 1,50:1. Плановые 2:1 его превысили. Если бы каждая прибыльная сделка дошла до цели, а каждый убыток закрылся по стопу, та же доля 40% дала бы в среднем +20 USD на сделку: 0,40 × 200 − 0,60 × 100. Часть ранних выходов могла бы развернуться в убыток, поэтому это арифметика плана, а не результат, который дала бы выборка. Фактические 1,27:1 минимум не достигли, и выборка принесла в среднем −10 USD на сделку: 0,40 × 137,50 − 0,60 × 108,33. Обе стороны разрыва видны в таблице: пять ранних выходов снизили среднюю прибыль, а два убытка за стопом повысили средний убыток.
Такое сравнение работает, потому что в каждой сделке риск составлял одни и те же 100 USD. Когда риск на сделку меняется, крупные сделки доминируют в обоих средних, и разрыв смешивает размер позиции с выходами. Тогда разделите каждый результат на его собственный начальный риск и сравнивайте R-multiple.
Записывайте план в каждой сделке. Добавьте в каждую сделку уровни Stop Loss и Take Profit. После записи обоих уровней Tradeways показывает рассчитанные риск, прибыль и плановое соотношение. Стратегия может задавать уровни по умолчанию.
Добавьте в стратегию правило «Min R:R ratio». Оно входит в правила управления рисками и проверяет плановое соотношение каждой сделки по средней цене входа, стопу и цели. Задайте минимум после учета издержек, потому что плановое соотношение их не включает. Для сделки без стопа или цели результат равен N/A, а такие результаты не входят в процент соблюдения. Добавьте также правила «Must have stop-loss» и «Must have take-profit», чтобы сделки без уровней не выпадали из проверки, а нарушали правило.
Добавьте на Dashboard Widget соотношения риска и прибыли. Несмотря на название, он ставит прибыль на первое место: показывает фактический R:R как среднюю прибыль ÷ средний убыток, а оба средних значения выводит под ним. Убедитесь, что Widget и правило охватывают одни и те же сделки, прежде чем сравнивать их. Если результаты, на которых он основан, уже включают комиссии, сравнивайте его с минимумом до учета издержек. Если они исключают издержки, сравнивайте с минимумом после учета издержек. Сделки, классифицированные как безубыточные, не входят в оба средних, поэтому множество выходов около нуля в этом соотношении не видно.
Сравните два числа. Если фактический R:R ниже Вашего минимума, а правило выполнено, плановые соотношения превышали минимум, а результат изменили выходы. Чтобы найти источник разрыва, сравните выход каждой убыточной сделки с ее стопом, а выход каждой прибыльной сделки с ее целью. Руководства по максимальному неблагоприятному отклонению и максимальному благоприятному отклонению объясняют, как измерить, насколько далеко цена ушла против сделки и за ее пределы.
Для гипотетической выборки выше заметка может выглядеть так:
Стратегия A, учебный счет, 20 закрытых сделок, риск 100 USD в каждой. Доля прибыльных сделок 40%, поэтому минимальный R:R до учета издержек равен 1,50:1. Каждая сделка была спланирована с 2:1, а правило Min R:R, заданное на 1,50, потому что в этом примере издержки не учитываются, выполнено во всех 20.
Фактически: средняя прибыль 137,50 USD, средний убыток 108,33 USD, R:R 1,27:1, ниже минимума. Пять прибыльных сделок закрыты до цели. Два убытка вышли за стоп на 50 USD.
Следующие 20 сделок: записывайте причину каждого выхода до цели, затем проверьте, повторяются ли эти причины. Проверьте, возникли ли два более крупных убытка из-за проскальзывания или из-за сдвига стопа.
Добавьте правило Min R:R ratio в свою стратегию в Tradeways и сравните его с фактическим соотношением после следующей выборки закрытых сделок. Историческое соотношение не предсказывает будущие результаты; прочитайте предупреждение о рисках.