Índice de Sharpe: como calcular a partir do seu P&L diário
O índice de Sharpe divide seu resultado diário médio pelo desvio padrão dos seus resultados diários. Calcule passo a passo, veja por que as ferramentas divergem no número e confira quantos dias sustentam o valor.
Dennis JahnAtualizado em 15 de out. de 20268 min de leitura
Você já sabe como funciona. Agora veja em os seus trades.
Importe seu histórico uma vez. A Tradeways calcula cada número deste artigo em todos os trades que você já fez, e o mantém atualizado a cada trade que você fizer depois.
Podemos enviar lembretes de checkout, dicas de trading, novidades do produto e ofertas ocasionais. Cancele quando quiser.
MetaTrader e ATAS sincronizam sozinhos. Tradovate e TradingView sincronizam pela extensão de navegador. Toda outra plataforma chega como arquivo.
Usamos cookies de análise para melhorar o Tradeways. Você escolhe quais usamos.Usamos cookies, incluindo os de análise, para melhorar o Tradeways.· Privacidade
Nesta página7
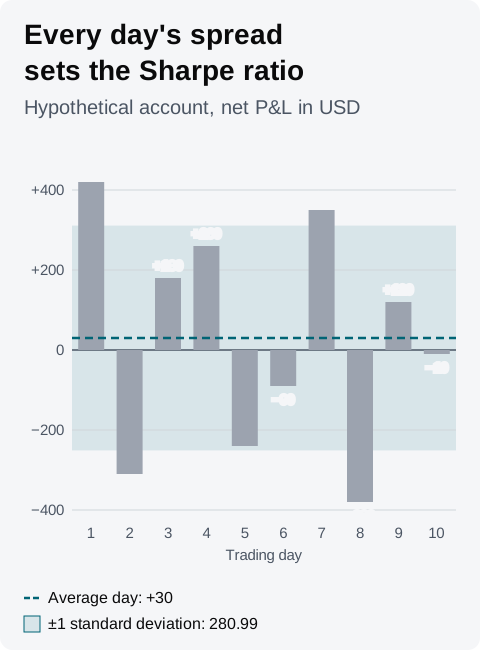
O índice de Sharpe é o seu resultado diário médio dividido pelo desvio padrão dos seus resultados diários, uma medida de quanto os seus dias se dispersam em torno dessa média. Para anualizar, multiplique por √252. Por exemplo, dez dias com média de +30 USD e desvio padrão de 280,99 USD resultam em 30 ÷ 280,99 × 15,87 = 1,69.
Uma planilha pode mostrar 1,79 para os mesmos dez dias, e dez dias são poucos para que qualquer um dos dois valores diga muita coisa. Este guia resolve o exemplo passo a passo, mostra quais escolhas mudam o número e apresenta a convenção que o Tradeways usa.
Índice de Sharpe = (resultado diário médio − taxa livre de risco diária) ÷ desvio padrão dos resultados diários × √252
Desvio padrão = √(soma das diferenças ao quadrado em relação à média ÷ (n − 1))
Aqui, n é o número de dias. Algumas ferramentas dividem por n, como o exemplo mostra.
Liste o seu P&L líquido diário, um valor para cada dia em que você operou. O resultado diário médio é a soma desses valores dividida pelo número de dias.
Subtraia a média de cada dia, eleve cada diferença ao quadrado e some os quadrados.
Divida por n − 1 e extraia a raiz quadrada. Esse é o desvio padrão.
Subtraia a taxa livre de risco diária da média. Com o P&L em moeda, a taxa é 0; a seção sobre o Tradeways, mais abaixo, explica o motivo.
Divida pelo desvio padrão e multiplique por √252 ≈ 15,87 para anualizar.
O índice não tem unidade, porque a unidade da média cancela a unidade do desvio padrão. Use a mesma unidade para todos os dias: moeda, múltiplos de R ou um percentual da conta.
O autor do índice o define com a fórmula acima. Em 15 de outubro de 2026, o artigo de William Sharpe de 1994, The Sharpe Ratio, define o índice histórico como o retorno médio em excesso sobre um benchmark, dividido pelo desvio padrão desses retornos em excesso, e apresenta a fórmula de planilha AVERAGE ÷ STDEV. As escolhas em torno dessa fórmula variam entre as ferramentas:
Divisor: em 15 de outubro de 2026, a função STDEV.S do Excel divide por n − 1, para uma amostra, e a função STDEV.P divide por n, para uma população inteira. Com n, o desvio padrão do exemplo é √(710.600 ÷ 10) = 266,57 USD e o índice é 1,79. A diferença diminui à medida que o número de dias cresce.
Dias: uma média sobre os dias em que você operou difere de uma média sobre todos os dias úteis, porque os dias sem operações contam como 0. Se os dez dias de operação estivessem distribuídos em 14 dias úteis, os quatro dias vazios reduzem a média para 21,43 USD e o desvio padrão para 234,22 USD, e o índice cai para 1,45.
Anualização: √252 pressupõe 252 dias iguais aos que você mediu. O artigo de Sharpe de 1994 deriva essa escala para retornos de período que se somam e não têm autocorrelação serial. Se você opera três dias por semana, cerca de 156 dias por ano, o mesmo índice diário anualiza para 0,1068 × √156 = 1,33.
Taxa livre de risco: subtraí-la reduz o índice, e ela só se aplica a resultados medidos como retornos.
Antes de comparar o seu valor com o de uma planilha, de um relatório de corretora ou de outro período, confirme que os dois usam o mesmo divisor, dias, anualização e taxa.
O artigo de Sharpe de 1994 observa que a estatística t do retorno médio é igual ao índice, por período, vezes √T, sendo T o número de retornos. Para o exemplo, isso dá 0,1068 × √10 = 0,34. O dia médio equivale a cerca de um terço do seu erro padrão, que é 280,99 ÷ √10 = 88,86 USD.
Uma estatística t tão pequena significa que um único dia pode mudar a conclusão. Retire o dia 1, o dia de +420 USD, e os outros nove dias têm média de −13,33 USD.
A estatística t cresce com a raiz quadrada do número de dias. Com o mesmo índice diário, 100 dias dão 1,07 e 252 dias dão 1,69. Em exatamente 252 dias, a estatística t é igual ao índice anualizado. Um valor anualizado de 1,69 calculado a partir de dez dias se apoia em muito menos do que um calculado a partir de um ano de operações.
Nenhum limite para um bom índice de Sharpe se aplica ao seu próprio P&L diário. Como referência, o artigo de Sharpe de 1994 ilustra "o mercado de ações" com um índice anual de 0,40, a partir de estimativas típicas de retorno médio em excesso de 6% e desvio padrão de 15% ao ano. Esse valor descreve retornos percentuais sobre capital investido todos os dias. Um índice calculado a partir do seu P&L em moeda nos dias em que você operou mede outra coisa, e cada uma das escolhas acima, isoladamente, move o valor do exemplo para algum ponto entre 1,33 e 1,79, uma faixa maior do que todo esse 0,40.
Compare o seu índice com os seus períodos anteriores, calculados da mesma forma e com dias suficientes para importar.
O sinal é a única parte que você pode ler isoladamente, e apenas para o período medido. Com taxa livre de risco 0, um índice abaixo de 0 significa que o seu dia médio nesse período perdeu dinheiro.
O índice de Sharpe divide o seu dia médio pela dispersão de todos os dias, então um dia vencedor muito acima da média amplia o desvio padrão tanto quanto um dia perdedor igualmente abaixo dela. O índice de Sortino divide a mesma média pelo desvio negativo (downside deviation), definido somente pelos dias perdedores.
Para o exemplo, o Tradeways mostra um índice de Sortino de 1,92 ao lado do índice de Sharpe de 1,69. O guia do Sortino acrescenta uma conta com os mesmos dias perdedores e um dia vencedor grande: o índice de Sharpe dela cai para 1,20, enquanto o índice de Sortino permanece em 1,92. Quando os dois índices se afastam, confira se mudaram os seus dias vencedores ou os seus dias perdedores.
O widget do índice de Sharpe em um Dashboard do Tradeways, descrito na documentação de widgets, usa:
Dias: os dias do escopo do Dashboard com trades fechados, agrupados pelo dia em que cada trade foi fechado no seu fuso horário do Tradeways. O cartão mostra a contagem de dias, por exemplo "10d · anualizado".
Média: a média do P&L desses dias, no modo de exibição de P&L do Dashboard.
Desvio padrão: o desvio padrão amostral, dividido por n − 1.
Anualização: √252.
Taxa livre de risco: definida nas configurações do widget, 0 por padrão. O widget subtrai do dia médio a taxa anual dividida por 252.
Para a conta do exemplo, com o P&L exibido em moeda e taxa livre de risco 0, o widget mostra 1,69. Se você opera menos de 252 dias por ano, lembre-se de que √252 descreve um ano de operações em todos os dias, como a escolha de anualização acima mostra. Uma planilha que usa STDEV.P mostra 1,79 para os mesmos dez dias.
Uma taxa livre de risco é um retorno percentual, então só pode ser subtraída de resultados que também sejam retornos. Use-a quando o Dashboard mostrar o P&L como percentual da conta. Com o P&L em qualquer outra unidade, mantenha-a em 0. O cartão mostra "—" quando o escopo tem menos de dois dias ou todos os dias têm o mesmo resultado.
O índice descreve resultados passados e não prevê a próxima sessão. Leia o aviso de risco do Tradeways antes de usá-lo para apoiar uma decisão de trading.