Relação risco/retorno: defina um mínimo e confira o que suas saídas entregaram
A relação risco/retorno compara a distância até o alvo com a distância até o Stop. Defina um mínimo a partir da sua taxa de acerto e confira a relação que seus Trades fechados entregaram.
Usamos cookies, incluindo os de análise, para melhorar o Tradeways. · Privacidade
A relação risco/retorno compara o que um Trade pode ganhar no alvo com o que perde no Stop. Uma entrada Long em 100 com Stop em 98 e alvo em 104 arrisca 2 pontos para ganhar 4, uma relação de 2:1. A menor relação planejada que atinge o Breakeven na sua taxa de acerto, antes dos custos, é (1 − taxa de acerto) ÷ taxa de acerto: 1,50:1 com 40% de acerto. Depois, confira a relação realizada, ganho médio ÷ perda média, para ver se suas saídas cumpriram o plano.
Traders escrevem a mesma relação nos dois sentidos, como 1:2 ou 2:1. Esta página usa retorno sobre risco (R:R) e sempre coloca o retorno primeiro: 2:1 significa que o alvo está duas vezes mais longe da entrada do que o Stop.
Meça as duas distâncias a partir do preço de entrada:
Em uma entrada Short em 50 com Stop em 51 e alvo em 48,50, o risco é 1 e o retorno é 1,50, então o R:R é 1,50:1.
O tamanho da posição não altera a relação planejada. Operar 100 ou 300 ações do exemplo Long acima continua arriscando 2 pontos para ganhar 4. O tamanho muda o valor em moeda em risco, que a calculadora de tamanho de posição calcula. Para conferir a conta de um Trade, use a calculadora de risco/retorno.
A relação planejada não inclui comissões, spread nem slippage, e pressupõe que o Trade sai por inteiro no Stop ou no alvo.
Um R:R planejado só diz algo quando comparado com a frequência com que seus Trades ganham. Com expectativa zero, o dinheiro ganho nos vencedores compensa o dinheiro perdido nos perdedores:
Taxa de acerto
R:R mínimo antes dos custos
30%
2,33:1
35%
1,86:1
40%
1,50:1
45%
1,22:1
50%
1,00:1
60%
0,67:1
É a fórmula da taxa de acerto de Breakeven resolvida no sentido inverso. Aquela página parte da relação e devolve a taxa de acerto necessária; esta tabela parte da sua taxa de acerto e devolve a relação necessária.
Para incluir os custos, expresse-os em R. Se uma unidade de risco é 100 USD e uma operação completa, da entrada à saída, custa em média 10 USD, os custos são 0,10R por Trade. O mínimo passa a ser:
Com 40% de acerto e 0,10R de custos, o resultado é (0,60 + 0,10) ÷ 0,40 = 1,75:1. Planejar Trades abaixo de 1,75:1 com essa taxa de acerto dá uma média negativa antes do slippage, se os vencedores chegarem ao alvo e os perdedores pararem no Stop.
Tire a taxa de acerto de uma amostra de Trades fechados com o mesmo Setup e distâncias de Stop e alvo parecidas. Conte os Trades em Breakeven da mesma forma na taxa de acerto e nas médias com que você a compara. Um alvo mais distante costuma ser atingido com menos frequência, então uma taxa de acerto medida em 1,50:1 não vale para Trades planejados em 3:1. O mínimo é um piso para o plano. Ele não mostra que o Setup continuará ganhando nessa taxa.
Plano e execução diferem. Alguns vencedores são fechados antes do alvo, e algumas perdas passam do Stop por slippage, gap ou Stop movido. A relação realizada mede o que de fato aconteceu:
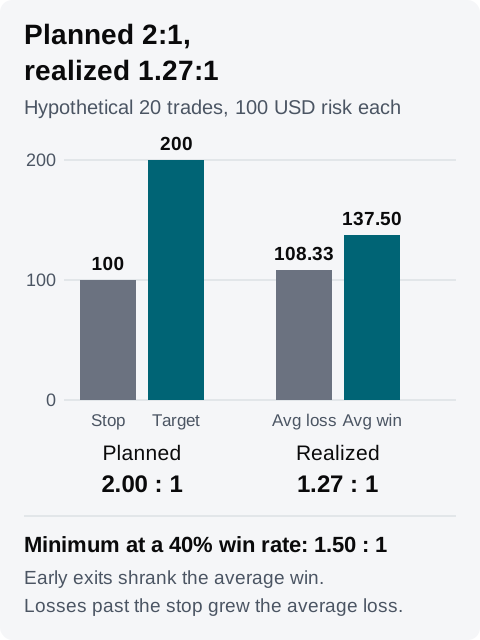
Veja uma amostra hipotética de 20 Trades fechados. Cada um arriscou 100 USD e foi planejado em 2:1, com alvo de 200 USD. Os resultados são antes dos custos.
Resultado
Trades
Resultado cada
Total
Atingiu o alvo
3
+200 USD
+600 USD
Fechou antes do alvo
5
+100 USD
+500 USD
Parou no Stop
10
−100 USD
−1.000 USD
Perdeu mais que o Stop
2
−150 USD
−300 USD
Total
20
−200 USD
Os oito vencedores ganharam 1.100 USD, um ganho médio de 137,50 USD. Os 12 perdedores perderam 1.300 USD, uma perda média de 108,33 USD. O R:R realizado é 137,50 ÷ 108,33 = 1,27:1.
Amostra hipotética. O plano superou o mínimo de 1,50:1 para uma taxa de acerto de 40%; a relação realizada não.
A taxa de acerto é 8 de 20, ou 40%, então o mínimo é 1,50:1. O 2:1 planejado o superou. Se todo vencedor tivesse atingido o alvo e toda perda tivesse parado no Stop, a mesma taxa de acerto de 40% teria rendido em média +20 USD por Trade: 0,40 × 200 − 0,60 × 100. Algumas das saídas antecipadas poderiam ter revertido em perda, então esta é a conta do plano, não um resultado que a amostra teria produzido. O 1,27:1 realizado não superou o mínimo, e a amostra rendeu em média −10 USD por Trade: 0,40 × 137,50 − 0,60 × 108,33. Os dois lados da diferença aparecem na tabela: cinco saídas antecipadas puxaram o ganho médio para baixo, e duas perdas além do Stop empurraram a perda média para cima.
Essa comparação funciona porque todo Trade arriscou os mesmos 100 USD. Quando seu risco por Trade varia, os Trades maiores dominam as duas médias, e a diferença mistura dimensionamento com saídas. Nesse caso, divida cada resultado pelo seu próprio risco inicial e compare os múltiplos de R.
Registre o plano em cada Trade. Adicione os níveis de Stop Loss e Take Profit a cada Trade. O Tradeways mostra o risco, o retorno e a relação planejada calculados assim que os dois níveis estão registrados. Uma estratégia pode fornecer níveis padrão.
Adicione a regra R:R mínimo à estratégia. Ela é uma das regras de Gestão de risco e confere a relação planejada de cada Trade a partir da entrada média, do Stop e do alvo. Defina-a no seu mínimo depois dos custos, porque a relação planejada não inclui custos. Um Trade sem Stop ou sem alvo retorna N/D, e os resultados N/D ficam fora da porcentagem de conformidade. Adicione também as regras Stop Loss obrigatório e Take Profit obrigatório, para que Trades registrados sem níveis não cumpram uma regra em vez de sair da conferência.
Adicione o Widget Risco:Retorno a um Dashboard. Apesar do nome, ele coloca o retorno primeiro: mostra o R:R realizado como ganho médio ÷ perda média, com as duas médias logo abaixo. Confirme que o Widget e a regra cobrem os mesmos Trades antes de compará-los. Se os resultados por trás dele já incluem comissões, compare-o com o mínimo antes dos custos; se não incluem custos, compare-o com o mínimo depois dos custos. Trades classificados como Breakeven ficam fora das duas médias, então muitas saídas no zero a zero não aparecem nessa relação.
Compare os dois números. Se o R:R realizado está abaixo do seu mínimo enquanto a regra é cumprida, as relações planejadas superaram o mínimo e as saídas mudaram o resultado. Para encontrar a origem da diferença, compare a saída de cada perdedor com o Stop e a de cada vencedor com o alvo. Os guias de máxima excursão adversa e máxima excursão favorável explicam como medir até onde o preço andou contra um Trade e além dele.
Para a amostra hipotética acima, uma nota poderia ser assim:
Estratégia A, conta de simulação, 20 Trades fechados, 100 USD de risco cada. Taxa de acerto de 40%, então o R:R mínimo antes dos custos é 1,50:1. Todos os Trades foram planejados em 2:1, e a regra R:R mínimo, definida em 1,50 porque este exemplo não inclui custos, foi cumprida nos 20.
Realizado: ganho médio de 137,50 USD, perda média de 108,33 USD, R:R de 1,27:1, abaixo do mínimo. Cinco vencedores fecharam antes do alvo. Duas perdas passaram 50 USD do Stop.
Próximos 20 Trades: registrar o motivo de cada saída antes do alvo e verificar se esses motivos se repetem. Verificar se as duas perdas maiores vieram de slippage ou de um Stop movido.
Adicione a regra R:R mínimo à sua estratégia no Tradeways e compare-a com a relação realizada depois da sua próxima amostra de Trades fechados. Uma relação histórica não prevê resultados futuros; leia o aviso de risco.