Współczynnik Sharpe’a: jak obliczyć go z dziennego P&L
Współczynnik Sharpe’a dzieli Twój średni wynik dzienny przez odchylenie standardowe Twoich wyników dziennych. Oblicz go krok po kroku, sprawdź, dlaczego narzędzia pokazują różne wartości, i zobacz, ile dni za nim stoi.
Dennis JahnZaktualizowano 15 paź 20266 min czytania
Wiesz, jak to działa. Teraz zobacz to na swoich transakcjach.
Zaimportuj historię raz. Tradeways liczy każdą liczbę z tego artykułu dla każdej Twojej transakcji i aktualizuje ją z każdą kolejną transakcją.
Możemy wysyłać Ci e-maile z przypomnieniami o realizacji transakcji, wskazówkami handlowymi, aktualizacjami produktów i okazjonalnymi ofertami. Zrezygnuj z subskrypcji w dowolnym momencie.
MetaTrader i ATAS synchronizują się same. Tradovate i TradingView synchronizują się przez rozszerzenie przeglądarki. Każda inna platforma przychodzi jako plik.
Używamy plików cookie do celów analitycznych, aby ulepszyć Tradeways. Ty wybierasz, z których korzystamy.Używamy plików cookie, w tym analitycznych, aby ulepszyć Tradeways.· Prywatność
Na tej stronie7
Współczynnik Sharpe’a to Twój średni wynik dzienny podzielony przez odchylenie standardowe wyników dziennych, czyli miarę tego, jak daleko Twoje dni rozchodzą się wokół tej średniej. Aby przeliczyć go na wartość roczną, pomnóż go przez √252. Na przykład dziesięć dni ze średnią +30 USD i odchyleniem standardowym 280,99 USD daje 30 ÷ 280,99 × 15,87 = 1,69.
Arkusz kalkulacyjny może pokazać dla tych samych dziesięciu dni 1,79, a dziesięć dni to zbyt mało, by któraś z tych wartości wiele mówiła. Ten poradnik rozwiązuje przykład krok po kroku, pokazuje, które wybory zmieniają wynik, i podaje konwencję, której używa Tradeways.
Współczynnik Sharpe’a = (średni wynik dzienny − dzienna stopa wolna od ryzyka) ÷ odchylenie standardowe wyników dziennych × √252
Odchylenie standardowe = √(suma kwadratów różnic od średniej ÷ (n − 1))
Tutaj n to liczba dni. Niektóre narzędzia dzielą zamiast tego przez n, jak pokazuje przykład.
Wypisz swój dzienny P&L netto, po jednej wartości na każdy dzień handlowy. Średni wynik dzienny to ich suma podzielona przez liczbę dni.
Odejmij średnią od wyniku każdego dnia, podnieś każdą różnicę do kwadratu i dodaj te kwadraty.
Podziel przez n − 1 i wyciągnij pierwiastek kwadratowy. To jest odchylenie standardowe.
Odejmij od średniej dzienną stopę wolną od ryzyka. Przy P&L w walucie stopa wynosi 0; dlaczego, wyjaśnia sekcja o Tradeways poniżej.
Podziel przez odchylenie standardowe, a potem pomnóż przez √252 ≈ 15,87, aby przeliczyć na wartość roczną.
Współczynnik nie ma jednostki, ponieważ jednostka średniej skraca się z jednostką odchylenia standardowego. Dla każdego dnia używaj jednej jednostki: waluty, wielokrotności R albo procentu konta.
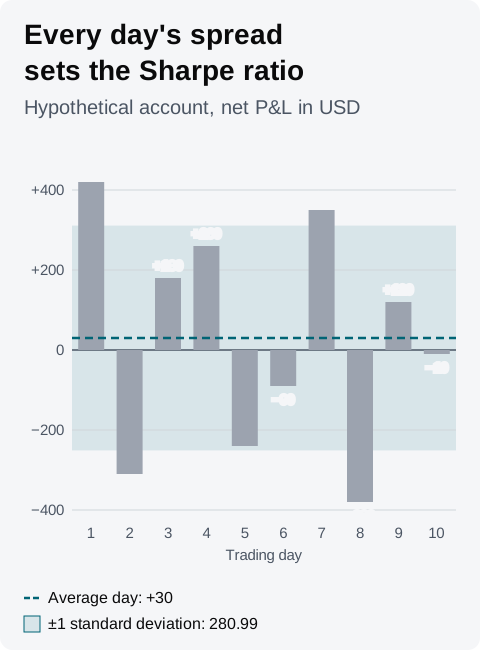
Poniższe konto jest hipotetyczne i jest tym samym, którego używa poradnik o współczynniku Sortino. Wyniki dni są po opłatach, w USD.
Dzień
P&L netto
Różnica od średniej +30
Kwadrat różnicy
1
+420
+390
152 100
2
−310
−340
115 600
3
+180
+150
22 500
4
+260
+230
52 900
5
−240
−270
72 900
6
−90
−120
14 400
7
+350
+320
102 400
8
−380
−410
168 100
9
+120
+90
8100
10
−10
−40
1600
Dziesięć dni daje razem +300 USD, więc średni dzień to +30 USD. Dziesięć kwadratów sumuje się do 710 600.
Odchylenie standardowe wynosi √(710 600 ÷ 9) = 280,99 USD. Dzienny współczynnik wynosi 30 ÷ 280,99 = 0,1068, a po przeliczeniu na wartość roczną 0,1068 × 15,87 = 1,69.
Konto hipotetyczne. Odległość każdego dnia od średniej +30 USD wchodzi do odchylenia standardowego, łącznie z dniami zyskownymi.
Autor współczynnika definiuje go powyższym wzorem. Według stanu na 15 października 2026 artykuł Williama Sharpe’a z 1994 roku, The Sharpe Ratio, definiuje historyczny współczynnik jako średni zwrot ponad wskaźnik odniesienia podzielony przez odchylenie standardowe tych nadwyżek zwrotu i podaje wzór do arkusza kalkulacyjnego AVERAGE ÷ STDEV. Wybory wokół tego wzoru różnią się między narzędziami:
Dzielnik: według stanu na 15 października 2026 funkcja Excela STDEV.S dzieli przez n − 1, dla próby, a STDEV.P dzieli przez n, dla całej populacji. Przy n odchylenie standardowe z przykładu wynosi √(710 600 ÷ 10) = 266,57 USD, a współczynnik 1,79. Różnica maleje wraz ze wzrostem liczby dni.
Dni: średnia z dni handlowych różni się od średniej ze wszystkich dni roboczych, ponieważ dni bez Trade liczą się jako 0. Gdyby dziesięć dni handlowych mieściło się w 14 dniach roboczych, cztery puste dni obniżyłyby średnią do 21,43 USD i odchylenie standardowe do 234,22 USD, a współczynnik spadłby do 1,45.
Annualizacja: √252 zakłada 252 dni takie jak te, które zmierzono. Artykuł Sharpe’a z 1994 roku wyprowadza to skalowanie dla zwrotów okresowych, które się sumują i nie mają autokorelacji. Jeśli handlujesz trzy dni w tygodniu, czyli około 156 dni w roku, ten sam dzienny współczynnik po przeliczeniu na wartość roczną daje 0,1068 × √156 = 1,33.
Stopa wolna od ryzyka: jej odjęcie obniża współczynnik i dotyczy tylko wyników mierzonych jako zwroty.
Zanim porównasz swój wynik z arkuszem kalkulacyjnym, raportem brokera lub innym okresem, sprawdź, czy oba używają tego samego dzielnika, dni, annualizacji i stopy.
Artykuł Sharpe’a z 1994 roku zauważa, że statystyka t średniego zwrotu jest równa współczynnikowi na okres razy √T, gdzie T to liczba zwrotów. Dla przykładu to 0,1068 × √10 = 0,34. Średni dzień to około jedna trzecia swojego błędu standardowego, który wynosi 280,99 ÷ √10 = 88,86 USD.
Tak mała statystyka t oznacza, że jeden dzień może zmienić wniosek. Usuń dzień 1, czyli dzień +420 USD, a pozostałe dziewięć dni daje średnią −13,33 USD.
Statystyka t rośnie z pierwiastkiem kwadratowym z liczby dni. Przy tym samym dziennym współczynniku 100 dni daje 1,07, a 252 dni daje 1,69. Dokładnie przy 252 dniach statystyka t jest równa rocznemu współczynnikowi. Wartość roczna 1,69 obliczona z dziesięciu dni opiera się na znacznie mniejszej podstawie niż obliczona z roku handlu.
Żaden próg dobrego współczynnika Sharpe’a nie przenosi się na Twój dzienny P&L. Dla porównania: artykuł Sharpe’a z 1994 roku ilustruje „rynek akcji” rocznym współczynnikiem 0,40, wyliczonym z typowych szacunków nadwyżki zwrotu 6% i odchylenia standardowego 15% rocznie. Ta wartość opisuje zwroty procentowe od kapitału zainwestowanego każdego dnia. Współczynnik z Twojego P&L w walucie z dni handlowych mierzy coś innego, a każdy z wyborów powyżej przesuwa wynik z przykładu gdzieś między 1,33 a 1,79, czyli w przedziale szerszym niż cała ta wartość 0,40.
Porównuj swój współczynnik z własnymi wcześniejszymi okresami, obliczonymi w ten sam sposób i z dostatecznie wielu dni.
Jedyne, co możesz odczytać samodzielnie, to znak, i to tylko dla zmierzonego okresu. Przy stopie wolnej od ryzyka równej 0 współczynnik poniżej 0 oznacza, że Twój średni dzień w tym okresie przyniósł stratę.
Współczynnik Sharpe’a dzieli Twój średni dzień przez rozrzut wszystkich dni, więc dzień zyskowny daleko powyżej średniej poszerza odchylenie standardowe tak samo jak dzień stratny równie daleko poniżej. Współczynnik Sortino dzieli tę samą średnią przez odchylenie w dół, które wyznaczają tylko dni stratne.
Dla przykładu Tradeways pokazuje współczynnik Sortino 1,92 obok współczynnika Sharpe’a 1,69. Poradnik o współczynniku Sortino dodaje konto z tymi samymi dniami stratnymi i jednym dużym dniem zyskownym: jego współczynnik Sharpe’a spada do 1,20, a współczynnik Sortino zostaje na 1,92. Gdy oba współczynniki się rozchodzą, sprawdź, czy zmieniły się Twoje dni zyskowne, czy stratne.
Widget współczynnika Sharpe’a na Dashboardzie Tradeways, opisany w dokumentacji widgetów, używa:
Dni: dni z zakresu Dashboardu, w których były zamknięte Trade, pogrupowane według dnia zamknięcia każdego Trade w Twojej strefie czasowej w Tradeways. Karta pokazuje liczbę dni, na przykład „10d · roczna”.
Średniej: średniej z P&L tych dni, w trybie wyświetlania P&L ustawionym na Dashboardzie.
Odchylenia standardowego: odchylenie standardowe z próby, dzielone przez n − 1.
Annualizacji: √252.
Stopy wolnej od ryzyka: ustawia się ją w ustawieniach widgetu, domyślnie 0. Widget odejmuje od średniego dnia stopę roczną podzieloną przez 252.
Dla konta z przykładu, z P&L w walucie i stopą wolną od ryzyka 0, widget pokazuje 1,69. Jeśli handlujesz mniej niż 252 dni w roku, pamiętaj, że √252 opisuje rok handlu każdego dnia, jak pokazuje wybór annualizacji powyżej. Arkusz kalkulacyjny z funkcją STDEV.P pokazuje dla tych samych dziesięciu dni 1,79.
Stopa wolna od ryzyka jest zwrotem procentowym, więc można ją odjąć tylko od wyników, które też są zwrotami. Użyj jej, gdy Dashboard pokazuje P&L jako procent konta. Przy P&L w jakiejkolwiek innej jednostce zostaw 0. Karta pokazuje „—”, gdy zakres ma mniej niż dwa dni albo każdy dzień ma ten sam wynik.
Współczynnik opisuje przeszłe wyniki i nie przewiduje następnej sesji. Przeczytaj ostrzeżenie o ryzyku Tradeways, zanim oprzesz na nim decyzję handlową.