Sharpe-ratio: zo bereken je hem uit je dagelijkse P&L
De Sharpe-ratio deelt je gemiddelde dagresultaat door de standaardafwijking van je dagresultaten. Bereken hem stap voor stap, zie waarom tools een ander getal geven en controleer hoeveel dagen erachter zitten.
We gebruiken cookies, waaronder analytische cookies, om Tradeways te verbeteren. · Privacyinstellingen
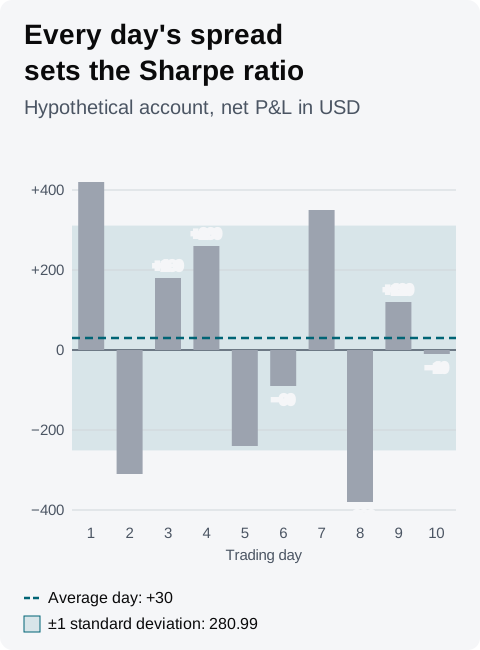
De Sharpe-ratio is je gemiddelde dagresultaat gedeeld door de standaardafwijking van je dagresultaten, een maat voor hoe ver je dagen rond dat gemiddelde uiteenlopen. Om hem om te rekenen naar een jaarwaarde vermenigvuldig je met √252. Bijvoorbeeld: tien dagen met een gemiddelde van +30 USD en een standaardafwijking van 280,99 USD geven 30 ÷ 280,99 × 15,87 = 1,69.
Een spreadsheet kan voor dezelfde tien dagen 1,79 tonen, en tien dagen zijn te weinig om met een van beide getallen veel te zeggen. Deze gids werkt het voorbeeld stap voor stap uit, laat zien welke keuzes het getal veranderen en toont de conventie die Tradeways gebruikt.
Sharpe-ratio = (gemiddeld dagresultaat − risicovrije dagrente) ÷ standaardafwijking van de dagresultaten × √252
Standaardafwijking = √(som van de gekwadrateerde verschillen met het gemiddelde ÷ (n − 1))
Hierbij is n het aantal dagen. Sommige tools delen door n, zoals het voorbeeld laat zien.
Maak een lijst van je netto-P&L per dag, één waarde voor elke dag dat je handelde. Het gemiddelde dagresultaat is hun som gedeeld door het aantal dagen.
Trek het gemiddelde af van elke dag, kwadrateer elk verschil en tel de kwadraten op.
Deel door n − 1 en neem de wortel. Dat is de standaardafwijking.
Trek de risicovrije dagrente af van het gemiddelde. Bij P&L in valuta is de rente 0; het gedeelte over Tradeways hieronder legt uit waarom.
Deel door de standaardafwijking en vermenigvuldig met √252 ≈ 15,87 om om te rekenen naar een jaarwaarde.
De ratio heeft geen eenheid, omdat de eenheid van het gemiddelde wegvalt tegen die van de standaardafwijking. Gebruik voor elke dag dezelfde eenheid: valuta, R-multiples of een percentage van het account.
De bedenker van de ratio definieert hem met de formule hierboven. Op 15 oktober 2026 definieert het artikel The Sharpe Ratio van William Sharpe uit 1994 de historische ratio als het gemiddelde rendement boven een benchmark, gedeeld door de standaardafwijking van die overrendementen, en geeft het de spreadsheetformule AVERAGE ÷ STDEV. De keuzes rond die formule verschillen per tool:
Deler: op 15 oktober 2026 deelt STDEV.S in Excel door n − 1, voor een steekproef, en STDEV.P door n, voor een volledige populatie. Met n is de standaardafwijking van het voorbeeld √(710.600 ÷ 10) = 266,57 USD en de ratio 1,79. Het verschil wordt kleiner naarmate het aantal dagen groeit.
Dagen: een gemiddelde over de dagen waarop je handelde verschilt van een gemiddelde over elke werkdag, omdat dagen zonder trades als 0 meetellen. Vielen de tien handelsdagen binnen 14 werkdagen, dan verlagen de vier lege dagen het gemiddelde naar 21,43 USD en de standaardafwijking naar 234,22 USD, en daalt de ratio naar 1,45.
Jaarwaarde: √252 gaat uit van 252 dagen zoals de dagen die je hebt gemeten. Het artikel van Sharpe uit 1994 leidt deze schaling af voor perioderendementen die worden opgeteld en geen seriële correlatie hebben. Handel je drie dagen per week, ongeveer 156 dagen per jaar, dan wordt dezelfde dagelijkse ratio omgerekend 0,1068 × √156 = 1,33.
Risicovrije rente: aftrekken verlaagt de ratio, en ze geldt alleen voor resultaten die als rendement zijn gemeten.
Controleer voordat je jouw getal vergelijkt met dat uit een spreadsheet, een brokerrapport of een andere periode of beide dezelfde deler, dagen, omrekening naar een jaarwaarde en rente gebruiken.
Het artikel van Sharpe uit 1994 merkt op dat de t-statistiek van het gemiddelde rendement gelijk is aan de ratio per periode maal √T, met T het aantal rendementen. Voor het voorbeeld is dat 0,1068 × √10 = 0,34. De gemiddelde dag is ongeveer een derde van zijn standaardfout, die 280,99 ÷ √10 = 88,86 USD is.
Bij zo'n kleine t-statistiek kan één enkele dag de conclusie veranderen. Haal dag 1 weg, de dag van +420 USD, en de andere negen dagen hebben een gemiddelde van −13,33 USD.
De t-statistiek groeit met de wortel van het aantal dagen. Bij dezelfde dagelijkse ratio geven 100 dagen 1,07 en 252 dagen 1,69. Over precies 252 dagen is de t-statistiek gelijk aan de ratio als jaarwaarde. Een jaarwaarde van 1,69 die uit tien dagen is berekend, rust op veel minder dan een die uit een jaar trading is berekend.
Geen enkele drempel voor een goede Sharpe-ratio is over te nemen voor je eigen dagelijkse P&L. Ter vergelijking: het artikel van Sharpe uit 1994 illustreert "de aandelenmarkt" met een jaarratio van 0,40, uit gangbare schattingen van een gemiddeld overrendement van 6% en een standaardafwijking van 15% per jaar. Dat getal beschrijft procentuele rendementen op kapitaal dat elke dag is belegd. Een ratio uit je P&L in valuta over de dagen waarop je handelde meet iets anders, en elke afzonderlijke keuze hierboven verschuift het getal van het voorbeeld ergens tussen 1,33 en 1,79, een bereik dat breder is dan die hele 0,40.
Vergelijk je ratio met je eigen eerdere periodes, op dezelfde manier berekend en over genoeg dagen om ertoe te doen.
Het teken is het enige deel dat je op zichzelf kunt lezen, en alleen voor de gemeten periode. Bij een risicovrije rente van 0 betekent een ratio onder 0 dat je gemiddelde dag in die periode geld verloor.
De Sharpe-ratio deelt je gemiddelde dag door de spreiding van alle dagen, dus een winstdag ver boven het gemiddelde vergroot de standaardafwijking evenveel als een verliesdag even ver eronder. De Sortino-ratio deelt hetzelfde gemiddelde door de neerwaartse afwijking, die alleen de verliesdagen bepalen.
Voor het voorbeeld toont Tradeways een Sortino-ratio van 1,92 naast de Sharpe-ratio van 1,69. De gids over de Sortino-ratio voegt een account toe met dezelfde verliesdagen en één grote winstdag: de Sharpe-ratio daalt daar naar 1,20 terwijl de Sortino-ratio op 1,92 blijft. Lopen de twee ratio's uiteen, controleer dan of je winstdagen of je verliesdagen zijn veranderd.
Geen van beide ratio's laat zien hoe diep het account tussen pieken daalde. Maximale drawdown doet dat wel. Profit factor en tradingexpectancy meten je trades zonder enige weging voor volatiliteit.
De Sharpe-ratio-widget op een Tradeways-dashboard, beschreven in de widgetdocumentatie, gebruikt:
Dagen: de dagen binnen het bereik van het dashboard met gesloten trades, gegroepeerd op de dag waarop elke trade sloot in je Tradeways-tijdzone. De kaart toont het aantal dagen, bijvoorbeeld "10d · jaarlijks".
Gemiddelde: het gemiddelde van de P&L van die dagen, in de P&L-weergavemodus van het dashboard.
Standaardafwijking: de steekproefstandaardafwijking, gedeeld door n − 1.
Jaarwaarde: √252.
Risicovrije rente: in te stellen in de widgetinstellingen, standaard 0. De widget trekt de jaarrente gedeeld door 252 af van de gemiddelde dag.
Voor het voorbeeldaccount toont de widget, met P&L in valuta en een risicovrije rente van 0, 1,69. Handel je op minder dan 252 dagen per jaar, bedenk dan dat √252 een jaar beschrijft waarin je elke dag handelt, zoals de keuze voor de omrekening naar een jaarwaarde hierboven laat zien. Een spreadsheet die STDEV.P gebruikt, toont voor dezelfde tien dagen 1,79.
Een risicovrije rente is een procentueel rendement, dus je kunt haar alleen aftrekken van resultaten die ook rendementen zijn. Gebruik haar wanneer het dashboard de P&L als percentage van het account toont. Houd haar bij P&L in een andere eenheid op 0. De kaart toont "—" wanneer het bereik minder dan twee dagen bevat of elke dag hetzelfde resultaat heeft.
De ratio beschrijft resultaten uit het verleden en voorspelt de volgende sessie niet. Lees de risicowaarschuwing van Tradeways voordat je hem gebruikt om een tradingbeslissing te onderbouwen.