Maximum Continuation Excursion(MCE)は、Tradeの決済後、定められた観測期間内に達した価格ベースの仮想P&Lの最大値です。実現した価格ベースのP&Lに、最後に決済した数量について最終エグジット価格からの有利な値動きを加えます。実現値を下限として扱います。
エグジット後にさらに進んだ幅を求めるには、同じ単位のMCEから実現した価格ベースのP&Lを引きます。たとえば実現値が+4でMCEが+9なら、決済後にさらに5の有利な値動きがありました。
この計算は、最後に決済した数量を観測期間中も保有していた場合の価格ベースのP&Lを求めます。先に決済した部分は実現値のままで、ポジション全体を再び保有したものとして扱いません。
Tradewaysは観測した各バーの有利な価格を使います。Longなら高値、Shortなら安値です。最終エグジット価格からの差を商品の計算単位に換算し、最後に決済した数量を掛けます。その値を実現した価格ベースのP&Lに加え、得られた最大値と元の実現値の高いほうをMCEとします。
手数料などの調整は、この価格ベースの計算に含まれません。Tradeの結果と比較するときは、単位と通貨をそろえてください。手数料控除後の純損益は、MCEの基準値とは限りません。
仮のLong Tradeを考えます。100でエントリーし、104で全量を決済しました。数量は1、Tickサイズは価格の1単位とし、手数料、調整、通貨換算は考慮しません。実現した価格ベースのP&Lは+4 Tickです。
決済後の観測期間に最高値が109になった場合、エグジット後の有利な値動きは109 − 104 = 5 Tickです。実現した4に5を加え、MCEは+9 Tickになります。
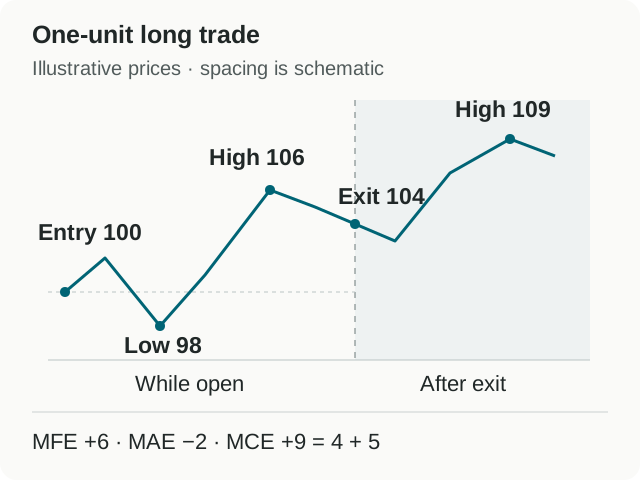 MFE、MAE、MCEの概要でも使う仮のTradeです。MCEには実現した価格ベースの結果が含まれます。図の横方向の間隔は模式的なものです。実際の観測期間は別に確認してください。
決済後に観測した価格がすべて104以下なら、MCEは+4のままです。エグジット後に有利な値動きがなくても、実現値がプラスなのでMCEもプラスです。追加の値動きを知るにはMCEと実現値を比較してください。MCEの符号だけでは、仮想的な合計がゼロを上回るか下回るかしか分かりません。
今度は100でエントリーし、96で決済した仮のLong Tradeを考えます。数量などの条件は同じです。実現した価格ベースのP&Lは−4 Tickです。
| 決済後に観測した最高値 | エグジット価格からの有利な値動き | MCE |
|---|
| 95 | なし。実現値を維持 | −4 |
| 98 | 98 − 96 = 2 | −4 + 2 = −2 |
| 101 | 101 − 96 = 5 | −4 + 5 = +1 |
中央の例では、決済後に価格が有利な方向へ2 Tick動いても、MCEはマイナスです。これは、追加の値動きを含めた仮想的な合計が、価格ベースの損益分岐点をなお下回ることを意味します。
Short Tradeでも同じように考えます。有利な値動きは価格の下落です。同じ単位のMCEから実現した価格ベースの値を引くと、追加の値動きが分かります。レビューでは、その差と実現結果を分けて記録してください。
Tradewaysは観測期間を次の式で計算します。
min(4 hours, max(5 minutes, holding duration × 5))
観測期間はTradeの最終決済時に始まります。保有時間はエントリーから決済までの経過時間です。
| 保有時間 | 保有時間の5倍 | 決済後の観測期間 |
|---|
| 30秒 | 2.5分 | 下限の5分 |
| 90秒 | 7.5分 | 7.5分 |
| 10分 | 50分 | 50分 |
| 30分 | 150分 | 2.5時間 |
| 2時間 | 10時間 | 上限の4時間 |
広い範囲のチャートに価格が表示されていても、観測期間の終了後に達した価格はMCEに含まれません。チャートと指標を比べる前に期間を確認してください。
仮のLongポジションを考えます。100で2単位をエントリーし、1単位を103で、最後の1単位を104で決済しました。Tickサイズは価格の1単位で、コストはありません。実現した価格ベースのP&Lは、数量を反映して3 + 4 = 7 Tickです。
観測期間中に価格が109に達した場合、最後の1単位による追加分は5です。MCEは7 + 5 = 12になります。先に1単位を決済しているため、決済後の値動きに2単位は使いません。2単位を使うと誤って17になります。
決済方法が異なるTradeを比較する前に、約定を確認してください。分割決済したTradeと一括決済したTradeのMCEの差には、価格推移だけでなく、最後に決済した数量の違いも含まれます。
Trade上の指標の説明を開き、観測期間とデータソースを確認してください。計算待ちや市場データを取得できない状態は、測定値のゼロとは異なります。チャートの下に参照市場の通知がある場合は、その価格とBrokerの配信価格の違いを考慮してください。
次に、同じ単位でMCEと実現した価格ベースの値を比較します。エグジットから後の有利な極値までの価格推移を確認してください。代替のエグジットルールを適用した場合、その極値に達する前にStopにかかるなら、後の高値や安値ではなくStopでの結果を記録します。代替ルールを検証するときは、想定するコストと約定条件も含めてください。
まず、目標価格による決済の後に有利な値動きが繰り返し起きているかなど、具体的なレビュー課題を決めます。同じSetupと同じ版のエグジットルールを使ったTradeを選び、データが不完全なものは分けてください。
Tradeごとに、実現した価格ベースの結果、MCE、追加の値動き、観測期間、最後に決済した数量、エグジット理由を記録します。追加の値動きがなかったTradeも含めてください。MCEが大きいTradeだけを選ぶと、現在のルールで有利な値動きをすべて捉えた事例を見落とします。
次の順で比較します。
- エグジット理由でTradeを分けます。目標価格での決済と裁量による決済では、確認すべきルールが異なります。
- ポジションサイズと分割決済を考慮し、同じ単位で追加の値動きを比較します。
- 調べたいグループの途中の価格推移を確認します。不利な方向に動いたときの決済条件も含め、代替のエグジットルールを具体的に書きます。
- 選んだTradeにそのルールを適用し、元の結果と並べて記録します。各判断時点で利用できた情報だけを使ってください。MCEは観測された極値を示し、代替ルールは実際の決済位置を決めます。
1単位の例なら、レビューの記録は次のようになります。
実現した価格ベースのP&Lは+4、MCEは+9、追加の値動きは5、決済後の観測期間は50分。予定した目標価格で決済した。
同じSetupの目標価格による決済を、追加の値動きがなかったTradeも含めて比較する。各Tradeについて、代替のエグジットルールが途中の価格推移でポジションを維持できたか、どこで決済したかを記録する。
こうすれば、後から分かる有利な価格をすべて実現可能なエグジットと見なさずに比較できます。代替ルールの結果は、実際の取引記録と分けて管理してください。
TradeレビューでMFE、MAE、MCEを使う方法では、決済後の値動きとポジション保有中の値動きを1件のTradeで並べて確認できます。