Sharpe ratio: come calcolarlo dal tuo P&L giornaliero
Lo Sharpe ratio divide il tuo risultato giornaliero medio per la deviazione standard dei tuoi risultati giornalieri. Calcolalo passo per passo, scopri perché i tool danno numeri diversi e verifica quanti giorni stanno dietro il valore.
Dennis JahnAggiornato il 15 ott 20268 min di lettura
Sai come funziona. Ora vedilo nei tuoi trade.
Importa la tua cronologia una volta sola. Tradeways calcola ogni numero di questo articolo su ogni trade che hai mai fatto e lo tiene aggiornato a ogni trade successivo.
Potremmo inviarti via email promemoria di checkout, consigli di trading, novità sul prodotto e offerte occasionali. Puoi disiscriverti quando vuoi.
MetaTrader e ATAS si sincronizzano da soli. Tradovate e TradingView si sincronizzano tramite l'estensione del browser. Ogni altra piattaforma arriva come file.
Usiamo cookie di analisi per migliorare Tradeways. Scegli tu quali usiamo.Usiamo cookie, inclusi quelli di analisi, per migliorare Tradeways.· Privacy
In questa pagina7
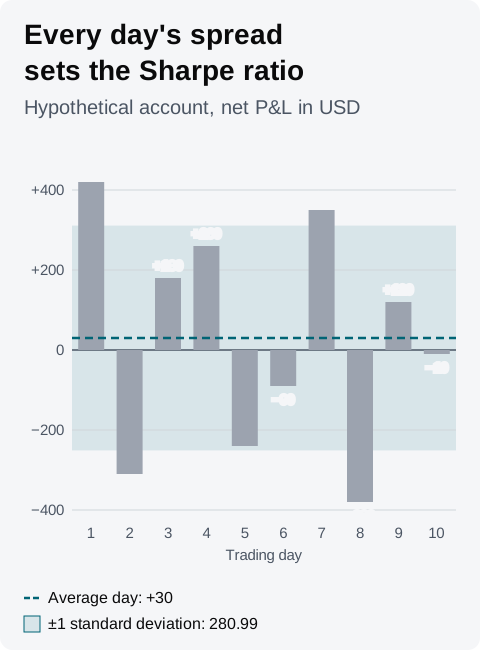
Lo Sharpe ratio è il tuo risultato giornaliero medio diviso per la deviazione standard dei tuoi risultati giornalieri, una misura di quanto i tuoi giorni si disperdono attorno a quella media. Per annualizzarlo, moltiplica per √252. Per esempio, dieci giorni con una media di +30 USD e una deviazione standard di 280,99 USD danno 30 ÷ 280,99 × 15,87 = 1,69.
Un foglio di calcolo può mostrare 1,79 per gli stessi dieci giorni, e dieci giorni sono troppo pochi perché uno dei due valori dica molto. Questa guida svolge l'esempio passo per passo, mostra quali scelte cambiano il numero e la convenzione usata da Tradeways.
Sharpe ratio = (risultato giornaliero medio − tasso giornaliero privo di rischio) ÷ deviazione standard dei risultati giornalieri × √252
Deviazione standard = √(somma dei quadrati delle differenze dalla media ÷ (n − 1))
Qui n è il numero di giorni. Alcuni tool dividono per n, come mostra l'esempio.
Elenca il tuo P&L netto giornaliero, un valore per ogni giorno in cui hai operato. Il risultato giornaliero medio è la loro somma divisa per il numero di giorni.
Sottrai la media da ogni giorno, eleva al quadrato ogni differenza e somma i quadrati.
Dividi per n − 1 ed estrai la radice quadrata. Questa è la deviazione standard.
Sottrai dalla media il tasso giornaliero privo di rischio. Con il P&L in valuta il tasso è 0; la sezione su Tradeways più sotto ne spiega il motivo.
Dividi per la deviazione standard, poi moltiplica per √252 ≈ 15,87 per annualizzare.
Il rapporto non ha unità, perché l'unità della media si annulla con quella della deviazione standard. Usa la stessa unità per tutti i giorni: valuta, multipli di R o percentuale del conto.
L'autore del rapporto lo definisce con la formula qui sopra. Al 15 ottobre 2026, l'articolo di William Sharpe del 1994 The Sharpe Ratio definisce il rapporto storico come il rendimento medio in eccesso rispetto a un benchmark, diviso per la deviazione standard di quei rendimenti in eccesso, e riporta la formula da foglio di calcolo MEDIA ÷ DEV.ST. Le scelte attorno a quella formula cambiano da un tool all'altro:
Divisore: al 15 ottobre 2026, STDEV.S di Excel divide per n − 1, per un campione, mentre STDEV.P divide per n, per un'intera popolazione. Con n, la deviazione standard dell'esempio è √(710.600 ÷ 10) = 266,57 USD e il rapporto è 1,79. Il divario si riduce al crescere del numero di giorni.
Giorni: una media sui giorni in cui hai operato è diversa da una media su tutti i giorni feriali, perché i giorni senza Trade contano come 0. Se i dieci giorni di trading rientrassero in 14 giorni feriali, i quattro giorni vuoti abbassano la media a 21,43 USD e la deviazione standard a 234,22 USD, e il rapporto scende a 1,45.
Annualizzazione: √252 presuppone 252 giorni come quelli che hai misurato. L'articolo di Sharpe del 1994 ricava questa scala per rendimenti di periodo che si sommano e non hanno correlazione seriale. Se operi tre giorni a settimana, circa 156 giorni l'anno, lo stesso rapporto giornaliero si annualizza in 0,1068 × √156 = 1,33.
Tasso privo di rischio: sottrarlo abbassa il rapporto, e si applica solo a risultati misurati come rendimenti.
Prima di confrontare il tuo valore con quello di un foglio di calcolo, di un report del broker o di un altro periodo, verifica che entrambi usino lo stesso divisore, giorni, annualizzazione e tasso.
L'articolo di Sharpe del 1994 osserva che la statistica t del rendimento medio è uguale al rapporto, per periodo, per √T, dove T è il numero di rendimenti. Per l'esempio, è 0,1068 × √10 = 0,34. Il giorno medio è circa un terzo del suo errore standard, che è 280,99 ÷ √10 = 88,86 USD.
Una statistica t così piccola significa che un solo giorno può cambiare la conclusione. Togli il giorno 1, quello da +420 USD, e gli altri nove giorni hanno una media di −13,33 USD.
La statistica t cresce con la radice quadrata del numero di giorni. Con lo stesso rapporto giornaliero, 100 giorni danno 1,07 e 252 giorni danno 1,69. Su esattamente 252 giorni, la statistica t è uguale al rapporto annualizzato. Un valore annualizzato di 1,69 calcolato su dieci giorni poggia su molto meno di uno calcolato su un anno di trading.
Nessuna soglia per un buon Sharpe ratio vale per il tuo P&L giornaliero. Per avere un riferimento, l'articolo di Sharpe del 1994 illustra "il mercato azionario" con un rapporto annuo di 0,40, a partire da stime tipiche di un rendimento medio in eccesso del 6% e di una deviazione standard del 15% annuo. Quel valore descrive rendimenti percentuali su capitale investito ogni giorno. Un rapporto calcolato dal tuo P&L in valuta sui giorni in cui hai operato misura qualcosa di diverso, e ciascuna scelta qui sopra sposta il valore dell'esempio tra 1,33 e 1,79, un intervallo più ampio dell'intero 0,40.
Confronta il tuo rapporto con i tuoi periodi precedenti, calcolato nello stesso modo e su abbastanza giorni da contare.
Il segno è l'unica parte che puoi leggere da sola, e solo per il periodo misurato. Con un tasso privo di rischio pari a 0, un rapporto sotto 0 significa che il tuo giorno medio in quel periodo ha perso denaro.
Lo Sharpe ratio divide il tuo giorno medio per la dispersione di tutti i giorni, quindi un giorno in profitto molto sopra la media allarga la deviazione standard quanto un giorno in perdita altrettanto sotto la media. Il Sortino ratio divide la stessa media per la deviazione al ribasso, che è determinata solo dai giorni in perdita.
Per l'esempio, Tradeways mostra un Sortino ratio di 1,92 accanto allo Sharpe ratio di 1,69. La guida al Sortino aggiunge un conto con gli stessi giorni in perdita e un grande giorno in profitto: il suo Sharpe ratio scende a 1,20 mentre il suo Sortino ratio resta a 1,92. Quando i due rapporti si allontanano, controlla se sono cambiati i tuoi giorni in profitto o quelli in perdita.
Nessuno dei due rapporti mostra quanto è sceso il conto tra un massimo e l'altro. Lo mostra il Drawdown massimo. Il profit factor e l'aspettativa di trading misurano i tuoi Trade senza alcuna ponderazione per la volatilità.
Il widget Sharpe ratio di una dashboard di Tradeways, descritto nella documentazione dei widget, usa:
Giorni: i giorni nell'ambito della dashboard con Trade chiusi, raggruppati per il giorno in cui ogni Trade è stato chiuso nel fuso orario di Tradeways. La scheda mostra il numero di giorni, per esempio "10d · annualized".
Media: la media del P&L di quei giorni, nella modalità di visualizzazione del P&L della dashboard.
Deviazione standard: la deviazione standard campionaria, divisa per n − 1.
Annualizzazione: √252.
Tasso privo di rischio: impostato nelle impostazioni del widget, 0 per default. Il widget sottrae dal giorno medio il tasso annuo diviso per 252.
Per il conto dell'esempio, con il P&L mostrato in valuta e un tasso privo di rischio pari a 0, il widget mostra 1,69. Se operi meno di 252 giorni l'anno, ricorda che √252 descrive un anno in cui operi tutti i giorni, come mostra la scelta di annualizzazione qui sopra. Un foglio di calcolo che usa STDEV.P mostra 1,79 per gli stessi dieci giorni.
Un tasso privo di rischio è un rendimento percentuale, quindi si può sottrarre solo da risultati che sono a loro volta rendimenti. Usalo quando la dashboard mostra il P&L come percentuale del conto. Con il P&L in qualsiasi altra unità, lascialo a 0. La scheda mostra "—" quando l'ambito ha meno di due giorni o ogni giorno ha lo stesso risultato.
Il rapporto descrive risultati passati e non prevede la prossima sessione. Leggi l'informativa sui rischi di Tradeways prima di usarlo a supporto di una decisione di trading.