Criterio di Kelly: calcolalo dai tuoi Trade e scegli una frazione
Il criterio di Kelly indica la quota del conto che una perdita media può costare alla crescita di lungo periodo più rapida. Calcolalo dalla percentuale di successo e dal rapporto payoff, scopri cosa dimensiona e scegli una frazione che il numero dei tuoi Trade sostiene.
Dennis JahnAggiornato il 16 ott 20269 min di lettura
Sai come funziona. Ora vedilo nei tuoi trade.
Importa la tua cronologia una volta sola. Tradeways calcola ogni numero di questo articolo su ogni trade che hai mai fatto e lo tiene aggiornato a ogni trade successivo.
Potremmo inviarti via email promemoria di checkout, consigli di trading, novità sul prodotto e offerte occasionali. Puoi disiscriverti quando vuoi.
MetaTrader e ATAS si sincronizzano da soli. Tradovate e TradingView si sincronizzano tramite l'estensione del browser. Ogni altra piattaforma arriva come file.
Usiamo cookie di analisi per migliorare Tradeways. Scegli tu quali usiamo.Usiamo cookie, inclusi quelli di analisi, per migliorare Tradeways.· Privacy
In questa pagina7
Il criterio di Kelly è la quota del conto da rischiare in ogni Trade perché il conto cresca al ritmo di lungo periodo più rapido possibile. Per Trade che o vincono o perdono, è Kelly % = W − (1 − W) ÷ R, dove W è la tua percentuale di successo e R è la tua vincita media divisa per la tua perdita media. Con una percentuale di successo del 45% e una vincita media doppia della perdita media, Kelly è 0,45 − 0,55 ÷ 2 = 17,5%.
Quel 17,5% è la quota del conto che costerebbe una perdita media, ed è un tetto, non un obiettivo. Questa guida mostra come calcolarlo dal tuo diario, cosa succede alla crescita ai due lati del valore e perché il numero di Trade dietro la tua percentuale di successo decide quanta parte usarne.
Conta i Trade vincenti e perdenti nel periodo che vuoi valutare. Lascia i Trade in Breakeven fuori da entrambi i conteggi.
Dividi i vincenti per la somma di vincenti e perdenti. Questa è W, la tua percentuale di successo.
Dividi il totale dei Trade vincenti per il numero di vincenti, e il totale dei Trade perdenti per il numero di perdenti. Sono la tua vincita media e la tua perdita media.
Dividi la vincita media per il valore assoluto della perdita media. Questo è R, il tuo rapporto payoff.
Calcola W − (1 − W) ÷ R.
Un risultato positivo è il massimo che una perdita media dovrebbe costare, come quota del conto. Un risultato pari o inferiore a 0 significa che i Trade misurati non avevano alcun Edge da dimensionare: con queste medie, qualsiasi importo a rischio riduce la crescita di lungo periodo del conto.
Il trader qui sotto è ipotetico. Su 44 Trade chiusi ha avuto 18 vincenti, 22 perdenti e 4 in Breakeven, su un conto da 25.000 USD.
Input
Calcolo
Valore
Percentuale di successo W
18 ÷ (18 + 22)
45%
Vincita media
5.400 USD ÷ 18
300 USD
Perdita media
3.300 USD ÷ 22
150 USD
Payoff R
300 ÷ 150
2,0
Kelly
0,45 − (0,55 ÷ 2,0)
17,5%
Con il Kelly pieno, una perdita media costerebbe il 17,5% di 25.000 USD, cioè 4.375 USD. Metà Kelly è 2.187,50 USD e un quarto di Kelly è 1.093,75 USD. La perdita media effettiva del trader, 150 USD, è lo 0,6% del conto.
La formula tratta un Trade come una scommessa: perdi l'importo che metti a rischio, oppure vinci R volte quell'importo. Quindi la frazione di Kelly dimensiona la tua perdita media, non il valore della tua Posizione e non necessariamente il tuo Stop Loss.
Se la tua perdita media è uguale all'importo che prevedi di rischiare fino allo Stop Loss, le due cose coincidono. Se esci spesso prima dello Stop Loss, la tua perdita media è più piccola del rischio previsto. Supponi che il trader qui sopra perda in media 0,8 del proprio rischio previsto. Per mantenere la perdita media a metà Kelly, l'8,75% del conto, il rischio previsto per Trade dovrebbe essere 8,75% ÷ 0,8 ≈ 10,9%. Questo mostra la conversione, non una size da usare: la sezione sul numero di Trade qui sotto spiega perché 40 Trade decisivi ne sostengono molto meno. Per convertire un rischio previsto in una size per il tuo strumento, usa il calcolatore della dimensione della Posizione.
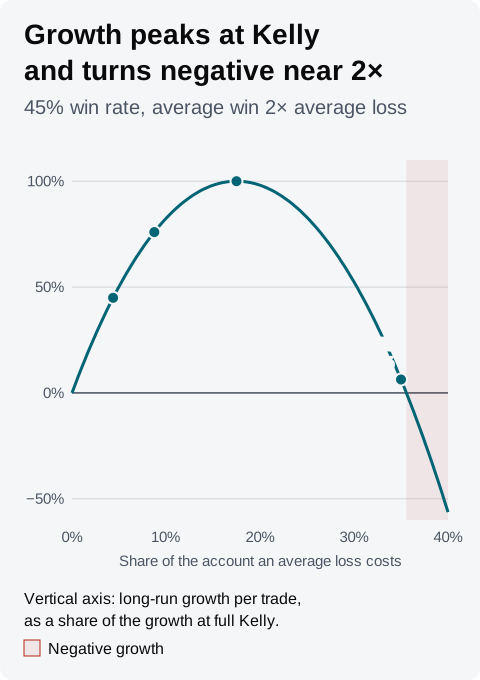
Kelly massimizza la crescita, ma vicino al massimo la curva di crescita è piatta mentre i Drawdown continuano a crescere con la frazione. La crescita di lungo periodo per Trade, con una frazione f del conto, è W × ln(1 + f × R) + (1 − W) × ln(1 − f). Per l'esempio:
Frazione di Kelly
Costo della perdita media
Crescita, quota del Kelly pieno
Costo di cinque perdite di fila
Un quarto
4,375%
45%
20,0%
Metà
8,75%
76%
36,7%
Pieno
17,5%
100%
61,8%
Una volta e mezza
26,25%
77%
78,2%
Doppio
35%
6%
88,4%
Ogni perdita nell'ultima colonna costa la frazione di ciò che il conto contiene in quel momento. Metà Kelly mantiene il 76% del tasso di crescita e riduce il costo di cinque perdite consecutive dal 61,8% al 36,7% del conto. Una volta e mezza Kelly cresce circa quanto metà Kelly, con un Drawdown più che doppio per la stessa serie. Con il doppio di Kelly la crescita è vicina a zero e sopra circa il 35,6% diventa negativa: il conto si riduce nel tempo anche se ogni Trade ha un valore atteso positivo. Sotto Kelly rinunci a parte della crescita in cambio di Drawdown più piccoli; sopra Kelly rinunci a circa la stessa crescita e subisci Drawdown più grandi.
Cinque perdite di fila non sono un evento raro con questa percentuale di successo. Con il 55% di probabilità di perdere ogni Trade decisivo, e Trade indipendenti tra loro, la probabilità di almeno una serie di cinque o più perdite è circa del 62% su 40 Trade e circa del 92% su 100, per calcolo diretto.
Trader ipotetico. Metà Kelly e una volta e mezza Kelly crescono circa allo stesso ritmo, ma la frazione più grande comporta Drawdown molto più profondi, e la crescita diventa negativa appena sopra il doppio di Kelly.
L'articolo di John Kelly del 1956 A New Interpretation of Information Rate, letto il 16 ottobre 2026, definisce il tasso di crescita di lungo periodo su cui si basa questa formula e mostra che, per scommesse alla pari, si massimizza scommettendo la probabilità di vincita meno la probabilità di perdita, cioè la formula qui sopra con R = 1. Lo stesso articolo mostra che scommettere ogni volta l'intero capitale porta alla rovina, con probabilità uno, un giocatore che continua a scommettere.
La tua percentuale di successo è una stima basata su un numero limitato di Trade. Il suo errore standard è √(W × (1 − W) ÷ n), dove n è il numero di vincenti più perdenti. Per i 40 Trade decisivi dell'esempio, è √(0,45 × 0,55 ÷ 40) ≈ 7,9 punti percentuali.
Una percentuale di successo inferiore di un errore standard, 37,1%, con lo stesso rapporto payoff dà un Kelly di 0,3713 − 0,6287 ÷ 2 ≈ 5,7%. Se quella fosse la vera percentuale di successo, dimensionare al 17,5% misurato sarebbe circa tre volte Kelly, e a quella size il tasso di crescita è negativo. Quindi 40 Trade con una percentuale di successo del 45% non possono escludere che il Kelly pieno riduca il conto.
La tabella mantiene la percentuale di successo misurata al 45% e il rapporto payoff a 2,0, e cambia solo il numero di Trade decisivi.
Trade decisivi
Errore standard
Percentuale di successo inferiore di un errore
Kelly con quella percentuale di successo
40
7,9 punti
37,1%
5,7%
100
5,0 punti
40,0%
10,0%
200
3,5 punti
41,5%
12,2%
400
2,5 punti
42,5%
13,8%
Anche il rapporto payoff è una stima, e poche grandi vincite possono spostarlo. Dimensionare sul valore di Kelly di una percentuale di successo pessimistica ti tiene sotto il massimo se le tue stime risultano alte. Metà Kelly non è automaticamente sicuro: con 40 Trade, il mezzo Kelly dell'esempio, 8,75%, è ancora sopra il 5,7% ottenuto con una percentuale di successo inferiore di un errore standard. Con l'8,75% la crescita sarebbe ancora positiva a quella percentuale di successo, ma saresti oltre il massimo, con Drawdown più grandi per una crescita minore.
Trade in Breakeven. Un Trade che chiude esattamente a zero lascia il conto invariato, quindi non sposta la frazione che massimizza la crescita. Abbassa solo la crescita per Trade, perché meno Trade decidono il risultato. Per questo i Trade in Breakeven restano fuori sia da W sia da R. Se i tuoi Breakeven sono piccole perdite dopo le commissioni, vanno con i perdenti. In Tradeways, una soglia di Breakeven sposta piccole vincite e perdite in Breakeven. Se sposta Trade in perdita che vuoi contare come perdite, abbassala prima di leggere il valore di Kelly.
Trade di dimensioni diverse. La formula presuppone che ogni vincita sia uguale alla vincita media e ogni perdita alla perdita media. I Trade reali variano. Se i vincenti dell'esempio si dividessero tra 100 USD e 500 USD, con una media sempre di 300 USD, la frazione che massimizza la crescita di lungo periodo su quei risultati è circa il 14,5%, non il 17,5%. In questo esempio, la dispersione dei vincenti abbassa l'ottimo di 3 punti percentuali, un motivo in più per dimensionare sotto il valore della formula.
Il widget Criterio di Kelly di una dashboard di Tradeways, descritto nella documentazione dei widget, usa:
Trade: i Trade chiusi nell'ambito del conto della dashboard e nel filtro globale.
Percentuale di successo: i vincenti divisi per vincenti più perdenti, tra i Trade con un P&L noto. I Trade in Breakeven, compresi quelli che la tua soglia di Breakeven riclassifica, non rientrano in nessuno dei due.
Rapporto payoff: il Trade vincente medio diviso per il valore assoluto del Trade perdente medio, in P&L nella valuta del conto, mostrato sulla scheda come R:R. È il rapporto realizzato dai tuoi Trade chiusi, non il rapporto rischio-rendimento che avevi pianificato all'ingresso.
Kelly: W − (1 − W) ÷ R, mostrato come percentuale. La scheda mostra il Kelly pieno; dimezzalo o riducilo a un quarto da solo.
Per i 44 Trade dell'esempio, la scheda mostra 17,5% con "45% WR · 2.00 R:R", e sotto la vincita media e la perdita media. Un valore negativo significa che i Trade in quell'ambito non avevano alcun Edge con queste medie. La scheda mostra "—" quando l'ambito non ha vincenti o non ha perdenti.
Poiché il widget segue il filtro globale, puoi leggere un valore di Kelly separato per una strategia, un simbolo o una fascia oraria. Ogni valore filtrato poggia su meno Trade, quindi confronta il suo numero di Trade con la tabella qui sopra prima di dimensionare su di esso. Una simulazione Monte Carlo mostra cosa fa una frazione scelta su diversi ordinamenti degli stessi Trade, il rischio di rovina è la probabilità che una frazione porti il conto a una soglia di Drawdown che hai impostato, e il dimensionamento della Posizione tratta il dimensionamento a frazione fissa.
La frazione di Kelly descrive risultati passati e non prevede il prossimo Trade. Leggi l'informativa sui rischi di Tradeways prima di usarla per dimensionare una Posizione.