Sharpe ratio आपके औसत दैनिक नतीजे को आपके दैनिक नतीजों की standard deviation से भाग देता है। इसे चरण-दर-चरण निकालें, देखें कि अलग-अलग टूल एक ही संख्या पर क्यों असहमत होते हैं, और जांचें कि उसके पीछे कितने दिन हैं।
हम Tradeways को बेहतर बनाने के लिए analytics सहित cookies का उपयोग करते हैं। · गोपनीयता
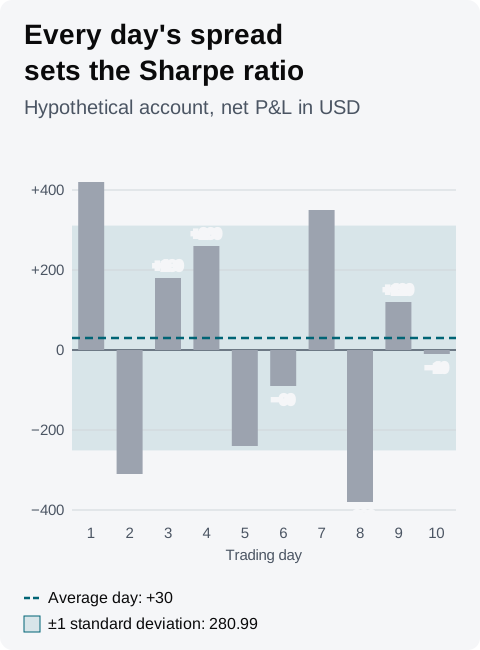
Sharpe ratio आपका औसत दैनिक नतीजा है, जिसे आपके दैनिक नतीजों की standard deviation से भाग दिया जाता है। Standard deviation यह मापती है कि आपके दिन उस औसत के आसपास कितना फैले हैं। इसे सालाना बनाने के लिए √252 से गुणा करें। उदाहरण: औसत +30 USD और standard deviation 280.99 USD वाले दस दिन 30 ÷ 280.99 × 15.87 = 1.69 देते हैं।
एक स्प्रेडशीट उन्हीं दस दिनों के लिए 1.79 दिखा सकती है, और दस दिन इतने कम हैं कि कोई भी आंकड़ा ज़्यादा कुछ नहीं बताता। यह गाइड उदाहरण को चरण-दर-चरण हल करती है, बताती है कि कौन-से चुनाव संख्या बदलते हैं, और Tradeways कौन-सा तरीका इस्तेमाल करता है।
Sharpe ratio = (औसत दैनिक नतीजा − दैनिक risk-free दर) ÷ दैनिक नतीजों की standard deviation × √252
Standard deviation = √(औसत से अंतरों के वर्गों का योग ÷ (n − 1))
यहां n दिनों की संख्या है। कुछ टूल n − 1 की जगह n से भाग देते हैं, जैसा उदाहरण दिखाता है।
अपना दैनिक नेट P&L लिखें, जिस भी दिन आपने Trade किया उसका एक मान। औसत दैनिक नतीजा उनके योग को दिनों की संख्या से भाग देने पर मिलता है।
हर दिन में से औसत घटाएं, हर अंतर का वर्ग निकालें और वर्गों को जोड़ें।
n − 1 से भाग दें और वर्गमूल लें। यही standard deviation है।
औसत में से दैनिक risk-free दर घटाएं। P&L मुद्रा में हो तो यह दर 0 है; नीचे Tradeways वाला भाग बताता है कि क्यों।
Standard deviation से भाग दें, फिर सालाना बनाने के लिए √252 ≈ 15.87 से गुणा करें।
इस अनुपात की कोई इकाई नहीं होती, क्योंकि औसत की इकाई standard deviation की इकाई से कट जाती है। हर दिन के लिए एक ही इकाई इस्तेमाल करें: मुद्रा, R multiples या खाते का प्रतिशत।
अनुपात के रचयिता इसे ऊपर के सूत्र से परिभाषित करते हैं। 15 अक्टूबर 2026 तक, William Sharpe का 1994 का पेपर The Sharpe Ratio ऐतिहासिक अनुपात को किसी बेंचमार्क से ऊपर के औसत रिटर्न के रूप में परिभाषित करता है, जिसे उन अतिरिक्त रिटर्न की standard deviation से भाग दिया जाता है, और स्प्रेडशीट सूत्र AVERAGE ÷ STDEV देता है। इस सूत्र के आसपास के चुनाव टूल के बीच अलग होते हैं:
भाजक: 15 अक्टूबर 2026 तक, Excel का STDEV.S नमूने के लिए n − 1 से भाग देता है, और STDEV.P पूरी आबादी के लिए n से भाग देता है। n से भाग देने पर उदाहरण की standard deviation √(710,600 ÷ 10) = 266.57 USD होती है और अनुपात 1.79। दिनों की संख्या बढ़ने पर यह अंतर घटता जाता है।
दिन: जिन दिनों आपने Trade किया उनका औसत, हर कार्यदिवस के औसत से अलग होता है, क्योंकि बिना Trade वाले दिन 0 गिने जाते हैं। अगर दस Trading दिन 14 कार्यदिवसों के भीतर पड़े, तो चार खाली दिन औसत को 21.43 USD और standard deviation को 234.22 USD पर ले आते हैं, और अनुपात गिरकर 1.45 हो जाता है।
Annualization: √252 मानता है कि 252 दिन ठीक वैसे ही हैं जैसे आपने नापे। Sharpe का 1994 का पेपर यह स्केलिंग ऐसे अवधि-रिटर्न के लिए निकालता है जो जोड़े जाते हैं और जिनमें क्रमिक सहसंबंध नहीं है। अगर आप हफ्ते में तीन दिन Trade करते हैं, यानी साल में करीब 156 दिन, तो वही दैनिक अनुपात सालाना बनाने पर 0.1068 × √156 = 1.33 होता है।
Risk-free दर: इसे घटाने से अनुपात घटता है, और यह केवल उन नतीजों पर लागू होती है जो रिटर्न के रूप में नापे गए हों।
अपना आंकड़ा किसी स्प्रेडशीट, broker रिपोर्ट या दूसरी अवधि के आंकड़े से मिलाने से पहले जांच लें कि दोनों में भाजक, दिन, annualization और दर एक जैसे हैं।
Sharpe का 1994 का पेपर बताता है कि औसत रिटर्न का t-statistic प्रति अवधि अनुपात गुणा √T के बराबर होता है, जहां T रिटर्न की संख्या है। उदाहरण के लिए यह 0.1068 × √10 = 0.34 है। औसत दिन अपनी standard error का करीब एक-तिहाई है, जो 280.99 ÷ √10 = 88.86 USD है।
इतना छोटा t-statistic बताता है कि एक अकेला दिन निष्कर्ष बदल सकता है। दिन 1, यानी +420 USD का दिन, हटा दें तो बाकी नौ दिनों का औसत −13.33 USD रह जाता है।
t-statistic दिनों की संख्या के वर्गमूल के साथ बढ़ता है। उसी दैनिक अनुपात पर 100 दिन 1.07 और 252 दिन 1.69 देते हैं। ठीक 252 दिनों पर t-statistic सालाना अनुपात के बराबर होता है। दस दिनों से निकला 1.69 का सालाना आंकड़ा, पूरे साल के Trading से निकले आंकड़े की तुलना में कहीं कम आधार पर टिका है।
अच्छे Sharpe ratio की कोई सीमा आपके अपने दैनिक P&L पर लागू नहीं होती। संदर्भ के लिए, Sharpe का 1994 का पेपर "शेयर बाज़ार" को 0.40 के सालाना अनुपात से दिखाता है, जो 6% औसत अतिरिक्त रिटर्न और 15% सालाना standard deviation के सामान्य अनुमानों से निकलता है। वह आंकड़ा हर दिन लगी पूंजी पर प्रतिशत रिटर्न का वर्णन करता है। आपके मुद्रा P&L से, आपके Trade वाले दिनों पर निकला अनुपात कुछ और मापता है, और ऊपर का हर एक चुनाव उदाहरण के आंकड़े को 1.33 और 1.79 के बीच कहीं ले जाता है, यानी उस पूरे 0.40 से चौड़े दायरे में।
अपने अनुपात की तुलना अपनी ही पिछली अवधियों से करें, जिन्हें उसी तरह और इतने दिनों पर निकाला गया हो कि वे मायने रखें।
चिह्न ही वह हिस्सा है जिसे आप अकेले पढ़ सकते हैं, और केवल मापी गई अवधि के लिए। Risk-free दर 0 होने पर 0 से नीचे का अनुपात बताता है कि उस अवधि में आपके औसत दिन में पैसा घटा।
Sharpe ratio आपके औसत दिन को सभी दिनों के फैलाव से भाग देता है, इसलिए औसत से बहुत ऊपर का जीतने वाला दिन standard deviation को उतना ही चौड़ा करता है जितना औसत से उतना ही नीचे का हारने वाला दिन। Sortino ratio उसी औसत को downside deviation से भाग देता है, जिसे केवल हारने वाले दिन तय करते हैं।
उदाहरण के लिए, Tradeways 1.69 के Sharpe ratio के बगल में 1.92 का Sortino ratio दिखाता है। Sortino गाइड एक ऐसा खाता जोड़ती है जिसमें हारने वाले दिन वही हैं और एक बड़ा जीतने वाला दिन है: उसका Sharpe ratio गिरकर 1.20 हो जाता है, जबकि Sortino ratio 1.92 पर रहता है। जब दोनों अनुपात अलग दिशा में जाएं, तो जांचें कि आपके जीतने वाले दिन बदले या हारने वाले दिन।
कोई भी अनुपात यह नहीं दिखाता कि खाता peak से peak के बीच कितना गिरा। Maximum drawdown यह दिखाता है। प्रॉफिट फैक्टर और trading expectancy आपके Trades को बिना किसी volatility weighting के मापते हैं।
Tradeways Dashboard का Sharpe ratio Widget, जिसका वर्णन Widget दस्तावेज़ों में है, यह इस्तेमाल करता है:
दिन: Dashboard के दायरे के वे दिन जिनमें बंद Trades हैं, इस आधार पर समूहित कि हर Trade आपके Tradeways टाइमज़ोन में किस दिन बंद हुआ। कार्ड दिनों की संख्या दिखाता है, जैसे "10d · annualized"।
औसत: उन दिनों के P&L का माध्य, Dashboard के P&L डिस्प्ले मोड में।
Standard deviation: नमूने की standard deviation, जिसे n − 1 से भाग दिया जाता है।
Annualization: √252।
Risk-free दर: Widget की सेटिंग में तय होती है, डिफ़ॉल्ट रूप से 0। Widget सालाना दर को 252 से भाग देकर औसत दिन में से घटाता है।
उदाहरण खाते के लिए, P&L मुद्रा में दिखाने और risk-free दर 0 होने पर Widget 1.69 दिखाता है। अगर आप साल में 252 से कम दिन Trade करते हैं, तो याद रखें कि √252 हर दिन Trade करने वाले साल का वर्णन करता है, जैसा ऊपर annualization वाला चुनाव दिखाता है। STDEV.P इस्तेमाल करने वाली स्प्रेडशीट उन्हीं दस दिनों के लिए 1.79 दिखाती है।
Risk-free दर प्रतिशत रिटर्न होती है, इसलिए उसे केवल उन नतीजों में से घटाया जा सकता है जो खुद भी रिटर्न हों। इसे तब इस्तेमाल करें जब Dashboard P&L को खाते के प्रतिशत के रूप में दिखा रहा हो। P&L किसी और इकाई में हो तो इसे 0 पर रखें। दायरे में दो से कम दिन हों या हर दिन का नतीजा एक जैसा हो, तो कार्ड "—" दिखाता है।
यह अनुपात बीते नतीजों का वर्णन करता है और अगले सेशन का अनुमान नहीं लगाता। इसे किसी Trading फैसले के आधार के रूप में इस्तेमाल करने से पहले Tradeways जोखिम प्रकटीकरण पढ़ें।