Risk/reward ratio: न्यूनतम तय करें और जांचें कि आपके exits ने क्या दिया
Risk/reward ratio आपके टारगेट की दूरी की तुलना स्टॉप की दूरी से करता है। अपनी जीत दर से न्यूनतम तय करें, फिर जांचें कि आपके बंद Trades ने कौन-सा ratio दिया।
हम Tradeways को बेहतर बनाने के लिए analytics सहित cookies का उपयोग करते हैं। · गोपनीयता
Risk/reward ratio बताता है कि कोई Trade अपने टारगेट पर कितना कमा सकता है और अपने स्टॉप पर कितना गंवाता है। 100 पर Long एंट्री, 98 पर स्टॉप और 104 पर टारगेट में 4 पॉइंट कमाने के लिए 2 पॉइंट का जोखिम है, यानी 2:1 का ratio। आपकी जीत दर पर लागत से पहले Breakeven देने वाला सबसे कम planned ratio (1 − जीत दर) ÷ जीत दर है: 40% जीत दर पर 1.50:1। फिर realized ratio, यानी औसत जीत ÷ औसत नुकसान, देखें कि आपके exits ने योजना निभाई या नहीं।
Traders इसी ratio को दोनों तरह लिखते हैं, 1:2 या 2:1। यह पेज reward-to-risk (R:R) इस्तेमाल करता है और रिवॉर्ड हमेशा पहले लिखता है: 2:1 का मतलब है कि टारगेट एंट्री से स्टॉप की तुलना में दोगुना दूर है।
50 पर Short एंट्री, 51 पर स्टॉप और 48.50 पर टारगेट में जोखिम 1 है और रिवॉर्ड 1.50, इसलिए R:R 1.50:1 है।
पोज़ीशन साइज़ planned ratio नहीं बदलता। ऊपर के Long उदाहरण में 100 शेयर ट्रेड करें या 300, फिर भी 4 पॉइंट कमाने के लिए 2 पॉइंट का जोखिम रहता है। साइज़ जोखिम वाली मुद्रा राशि बदलता है, जिसे पोज़ीशन साइज़ कैलकुलेटर निकालता है। किसी एक Trade का गणित जांचने के लिए risk/reward कैलकुलेटर इस्तेमाल करें।
Planned ratio में कमीशन, spread और slippage शामिल नहीं होते, और यह मानता है कि Trade पूरा या तो स्टॉप पर बंद होता है या टारगेट पर।
Planned R:R तभी कुछ बताता है जब उसे यह देखा जाए कि आपके Trades कितनी बार जीतते हैं। शून्य expectancy पर winners से जीती गई रकम losers पर गंवाई गई रकम को बराबर कर देती है:
जीत दर
लागत से पहले न्यूनतम R:R
30%
2.33:1
35%
1.86:1
40%
1.50:1
45%
1.22:1
50%
1.00:1
60%
0.67:1
यह Breakeven जीत दर का ही formula है, उलटी दिशा में हल किया हुआ। उस पेज में ratio से शुरू करके जरूरी जीत दर निकलती है; इस table में आपकी जीत दर से शुरू करके जरूरी ratio निकलता है।
लागत जोड़ने के लिए उन्हें R में व्यक्त करें। अगर जोखिम की एक इकाई 100 USD है और औसत राउंड ट्रिप की लागत 10 USD है, तो प्रति Trade लागत 0.10R है। तब न्यूनतम यह बन जाता है:
40% जीत दर और 0.10R लागत पर यह (0.60 + 0.10) ÷ 0.40 = 1.75:1 है। उस जीत दर पर 1.75:1 से नीचे के Trades की योजना बनाने पर, अगर winners टारगेट तक पहुंचें और losers स्टॉप पर रुकें, slippage से पहले ही औसत नकारात्मक आता है।
जीत दर उन बंद Trades के नमूने से लें जो एक ही Setup पर और लगभग समान स्टॉप व टारगेट दूरी के साथ लिए गए हों। Breakeven Trades को जीत दर में और जिन औसतों से उसकी तुलना करते हैं, दोनों में एक ही तरह गिनें। दूर का टारगेट आमतौर पर कम बार छुआ जाता है, इसलिए 1.50:1 पर मापी गई जीत दर 3:1 के लिए बनाए गए Trades पर लागू नहीं होती। न्यूनतम योजना की निचली सीमा है। यह साबित नहीं करता कि Setup इसी दर से जीतता रहेगा।
योजना और fills अलग होते हैं। कुछ winners टारगेट से पहले बंद हो जाते हैं, और कुछ losses slippage, गैप या खिसकाए गए स्टॉप की वजह से स्टॉप से आगे निकल जाते हैं। Realized ratio बताता है कि असल में क्या हुआ:
यह 20 बंद Trades का एक काल्पनिक नमूना है। हर Trade में 100 USD का जोखिम था और 2:1 की योजना थी, यानी 200 USD का टारगेट। नतीजे लागत से पहले के हैं।
नतीजा
Trades
हर एक का नतीजा
कुल
टारगेट तक पहुंचा
3
+200 USD
+600 USD
टारगेट से पहले बंद हुआ
5
+100 USD
+500 USD
स्टॉप पर बंद हुआ
10
−100 USD
−1,000 USD
स्टॉप से ज्यादा नुकसान हुआ
2
−150 USD
−300 USD
कुल
20
−200 USD
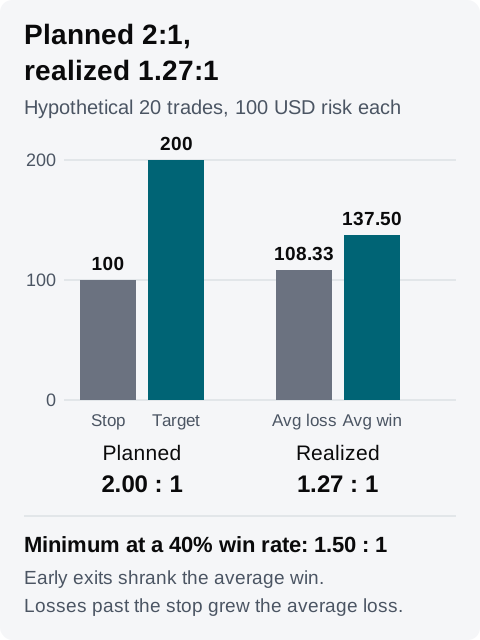
आठ winners ने 1,100 USD कमाए, यानी औसत जीत 137.50 USD। 12 losers ने 1,300 USD गंवाए, यानी औसत नुकसान 108.33 USD। Realized R:R है 137.50 ÷ 108.33 = 1.27:1।
काल्पनिक नमूना। योजना 40% जीत दर के 1.50:1 न्यूनतम से ऊपर रही; realized ratio ऊपर नहीं पहुंचा।
जीत दर 20 में से 8, यानी 40% है, इसलिए न्यूनतम 1.50:1 है। Planned 2:1 उससे ऊपर था। अगर हर winner टारगेट तक पहुंचता और हर loss स्टॉप पर रुकता, तो वही 40% जीत दर औसतन +20 USD प्रति Trade देती: 0.40 × 200 − 0.60 × 100। टारगेट से पहले बंद हुए कुछ Trades पलटकर losses भी बन सकते थे, इसलिए यह योजना का गणित है, नमूने का संभावित नतीजा नहीं। Realized 1.27:1 न्यूनतम तक नहीं पहुंचा, और नमूने का औसत −10 USD प्रति Trade रहा: 0.40 × 137.50 − 0.60 × 108.33। अंतर के दोनों पक्ष table में दिखते हैं: टारगेट से पहले पांच exits ने औसत जीत घटाई, और स्टॉप से आगे गए दो losses ने औसत नुकसान बढ़ाया।
यह तुलना इसलिए काम करती है कि हर Trade में समान 100 USD का जोखिम था। जब प्रति Trade जोखिम बदलता है, तो बड़े Trades दोनों औसतों पर हावी हो जाते हैं और अंतर में साइज़िंग और exits मिल जाते हैं। तब हर नतीजे को उसके अपने शुरुआती जोखिम से भाग दें और इसके बजाय R-मल्टिपल की तुलना करें।
हर Trade पर योजना दर्ज करें। हर Trade में Stop Loss और Take Profit लेवल जोड़ें। दोनों लेवल दर्ज होने पर Tradeways गणना किया हुआ जोखिम, रिवॉर्ड और planned ratio दिखाता है। कोई रणनीति डिफ़ॉल्ट लेवल दे सकती है।
रणनीति में न्यूनतम R:R नियम जोड़ें। यह जोखिम प्रबंधन के नियमों में से एक है और हर Trade के planned ratio को उसकी औसत एंट्री, स्टॉप और टारगेट से जांचता है। इसे लागत के बाद वाले न्यूनतम पर सेट करें, क्योंकि planned ratio में लागत शामिल नहीं होती। स्टॉप या टारगेट के बिना वाले Trade का नतीजा N/A आता है, और N/A नतीजे अनुपालन प्रतिशत से बाहर रहते हैं। Stop Loss अनिवार्य और Take Profit अनिवार्य नियम भी जोड़ें, ताकि लेवल के बिना दर्ज Trades जांच से गायब होने के बजाय किसी नियम में फेल हों।
Dashboard में risk-to-reward widget जोड़ें। नाम के उलट, यह रिवॉर्ड पहले रखता है: यह realized R:R को औसत जीत ÷ औसत नुकसान के रूप में दिखाता है, और दोनों औसत उसके नीचे देता है। तुलना से पहले पक्का करें कि widget और नियम एक ही Trades को कवर करते हैं। अगर उसके पीछे के नतीजों में कमीशन पहले से शामिल हैं, तो उसकी तुलना लागत से पहले वाले न्यूनतम से करें; अगर लागत शामिल नहीं है, तो लागत के बाद वाले न्यूनतम से करें। Breakeven माने गए Trades दोनों औसतों से बाहर रहते हैं, इसलिए कई स्क्रैच exits इस ratio में नहीं दिखते।
दोनों संख्याओं की तुलना करें। अगर नियम पास हो रहा है पर realized R:R आपके न्यूनतम से नीचे है, तो planned ratio न्यूनतम से ऊपर थे और exits ने नतीजा बदला। अंतर कहां से आता है, यह जानने के लिए हर loser के exit की उसके स्टॉप से और हर winner के exit की उसके टारगेट से तुलना करें। maximum adverse excursion और maximum favorable excursion की गाइड बताती हैं कि प्राइस Trade के खिलाफ और उसके पक्ष में कितनी दूर गया, इसे कैसे मापें।
ऊपर के काल्पनिक नमूने के लिए नोट कुछ ऐसा हो सकता है:
Strategy A, प्रैक्टिस खाता, 20 बंद Trades, हर एक में 100 USD जोखिम। जीत दर 40%, इसलिए लागत से पहले न्यूनतम R:R 1.50:1 है। हर Trade की योजना 2:1 की थी, और न्यूनतम R:R नियम, जो इस उदाहरण में लागत शामिल न होने से 1.50 पर सेट है, सभी 20 पर पास हुआ।
Realized: औसत जीत 137.50 USD, औसत नुकसान 108.33 USD, R:R 1.27:1, न्यूनतम से नीचे। पांच winners टारगेट से पहले बंद हुए। दो losses स्टॉप से 50 USD आगे गए।
अगले 20 Trades: टारगेट से पहले हर exit का कारण दर्ज करें, फिर देखें कि ये कारण दोहराते हैं या नहीं। जांचें कि दो बड़े losses slippage से आए या स्टॉप खिसकाने से।
अपनी रणनीति में Tradeways पर न्यूनतम R:R नियम जोड़ें और अपने अगले बंद Trades के नमूने के बाद उसकी तुलना realized ratio से करें। ऐतिहासिक ratio भविष्य के नतीजों का अनुमान नहीं देता; जोखिम की जानकारी पढ़ें।