Critère de Kelly : le calculer à partir de vos Trades et choisir une fraction
Le critère de Kelly donne la part du compte que doit coûter un Trade perdant moyen pour une croissance à long terme la plus rapide. Calculez-le à partir de votre taux de réussite et de votre ratio de rendement, voyez ce qu’il dimensionne et choisissez une fraction que votre nombre de Trades permet de justifier.
Dennis JahnMis à jour le 16 oct. 20269 min de lecture
Vous savez comment cela fonctionne. Voyez-le maintenant sur vos trades.
Importez votre historique une seule fois. Tradeways calcule chaque chiffre de cet article sur chaque trade que vous avez jamais pris, et le tient à jour à chaque trade que vous prenez ensuite.
Nous pouvons vous envoyer par e-mail des rappels de paiement, des conseils de trading, des nouveautés produit et des offres ponctuelles. Désinscription à tout moment.
MetaTrader et ATAS se synchronisent seuls. Tradovate et TradingView se synchronisent via l’extension de navigateur. Toute autre plateforme arrive sous forme de fichier.
Nous utilisons des cookies de mesure d'audience pour améliorer Tradeways. Vous choisissez ceux que nous utilisons.Nous utilisons des cookies, y compris de mesure d'audience, pour améliorer Tradeways.· Confidentialité
Sur cette page7
Le critère de Kelly est la part de votre compte à risquer sur chaque Trade pour que le compte croisse au rythme le plus rapide possible à long terme. Pour des Trades qui sont soit gagnants, soit perdants, il s’écrit Kelly % = W − (1 − W) ÷ R, où W est votre taux de réussite et R votre gain moyen divisé par votre perte moyenne. Avec un taux de réussite de 45 % et un gain moyen égal à deux fois votre perte moyenne, Kelly vaut 0,45 − 0,55 ÷ 2 = 17,5 %.
Ces 17,5 % sont la part du compte qu’un Trade perdant moyen coûterait ; c’est un plafond, pas un objectif. Ce guide montre comment le calculer à partir de votre journal, ce qui arrive à la croissance de part et d’autre de ce chiffre, et pourquoi le nombre de Trades derrière votre taux de réussite détermine la part à en utiliser.
Comptez vos Trades gagnants et perdants sur la période que vous voulez évaluer. Laissez les Trades Breakeven en dehors des deux décomptes.
Divisez les gagnants par la somme des gagnants et des perdants. C’est W, votre taux de réussite.
Divisez votre total des Trades gagnants par le nombre de gagnants, et votre total des Trades perdants par le nombre de perdants. Ce sont votre gain moyen et votre perte moyenne.
Divisez le gain moyen par la valeur absolue de la perte moyenne. C’est R, votre ratio de rendement.
Calculez W − (1 − W) ÷ R.
Un résultat positif est le maximum qu’une perte moyenne devrait coûter, en part du compte. Un résultat de 0 ou moins signifie que les Trades mesurés n’avaient pas d’Edge à dimensionner : avec ces moyennes, toute somme risquée abaisse la croissance du compte à long terme.
Le trader ci-dessous est hypothétique. Sur 44 Trades clôturés, il a eu 18 gagnants, 22 perdants et 4 Breakeven, sur un compte de 25 000 USD.
Donnée
Calcul
Valeur
Taux de réussite W
18 ÷ (18 + 22)
45 %
Gain moyen
5 400 USD ÷ 18
300 USD
Perte moyenne
3 300 USD ÷ 22
150 USD
Ratio de rendement R
300 ÷ 150
2,0
Kelly
0,45 − (0,55 ÷ 2,0)
17,5 %
Avec Kelly intégral, un Trade perdant moyen coûterait 17,5 % de 25 000 USD, soit 4 375 USD. Le demi-Kelly donne 2 187,50 USD et le quart de Kelly 1 093,75 USD. La perte moyenne réelle du trader, 150 USD, représente 0,6 % du compte.
La formule traite un Trade comme un pari : vous perdez la somme que vous risquez, ou vous gagnez R fois cette somme. La fraction de Kelly dimensionne donc votre perte moyenne, pas la valeur de votre position et pas forcément votre stop.
Si votre perte moyenne est égale à la somme que vous prévoyez de risquer jusqu’à votre stop, les deux coïncident. Si vous sortez souvent avant le stop, votre perte moyenne est inférieure à votre risque prévu. Supposons que le trader ci-dessus perde en moyenne 0,8 de son risque prévu. Pour maintenir la perte moyenne au demi-Kelly, soit 8,75 % du compte, son risque prévu par Trade serait 8,75 % ÷ 0,8 ≈ 10,9 %. Cela montre la conversion, pas une taille à utiliser : la section sur le nombre de Trades plus bas montre pourquoi 40 Trades décisifs en justifient bien moins. Pour convertir un risque prévu en taille de position pour votre instrument, utilisez le calculateur de taille de position.
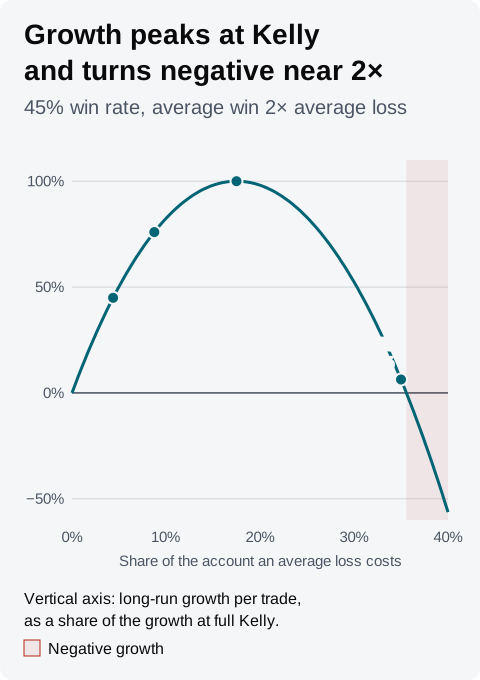
Kelly maximise la croissance, mais près du sommet la courbe de croissance est plate tandis que les Drawdowns continuent de croître avec la fraction. La croissance à long terme par Trade pour une fraction f du compte est W × ln(1 + f × R) + (1 − W) × ln(1 − f). Pour l’exemple :
Fraction de Kelly
Coût d’une perte moyenne
Croissance, part du Kelly intégral
Coût de cinq pertes d’affilée
Quart
4,375 %
45 %
20,0 %
Moitié
8,75 %
76 %
36,7 %
Intégral
17,5 %
100 %
61,8 %
Une fois et demie
26,25 %
77 %
78,2 %
Double
35 %
6 %
88,4 %
Chaque perte de la dernière colonne coûte la fraction de ce que le compte contient à ce moment-là. Le demi-Kelly conserve 76 % du rythme de croissance et ramène le coût de cinq pertes consécutives de 61,8 % du compte à 36,7 %. Une fois et demie Kelly croît à peu près aussi vite que le demi-Kelly, avec plus du double de Drawdown pour la même série. Au double de Kelly, la croissance est proche de zéro, et au-delà d’environ 35,6 % elle devient négative : le compte rétrécit avec le temps alors que chaque Trade a une espérance positive. En dessous de Kelly, vous cédez un peu de croissance contre des Drawdowns plus faibles ; au-dessus, vous cédez à peu près la même croissance et vous subissez des Drawdowns plus importants.
Cinq pertes d’affilée ne sont pas un événement rare avec ce taux de réussite. Avec 55 % de chances de perdre chaque Trade décisif, et des Trades indépendants les uns des autres, la probabilité d’au moins une série de cinq pertes ou plus est d’environ 62 % sur 40 Trades et d’environ 92 % sur 100, par calcul direct.
Trader hypothétique. Le demi-Kelly et une fois et demie Kelly croissent à peu près au même rythme, mais la fraction la plus grande entraîne des Drawdowns bien plus profonds, et la croissance devient négative juste au-dessus du double de Kelly.
L’article de John Kelly de 1956, A New Interpretation of Information Rate, consulté le 16 octobre 2026, définit le taux de croissance à long terme sur lequel repose cette formule et montre que, pour des paris à gain égal à la mise, il est maximisé en misant la probabilité de gagner moins la probabilité de perdre, soit la formule ci-dessus avec R = 1. Le même article montre que miser tout le capital à chaque fois ruine, avec une probabilité de 1, le joueur qui continue de miser.
Votre taux de réussite est une estimation tirée d’un nombre limité de Trades. Son erreur-type est √(W × (1 − W) ÷ n), où n est le nombre de gagnants plus de perdants. Pour les 40 Trades décisifs de l’exemple, cela donne √(0,45 × 0,55 ÷ 40) ≈ 7,9 points de pourcentage.
Un taux de réussite inférieur d’une erreur-type, 37,1 %, avec le même ratio de rendement, donne un Kelly de 0,3713 − 0,6287 ÷ 2 ≈ 5,7 %. Si c’était le vrai taux de réussite, dimensionner au chiffre mesuré de 17,5 % reviendrait à environ trois fois Kelly, et le taux de croissance à cette taille est négatif. Ainsi, 40 Trades avec un taux de réussite de 45 % ne permettent pas d’exclure que le Kelly intégral fasse rétrécir le compte.
Le tableau garde le taux de réussite mesuré à 45 % et le ratio de rendement à 2,0, et ne change que le nombre de Trades décisifs.
Trades décisifs
Erreur-type
Taux de réussite inférieur d’une erreur
Kelly à ce taux de réussite
40
7,9 points
37,1 %
5,7 %
100
5,0 points
40,0 %
10,0 %
200
3,5 points
41,5 %
12,2 %
400
2,5 points
42,5 %
13,8 %
Le ratio de rendement est lui aussi une estimation, et quelques gros gagnants peuvent le déplacer. Dimensionner sur le chiffre de Kelly d’un taux de réussite pessimiste vous maintient sous le sommet lorsque vos estimations se révèlent trop hautes. Le demi-Kelly n’est pas automatiquement sûr : à 40 Trades, le demi-Kelly de l’exemple, 8,75 %, reste au-dessus des 5,7 % obtenus avec un taux de réussite inférieur d’une erreur-type. La croissance à 8,75 % resterait positive avec ce taux de réussite, mais vous auriez dépassé son sommet, en subissant des Drawdowns plus importants pour moins de croissance.
Trades Breakeven. Un Trade qui se clôture exactement à zéro laisse le compte inchangé ; il ne déplace donc pas la fraction qui maximise la croissance. Il abaisse seulement la croissance par Trade, car moins de Trades décident du résultat. C’est pourquoi les Breakeven restent en dehors de W et de R. Si vos Breakeven sont de petites pertes après frais, ils appartiennent aux perdants. Dans Tradeways, un seuil de Breakeven fait passer de petits gains et de petites pertes en Breakeven. S’il déplace des Trades perdants que vous voulez compter comme des pertes, abaissez-le avant de lire le chiffre de Kelly.
Trades de tailles différentes. La formule suppose que chaque gain égale le gain moyen et chaque perte la perte moyenne. Les vrais Trades varient. Si les gagnants de l’exemple se répartissaient entre 100 USD et 500 USD, toujours avec une moyenne de 300 USD, la fraction qui maximise la croissance à long terme sur ces résultats serait d’environ 14,5 %, pas 17,5 %. Dans cet exemple, la dispersion des gagnants abaisse l’optimum de 3 points de pourcentage, une raison de plus de dimensionner en dessous de la formule.
Le Widget du critère de Kelly d’un Dashboard Tradeways, décrit dans la documentation des Widgets, utilise :
Trades : les Trades clôturés dans le périmètre de compte du Dashboard et le filtre global.
Taux de réussite : les gagnants divisés par la somme des gagnants et des perdants, parmi les Trades dont le P&L est connu. Les Trades Breakeven, y compris ceux que votre seuil de Breakeven reclasse, ne comptent dans aucun des deux.
Ratio de rendement : le gagnant moyen divisé par la valeur absolue du perdant moyen, en P&L dans la devise du compte, affiché sur la carte comme R:R. C’est le ratio réalisé de vos Trades clôturés, pas le ratio risque:rendement prévu à l’entrée.
Kelly : W − (1 − W) ÷ R, affiché en pourcentage. La carte affiche le Kelly intégral ; divisez-le vous-même par deux ou par quatre.
Pour les 44 Trades de l’exemple, la carte affiche 17,5 % avec « 45% WR · 2.00 R:R », et le gain moyen et la perte moyenne en dessous. Un chiffre négatif signifie que les Trades de ce périmètre n’avaient pas d’Edge avec ces moyennes. La carte affiche « — » lorsque le périmètre ne contient aucun gagnant ou aucun perdant.
Comme le Widget suit le filtre global, vous pouvez lire un chiffre de Kelly distinct pour une stratégie, un symbole ou une heure de la journée. Chaque chiffre filtré repose sur moins de Trades ; vérifiez donc son nombre de Trades dans le tableau ci-dessus avant de dimensionner dessus. Une simulation de Monte-Carlo montre ce que fait une fraction choisie selon différents ordres des mêmes Trades, le risque de ruine est la probabilité qu’une fraction ramène le compte à un seuil de Drawdown que vous fixez, et la taille de position traite du dimensionnement à fraction fixe.
La fraction de Kelly décrit les résultats passés et ne prédit pas le prochain Trade. Lisez l’avertissement sur les risques de Tradeways avant de vous en servir pour dimensionner une position.