Ratio risque/rendement : fixez un minimum et vérifiez ce que vos sorties produisent
Le ratio risque/rendement compare la distance jusqu’à votre objectif à la distance jusqu’à votre Stop Loss. Fixez un minimum à partir de votre taux de réussite, puis vérifiez le ratio qu’ont produit vos Trades clôturés.
·7 min de lecture·Dennis Jahn·#Glossaire#Indicateurs
Le trading comporte des risques. Tradeways fournit un logiciel de journal de trading et d’analyse, et non des conseils en investissement. Lire l’information sur les risques.
Nous utilisons des cookies, y compris de mesure d'audience, pour améliorer Tradeways. · Confidentialité
Le ratio risque/rendement compare ce qu’un Trade peut rapporter à son objectif et ce qu’il perd à son Stop Loss. Une entrée Long à 100 avec un Stop Loss à 98 et un objectif à 104 risque 2 points pour en gagner 4, soit un ratio de 2:1. Le ratio prévu minimal qui atteint le Breakeven à votre taux de réussite, avant coûts, est (1 − taux de réussite) ÷ taux de réussite : 1,50:1 pour un taux de réussite de 40 %. Vérifiez ensuite le ratio réalisé, gain moyen ÷ perte moyenne, pour savoir si vos sorties ont respecté le plan.
Les traders écrivent ce même ratio dans les deux sens, 1:2 ou 2:1. Cette page utilise le ratio rendement/risque (R:R) et place toujours le rendement en premier : 2:1 signifie que l’objectif est deux fois plus éloigné de l’entrée que le Stop Loss.
Mesurez les deux distances à partir du prix d’entrée :
Pour une entrée Short à 50 avec un Stop Loss à 51 et un objectif à 48,50, le risque est de 1 et le rendement de 1,50, donc le R:R est de 1,50:1.
La taille de position ne change pas le ratio prévu. Trader 100 ou 300 actions de l’exemple Long ci-dessus risque toujours 2 points pour en gagner 4. La taille modifie le montant risqué en devise, que le calculateur de taille de position détermine. Pour vérifier le calcul d’un Trade, utilisez le calculateur risque/rendement.
Le ratio prévu ne tient pas compte des commissions, du spread ni du slippage, et suppose que le Trade sort en totalité soit au Stop Loss, soit à l’objectif.
Un R:R prévu ne signifie quelque chose qu’au regard de la fréquence de vos Trades gagnants. À espérance nulle, les gains des Trades gagnants compensent les pertes des Trades perdants :
Taux de réussite
R:R minimum avant coûts
30 %
2,33:1
35 %
1,86:1
40 %
1,50:1
45 %
1,22:1
50 %
1,00:1
60 %
0,67:1
C’est la formule du taux de réussite au Breakeven résolue dans l’autre sens. Cette page part du ratio et donne le taux de réussite nécessaire ; ce tableau part de votre taux de réussite et donne le ratio nécessaire.
Pour intégrer les coûts, exprimez-les en R. Si une unité de risque vaut 100 USD et qu’un aller-retour moyen coûte 10 USD, les coûts sont de 0,10R par Trade. Le minimum devient :
Pour un taux de réussite de 40 % et 0,10R de coûts, cela donne (0,60 + 0,10) ÷ 0,40 = 1,75:1. Planifier des Trades sous 1,75:1 avec ce taux de réussite produit une moyenne négative avant slippage, si les Trades gagnants atteignent l’objectif et que les Trades perdants s’arrêtent au Stop Loss.
Calculez le taux de réussite sur un échantillon de Trades clôturés pris avec le même Setup et à peu près les mêmes distances de Stop Loss et d’objectif. Comptez les Trades breakeven de la même manière dans le taux de réussite et dans les moyennes auxquelles vous le comparez. Un objectif plus éloigné est généralement atteint moins souvent : un taux de réussite mesuré à 1,50:1 ne se transpose donc pas à des Trades planifiés à 3:1. Le minimum est un plancher pour le plan. Il ne prouve pas que le Setup continuera de gagner à ce taux.
Les plans et les exécutions diffèrent. Certains Trades gagnants sont clôturés avant l’objectif, et certaines pertes dépassent le Stop Loss à cause du slippage, d’un gap ou d’un Stop Loss déplacé. Le ratio réalisé mesure ce qui s’est réellement passé :
Voici un échantillon hypothétique de 20 Trades clôturés. Chacun a risqué 100 USD et était planifié à 2:1, avec un objectif de 200 USD. Les résultats sont avant coûts.
Résultat
Trades
Résultat par Trade
Total
Objectif atteint
3
+200 USD
+600 USD
Clôturé avant l’objectif
5
+100 USD
+500 USD
Arrêté au Stop Loss
10
−100 USD
−1 000 USD
Perte supérieure au Stop Loss
2
−150 USD
−300 USD
Total
20
−200 USD
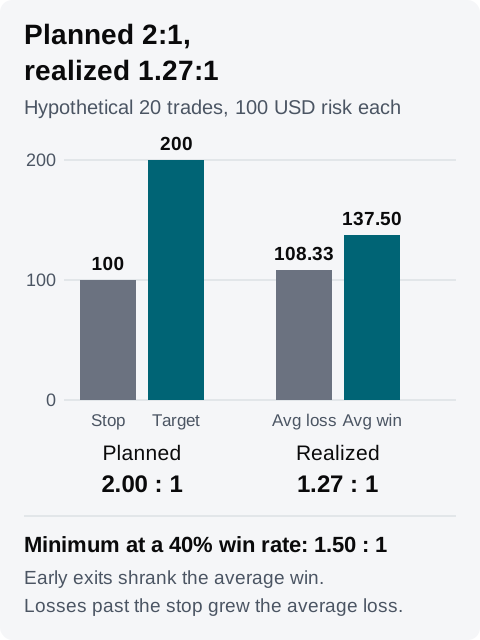
Les huit Trades gagnants ont rapporté 1 100 USD, soit un gain moyen de 137,50 USD. Les 12 Trades perdants ont coûté 1 300 USD, soit une perte moyenne de 108,33 USD. Le R:R réalisé est de 137,50 ÷ 108,33 = 1,27:1.
Échantillon hypothétique. Le plan dépassait le minimum de 1,50:1 pour un taux de réussite de 40 % ; le ratio réalisé, non.
Le taux de réussite est de 8 sur 20, soit 40 %, donc le minimum est de 1,50:1. Le 2:1 prévu le dépassait. Si chaque Trade gagnant avait atteint l’objectif et que chaque perte s’était arrêtée au Stop Loss, le même taux de réussite de 40 % aurait donné en moyenne +20 USD par Trade : 0,40 × 200 − 0,60 × 100. Certaines sorties anticipées auraient pu se retourner en pertes, il s’agit donc de l’arithmétique du plan, pas d’un résultat que l’échantillon aurait produit. Le 1,27:1 réalisé n’a pas atteint le minimum, et l’échantillon a donné en moyenne −10 USD par Trade : 0,40 × 137,50 − 0,60 × 108,33. Les deux côtés de l’écart sont visibles dans le tableau : cinq sorties anticipées ont tiré le gain moyen vers le bas, et deux pertes au-delà du Stop Loss ont fait monter la perte moyenne.
Cette comparaison fonctionne parce que chaque Trade a risqué les mêmes 100 USD. Quand votre risque par Trade varie, les Trades les plus importants dominent les deux moyennes, et l’écart mélange taille de position et sorties. Divisez alors chaque résultat par son propre risque initial et comparez plutôt les multiples de R.
Enregistrez le plan sur chaque Trade. Ajoutez les niveaux de Stop Loss et de Take Profit à chaque Trade. Tradeways affiche le risque, le rendement et le ratio prévu calculés dès que les deux niveaux sont enregistrés. Une stratégie peut fournir des niveaux par défaut.
Ajoutez une règle Ratio R:R min. à la stratégie. C’est l’une des règles de Gestion du risque : elle vérifie le ratio prévu de chaque Trade à partir de son entrée moyenne, de son Stop Loss et de son objectif. Fixez-la à votre minimum après coûts, car le ratio prévu ne tient pas compte des coûts. Un Trade sans Stop Loss ni objectif renvoie N/A, et les résultats N/A sont exclus du pourcentage de conformité. Ajoutez aussi les règles Stop Loss obligatoire et Take Profit obligatoire, afin que les Trades enregistrés sans niveaux échouent à une règle au lieu de disparaître de la vérification.
Ajoutez le widget Risque:Rendement à un Dashboard. Malgré son nom, il place le rendement en premier : il indique le R:R réalisé sous la forme gain moyen ÷ perte moyenne, avec les deux moyennes en dessous. Vérifiez que le widget et la règle portent sur les mêmes Trades avant de les comparer. Si les résultats qui l’alimentent incluent déjà les commissions, comparez-le au minimum avant coûts ; s’ils les excluent, comparez-le au minimum après coûts. Les Trades classés breakeven sont exclus des deux moyennes : de nombreuses sorties à l’équilibre n’apparaissent donc pas dans ce ratio.
Comparez les deux chiffres. Si le R:R réalisé est inférieur à votre minimum alors que la règle est respectée, les ratios prévus dépassaient le minimum et ce sont les sorties qui ont modifié le résultat. Pour trouver l’origine de l’écart, comparez la sortie de chaque Trade perdant à son Stop Loss et la sortie de chaque Trade gagnant à son objectif. Les guides sur l’excursion adverse maximale et l’excursion favorable maximale expliquent comment mesurer de combien le prix s’est déplacé contre un Trade et au-delà.
Pour l’échantillon hypothétique ci-dessus, une note pourrait se lire ainsi :
Stratégie A, compte d’entraînement, 20 Trades clôturés, 100 USD de risque chacun. Taux de réussite de 40 %, donc R:R minimum avant coûts de 1,50:1. Chaque Trade était planifié à 2:1, et la règle Ratio R:R min., fixée à 1,50 parce que cet exemple ne tient pas compte des coûts, a été respectée sur les 20.
Réalisé : gain moyen de 137,50 USD, perte moyenne de 108,33 USD, R:R de 1,27:1, sous le minimum. Cinq Trades gagnants ont été clôturés avant l’objectif. Deux pertes ont dépassé le Stop Loss de 50 USD.
20 prochains Trades : notez la raison de chaque sortie avant l’objectif, puis vérifiez si ces raisons se répètent. Vérifiez si les deux pertes les plus importantes viennent du slippage ou d’un Stop Loss déplacé.
Ajoutez une règle Ratio R:R min. à votre stratégie dans Tradeways et comparez-la au ratio réalisé après votre prochain échantillon de Trades clôturés. Un ratio historique ne prédit pas les résultats futurs ; lisez l’avertissement sur les risques.