Ratio de Sharpe : comment le calculer à partir de votre P&L quotidien
Le ratio de Sharpe divise votre résultat quotidien moyen par l’écart-type de vos résultats quotidiens. Calculez-le pas à pas, voyez pourquoi les outils donnent des valeurs différentes et vérifiez combien de jours se trouvent derrière le chiffre.
·8 min de lecture·Dennis Jahn·#Glossaire#Indicateurs
Le trading comporte des risques. Tradeways fournit un logiciel de journal de trading et d’analyse, et non des conseils en investissement. Lire l’information sur les risques.
Nous utilisons des cookies, y compris de mesure d'audience, pour améliorer Tradeways. · Confidentialité
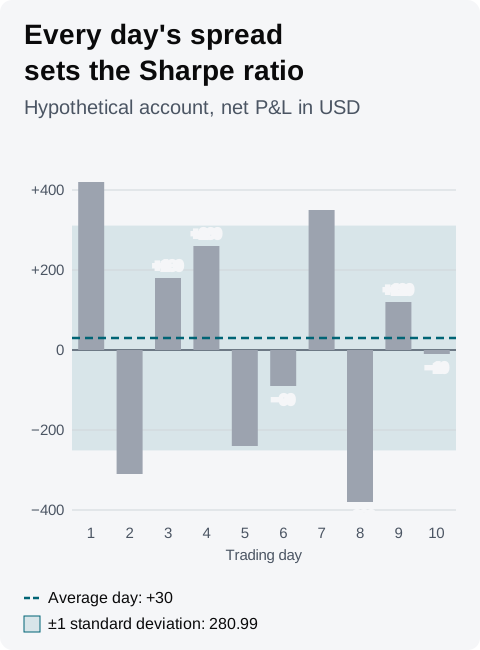
Le ratio de Sharpe est votre résultat quotidien moyen divisé par l’écart-type de vos résultats quotidiens, une mesure de l’étalement de vos jours autour de cette moyenne. Pour l’annualiser, multipliez par √252. Par exemple, dix jours avec une moyenne de +30 USD et un écart-type de 280,99 USD donnent 30 ÷ 280,99 × 15,87 = 1,69.
Un tableur peut afficher 1,79 pour les mêmes dix jours, et dix jours sont trop peu pour que l’un ou l’autre chiffre dise grand-chose. Ce guide déroule l’exemple pas à pas, montre quels choix modifient le chiffre et présente la convention utilisée par Tradeways.
Ratio de Sharpe = (résultat quotidien moyen − taux sans risque quotidien) ÷ écart-type des résultats quotidiens × √252
Écart-type = √(somme des carrés des écarts à la moyenne ÷ (n − 1))
Ici, n est le nombre de jours. Certains outils divisent par n à la place, comme le montre l’exemple.
Listez votre P&L net quotidien, une valeur par jour tradé. Le résultat quotidien moyen est leur somme divisée par le nombre de jours.
Soustrayez la moyenne de chaque jour, élevez chaque écart au carré et additionnez les carrés.
Divisez par n − 1 et prenez la racine carrée. C’est l’écart-type.
Soustrayez de la moyenne le taux sans risque quotidien. Avec un P&L en devise, le taux est 0 ; la section sur Tradeways plus bas explique pourquoi.
Divisez par l’écart-type, puis multipliez par √252 ≈ 15,87 pour annualiser.
Le ratio n’a pas d’unité, car l’unité de la moyenne s’annule avec celle de l’écart-type. Utilisez la même unité pour tous les jours : la devise, des multiples de R ou un pourcentage du compte.
L’auteur du ratio le définit avec la formule ci-dessus. Au 15 octobre 2026, l’article de William Sharpe de 1994, The Sharpe Ratio, définit le ratio historique comme le rendement moyen en excès d’un benchmark, divisé par l’écart-type de ces rendements en excès, et donne la formule de tableur AVERAGE ÷ STDEV. Les choix autour de cette formule diffèrent d’un outil à l’autre :
Diviseur : au 15 octobre 2026, la fonction STDEV.S d’Excel divise par n − 1, pour un échantillon, et STDEV.P divise par n, pour une population entière. Avec n, l’écart-type de l’exemple est √(710 600 ÷ 10) = 266,57 USD et le ratio vaut 1,79. L’écart se réduit à mesure que le nombre de jours augmente.
Jours : une moyenne sur les jours tradés diffère d’une moyenne sur tous les jours ouvrés, car les jours sans Trade comptent pour 0. Si les dix jours de trading tenaient dans 14 jours ouvrés, les quatre jours vides abaisseraient la moyenne à 21,43 USD et l’écart-type à 234,22 USD, et le ratio tomberait à 1,45.
Annualisation : √252 suppose 252 jours semblables à ceux que vous avez mesurés. L’article de Sharpe de 1994 établit cette mise à l’échelle pour des rendements de période qui s’additionnent et n’ont pas d’autocorrélation. Si vous tradez trois jours par semaine, soit environ 156 jours par an, le même ratio quotidien s’annualise à 0,1068 × √156 = 1,33.
Taux sans risque : le soustraire abaisse le ratio, et il ne s’applique qu’à des résultats mesurés en rendements.
Avant de comparer votre chiffre à celui d’un tableur, d’un relevé de broker ou d’une autre période, vérifiez que les deux utilisent le même diviseur, les mêmes jours, la même annualisation et le même taux.
L’article de Sharpe de 1994 note que la statistique t du rendement moyen est égale au ratio, par période, multiplié par √T, où T est le nombre de rendements. Pour l’exemple, cela donne 0,1068 × √10 = 0,34. La journée moyenne représente environ un tiers de son erreur-type, qui vaut 280,99 ÷ √10 = 88,86 USD.
Une statistique t aussi faible signifie qu’un seul jour peut changer la conclusion. Retirez le jour 1, celui à +420 USD : les neuf autres jours ont une moyenne de −13,33 USD.
La statistique t croît avec la racine carrée du nombre de jours. Pour le même ratio quotidien, 100 jours donnent 1,07 et 252 jours donnent 1,69. Sur exactement 252 jours, la statistique t est égale au ratio annualisé. Un chiffre annualisé de 1,69 calculé sur dix jours repose sur bien moins qu’un chiffre calculé sur une année de trading.
Aucun seuil de « bon » ratio de Sharpe ne s’applique à votre propre P&L quotidien. À titre de repère, l’article de Sharpe de 1994 illustre « le marché actions » avec un ratio annuel de 0,40, à partir d’estimations typiques d’un rendement excédentaire moyen de 6 % et d’un écart-type de 15 % par an. Ce chiffre décrit des rendements en pourcentage sur un capital investi tous les jours. Un ratio issu de votre P&L en devise sur les jours tradés mesure autre chose, et chacun des choix ci-dessus fait varier le chiffre de l’exemple quelque part entre 1,33 et 1,79, une plage plus large que ce 0,40 tout entier.
Comparez votre ratio à vos propres périodes précédentes, calculées de la même façon et sur assez de jours pour compter.
Le signe est la seule partie que vous pouvez lire seule, et uniquement pour la période mesurée. Avec un taux sans risque de 0, un ratio inférieur à 0 signifie que votre journée moyenne a perdu de l’argent sur cette période.
Le ratio de Sharpe divise votre journée moyenne par l’étalement de tous les jours : un jour gagnant très au-dessus de la moyenne élargit l’écart-type autant qu’un jour perdant situé à la même distance en dessous. Le ratio de Sortino divise la même moyenne par la déviation à la baisse, que seuls les jours perdants déterminent.
Pour l’exemple, Tradeways affiche un ratio de Sortino de 1,92 à côté du ratio de Sharpe de 1,69. Le guide du ratio de Sortino ajoute un compte avec les mêmes jours perdants et un seul gros jour gagnant : son ratio de Sharpe tombe à 1,20 alors que son ratio de Sortino reste à 1,92. Lorsque les deux ratios s’écartent, vérifiez si ce sont vos jours gagnants ou vos jours perdants qui ont changé.
Aucun des deux ratios ne montre la profondeur de la baisse du compte entre deux sommets. Le Drawdown maximal la montre. Le facteur de profit et l’espérance de trading mesurent vos Trades sans aucune pondération par la volatilité.
Le Widget du ratio de Sharpe d’un Dashboard Tradeways, décrit dans la documentation des Widgets, utilise :
Jours : les jours du périmètre du Dashboard comportant des Trades clôturés, regroupés selon le jour de clôture de chaque Trade dans votre fuseau horaire Tradeways. La carte affiche le nombre de jours, par exemple « 10d · annualisé ».
Moyenne : la moyenne du P&L de ces jours, dans le mode d’affichage du P&L du Dashboard.
Écart-type : l’écart-type d’échantillon, divisé par n − 1.
Annualisation : √252.
Taux sans risque : défini dans les paramètres du Widget, 0 par défaut. Le Widget soustrait le taux annuel divisé par 252 de la journée moyenne.
Pour le compte de l’exemple, avec le P&L affiché en devise et un taux sans risque de 0, le Widget affiche 1,69. Si vous tradez moins de 252 jours par an, rappelez-vous que √252 décrit une année de trading tous les jours, comme le montre le choix d’annualisation ci-dessus. Un tableur qui utilise STDEV.P affiche 1,79 pour les mêmes dix jours.
Un taux sans risque est un rendement en pourcentage ; il ne peut donc être soustrait que de résultats qui sont eux aussi des rendements. Utilisez-le lorsque le Dashboard affiche le P&L en pourcentage du compte. Avec le P&L dans toute autre unité, laissez-le à 0. La carte affiche « — » lorsque le périmètre compte moins de deux jours ou que tous les jours ont le même résultat.
Le ratio décrit les résultats passés et ne prédit pas la prochaine session. Lisez l’avertissement sur les risques de Tradeways avant de vous en servir pour appuyer une décision de trading.