Kelly kriteri: Trade’lerinden hesapla ve bir oran seç
Kelly kriteri, uzun vadede en hızlı büyümede ortalama bir zararlı Trade’in hesabına en fazla kaça mal olabileceğini oran olarak verir. Kazanma oranından ve getiri oranından hesapla, neyin büyüklüğünü belirlediğini gör ve Trade sayının desteklediği bir kesir seç.
Tradeways'i geliştirmek için analiz çerezleri dahil çerezler kullanıyoruz. · Gizlilik
Kelly kriteri, hesabının uzun vadede mümkün olan en hızlı oranda büyümesi için her Trade'de riske atacağın hesap payıdır. Ya kazanan ya da kaybeden Trade'ler için formül Kelly % = W − (1 − W) ÷ R'dir; burada W kazanma oranın, R ise ortalama kazancının ortalama zararına bölünmesidir. %45 kazanma oranı ve ortalama zararının 2 katı ortalama kazançla Kelly 0,45 − 0,55 ÷ 2 = %17,5'tir.
Bu %17,5, ortalama bir zararlı Trade'in hesaba mal olacağı paydır ve hedef değil, bir tavandır. Bu rehber, günlüğünden nasıl hesaplayacağını, bunun altında ve üstünde büyümeye ne olduğunu ve kazanma oranının arkasındaki Trade sayısının onun ne kadarını kullanacağını neden belirlediğini gösterir.
Değerlendirmek istediğin dönemde kazanan ve kaybeden Trade'lerini say. Breakeven Trade'leri iki sayıdan da çıkar.
Kazananları, kazananlar artı kaybedenlere böl. Bu, W'dir; kazanma oranın.
Kazanan Trade'lerinin toplamını kazanan sayısına, kaybeden Trade'lerinin toplamını kaybeden sayısına böl. Bunlar ortalama kazancın ve ortalama zararındır.
Ortalama kazancı, ortalama zararın mutlak değerine böl. Bu, R'dir; getiri oranın.
W − (1 − W) ÷ R değerini hesapla.
Pozitif bir sonuç, ortalama bir zararın hesabın yüzdesi olarak en fazla ne kadara mal olması gerektiğini gösterir. 0 ya da altındaki bir sonuç, ölçülen Trade'lerde büyüklüğü belirlenecek bir Edge olmadığı anlamına gelir: Bu ortalamalarla riske atılan her tutar hesabın uzun vadeli büyümesini düşürür.
Aşağıdaki trader varsayımsaldır. 25.000 USD'lik bir hesapta 44 kapanmış Trade'in 18'i kazanan, 22'si kaybeden ve 4'ü Breakeven olmuştur.
Girdi
Hesaplama
Değer
Kazanma oranı W
18 ÷ (18 + 22)
%45
Ortalama kazanç
5.400 USD ÷ 18
300 USD
Ortalama zarar
3.300 USD ÷ 22
150 USD
Getiri oranı R
300 ÷ 150
2,0
Kelly
0,45 − (0,55 ÷ 2,0)
%17,5
Tam Kelly'de ortalama bir zararlı Trade, 25.000 USD'nin %17,5'ine, yani 4.375 USD'ye mal olur. Yarım Kelly 2.187,50 USD, çeyrek Kelly 1.093,75 USD'dir. Trader'ın gerçek ortalama zararı olan 150 USD, hesabın %0,6'sıdır.
Formül bir Trade'i bahis gibi ele alır: Riske attığın tutarı kaybedersin ya da bu tutarın R katını kazanırsın. Dolayısıyla Kelly oranı ortalama zararının büyüklüğünü belirler; pozisyon değerini ve zorunlu olarak stop'unu değil.
Ortalama zararın, stop'una kadar riske atmayı planladığın tutara eşitse ikisi aynıdır. Çoğu zaman stop'a gelmeden çıkıyorsan ortalama zararın planladığın riskten küçüktür. Yukarıdaki trader'ın ortalamada planladığı riskin 0,8'ini kaybettiğini varsay. Ortalama zararı yarım Kelly'de, yani hesabın %8,75'inde tutmak için Trade başına planlanan riski %8,75 ÷ 0,8 ≈ %10,9 olurdu. Bu, bir dönüşümü gösterir; kullanılacak bir büyüklüğü değil: Aşağıdaki Trade sayısı bölümü, 40 sonuçlanmış Trade'in çok daha azını desteklediğini gösterir. Planlanan riski kendi enstrümanın için pozisyon büyüklüğüne çevirmek üzere pozisyon büyüklüğü hesaplayıcısını kullan.
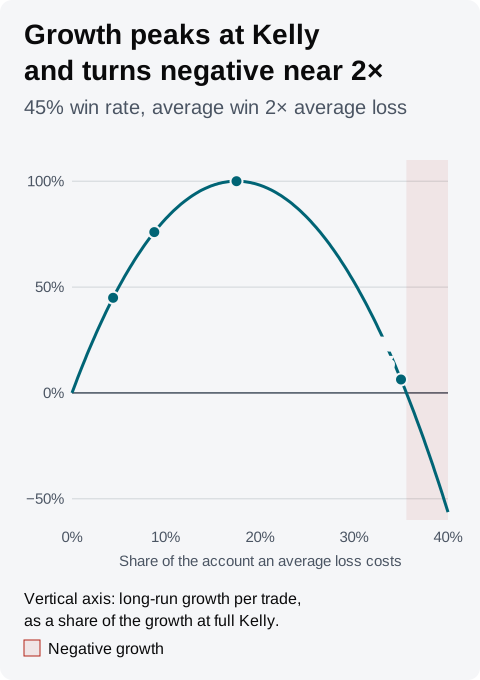
Kelly büyümeyi en üst düzeye çıkarır; ancak zirve yakınında büyüme eğrisi yataydır, Drawdown'lar ise orana bağlı olarak büyümeye devam eder. Hesabın f oranında riske atıldığında Trade başına uzun vadeli büyüme W × ln(1 + f × R) + (1 − W) × ln(1 − f)'dir. Örnek için:
Kelly'nin kesri
Ortalama zararın maliyeti
Büyüme, tam Kelly'nin payı
Art arda beş zararın maliyeti
Çeyrek
%4,375
%45
%20,0
Yarım
%8,75
%76
%36,7
Tam
%17,5
%100
%61,8
Bir buçuk
%26,25
%77
%78,2
İki katı
%35
%6
%88,4
Son sütundaki her zarar, hesabın o anda tuttuğu tutarın ilgili oranına mal olur. Yarım Kelly büyüme hızının %76'sını korur ve art arda beş zararın maliyetini hesabın %61,8'inden %36,7'sine indirir. Kelly'nin bir buçuk katı yarım Kelly ile yaklaşık aynı hızda büyür; aynı seriden gelen Drawdown ise iki kattan fazladır. Kelly'nin iki katında büyüme sıfıra yakındır ve yaklaşık %35,6'nın üzerinde negatife döner: Her Trade'in beklenen değeri pozitif olsa bile hesap zamanla küçülür. Kelly'nin altında daha küçük Drawdown'lar karşılığında bir miktar büyümeden vazgeçersin; üstünde yaklaşık aynı büyümeden vazgeçer ve daha büyük Drawdown'lar alırsın.
Bu kazanma oranında art arda beş zarar nadir bir olay değildir. Sonuçlanan her Trade'in kaybedilme olasılığı %55 ve Trade'ler birbirinden bağımsızsa, beş ya da daha uzun bir zarar serisinin en az bir kez görülme olasılığı doğrudan hesapla 40 Trade'de yaklaşık %62, 100 Trade'de yaklaşık %92'dir.
Varsayımsal trader. Yarım Kelly ve Kelly'nin bir buçuk katı yaklaşık aynı hızda büyür; ancak büyük oran çok daha derin Drawdown'lar taşır ve büyüme iki katı Kelly'nin hemen üzerinde negatife döner.
John Kelly'nin 16 Ekim 2026'da okunan 1956 tarihli makalesi A New Interpretation of Information Rate, bu formülün dayandığı uzun vadeli büyüme hızını tanımlar ve eşit getirili bahislerde bunun, kazanma olasılığından kaybetme olasılığının çıkarılmasıyla, yani yukarıdaki formülün R = 1 hâliyle en üst düzeye çıktığını gösterir. Aynı makale, her seferinde tüm sermayeyi bahse yatırmanın, bahse devam eden bir kumarbazı olasılık 1 ile iflas ettirdiğini de gösterir.
Kazanma oranın, sınırlı sayıda Trade'den çıkan bir tahmindir. Standart hatası √(W × (1 − W) ÷ n)'dir; burada n kazanan artı kaybeden sayısıdır. Örnekteki 40 sonuçlanmış Trade için bu, √(0,45 × 0,55 ÷ 40) ≈ 7,9 yüzde puanıdır.
Bir standart hata daha düşük bir kazanma oranı olan %37,1, aynı getiri oranıyla 0,3713 − 0,6287 ÷ 2 ≈ %5,7 Kelly verir. Gerçek kazanma oranı bu olsaydı ölçülen %17,5 ile büyüklük belirlemek yaklaşık üç kat Kelly olurdu ve bu büyüklükte büyüme hızı negatiftir. Yani %45 kazanma oranında 40 Trade, tam Kelly'nin hesabı küçülttüğü ihtimalini dışlayamaz.
Tablo ölçülen kazanma oranını %45'te, getiri oranını 2,0'da tutar ve yalnızca sonuçlanmış Trade sayısını değiştirir.
Sonuçlanmış Trade
Standart hata
Bir hata daha düşük kazanma oranı
O kazanma oranında Kelly
40
7,9 puan
%37,1
%5,7
100
5,0 puan
%40,0
%10,0
200
3,5 puan
%41,5
%12,2
400
2,5 puan
%42,5
%13,8
Getiri oranı da bir tahmindir ve birkaç büyük kazanan onu oynatabilir. Karamsar bir kazanma oranının Kelly rakamına göre büyüklük belirlemek, tahminlerin yüksek çıkması durumunda seni zirvenin altında tutar. Yarım Kelly otomatik olarak güvenli değildir: 40 Trade'de örneğin yarım Kelly'si olan %8,75, bir standart hata daha düşük kazanma oranından gelen %5,7'nin hâlâ üzerindedir. %8,75'teki büyüme bu kazanma oranında hâlâ pozitif olurdu; ancak zirvenin ötesinde olur, daha az büyüme için daha büyük Drawdown'lar alırdın.
Breakeven Trade'ler. Tam sıfırda kapanan bir Trade hesabı değiştirmez; bu yüzden büyümeyi en üst düzeye çıkaran oranı da oynatmaz. Yalnızca Trade başına büyümeyi düşürür; çünkü sonucu daha az sayıda Trade belirler. Breakeven'ların hem W'nin hem R'nin dışında kalmasının nedeni budur. Breakeven Trade'lerin komisyonlardan sonra küçük zarara dönüşüyorsa onları kaybedenlerle birlikte say. Tradeways'te bir Breakeven eşiği, küçük kazanç ve zararları Breakeven'a taşır. Zarar olarak saymak istediğin Trade'leri taşıyorsa Kelly rakamını okumadan önce eşiği düşür.
Farklı büyüklükteki Trade'ler. Formül, her kazancın ortalama kazanca, her zararın ortalama zarara eşit olduğunu varsayar. Gerçek Trade'ler değişkendir. Örnekteki kazananlar 100 USD ile 500 USD arasında bölünse ve ortalama yine 300 USD olsaydı, bu sonuçlar üzerinde uzun vadeli büyümeyi en üst düzeye çıkaran oran %17,5 değil, yaklaşık %14,5 olurdu. Bu örnekte kazananlardaki yayılım optimumu 3 yüzde puanı düşürür; büyüklüğü formülün altında belirlemek için bir neden daha.
Tradeways Dashboard'undaki Kelly kriteri Widget'ı, Widget belgelerinde açıklandığı gibi şunları kullanır:
Trade'ler: Dashboard'un hesap kapsamındaki ve global filtresindeki kapanmış Trade'ler.
Kazanma oranı: P&L'i bilinen Trade'ler arasında kazananlar, kazananlar artı kaybedenlere bölünür. Breakeven eşiğinin yeniden sınıflandırdıkları dâhil Breakeven Trade'ler ikisinde de sayılmaz.
Getiri oranı: ortalama kazananın, ortalama kaybedenin mutlak değerine bölünmesi; hesap para biriminde P&L ile, kartta R:R olarak gösterilir. Bu, girişte planladığın risk:getiri değil, kapanmış Trade'lerinden gerçekleşen orandır.
Kelly: W − (1 − W) ÷ R, yüzde olarak gösterilir. Kart tam Kelly'yi gösterir; yarısını ya da çeyreğini kendin al.
Örnekteki 44 Trade için kart, "45% WR · 2.00 R:R" ile birlikte %17,5 ve altında ortalama kazanç ile zararı gösterir. Negatif bir rakam, o kapsamdaki Trade'lerin bu ortalamalarla Edge'i olmadığı anlamına gelir. Kapsamda kazanan ya da kaybeden yoksa kart "—" gösterir.
Widget global filtreyi izlediği için tek bir strateji, sembol ya da gün saati için ayrı bir Kelly rakamı okuyabilirsin. Filtrelenmiş her rakam daha az Trade'e dayanır; bu yüzden ona göre büyüklük belirlemeden önce Trade sayısını yukarıdaki tabloyla karşılaştır. Monte Carlo simülasyonu, seçtiğin bir oranın aynı Trade'lerin farklı sıralamalarında ne yaptığını gösterir; tükenme riski, bir oranın hesabı belirlediğin Drawdown eşiğine indirme olasılığıdır; pozisyon büyüklüğü ise sabit oranlı büyüklük belirlemeyi anlatır.
Kelly oranı geçmiş sonuçları anlatır ve bir sonraki Trade'i tahmin etmez. Bir pozisyonun büyüklüğünü belirlemek için kullanmadan önce Tradeways risk bildirimini oku.