يقسم معامل Sharpe متوسط نتيجتك اليومية على الانحراف المعياري لنتائجك اليومية. احسبه خطوة بخطوة، واعرف سبب اختلاف الأدوات في الرقم، وتحقق من عدد الأيام التي يقوم عليها.
نستخدم ملفات تعريف الارتباط، بما في ذلك التحليلات، لتحسين Tradeways. · الخصوصية
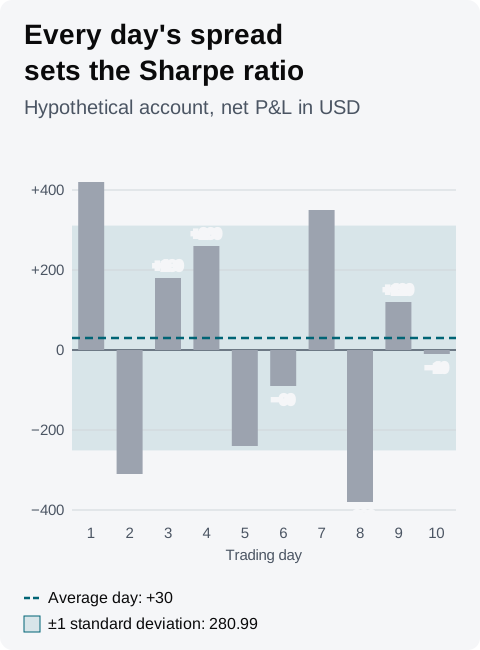
معامل Sharpe هو متوسط نتيجتك اليومية مقسومًا على الانحراف المعياري لنتائجك اليومية، وهو مقياس لمدى تشتت أيامك حول هذا المتوسط. وللتحويل إلى قيمة سنوية اضرب في √252. فمثلًا، عشرة أيام بمتوسط +30 USD وانحراف معياري 280.99 USD تعطي 30 ÷ 280.99 × 15.87 = 1.69.
قد يعرض جدول بيانات 1.79 للأيام العشرة نفسها، وعشرة أيام أقل من أن يقول أي من الرقمين شيئًا ذا قيمة. يعرض هذا الدليل المثال خطوة بخطوة، ويوضح الاختيارات التي تغير الرقم، ويبين الاصطلاح الذي تعتمده Tradeways.
صاحب المعامل يعرّفه بالصيغة أعلاه. حتى 15 أكتوبر 2026، تعرّف ورقة William Sharpe لعام 1994 The Sharpe Ratio المعامل التاريخي بأنه متوسط العائد الزائد على مؤشر مرجعي مقسومًا على الانحراف المعياري لهذه العوائد الزائدة، وتعطي صيغة جدول البيانات AVERAGE ÷ STDEV. أما الاختيارات المحيطة بهذه الصيغة فتختلف بين الأدوات:
المقسوم عليه: حتى 15 أكتوبر 2026، تقسم دالة Excel STDEV.S على n − 1 للعينة، وتقسم STDEV.P على n للمجتمع كله. مع n يكون الانحراف المعياري في المثال √(710,600 ÷ 10) = 266.57 USD ويكون المعامل 1.79. تتقلص الفجوة كلما زاد عدد الأيام.
الأيام: المتوسط على الأيام التي تداولت فيها يختلف عن المتوسط على كل أيام الأسبوع، لأن الأيام بلا تداول تُحتسب 0. إذا وقعت أيام التداول العشرة ضمن 14 يوم عمل، فإن الأيام الأربعة الفارغة تخفض المتوسط إلى 21.43 USD والانحراف المعياري إلى 234.22 USD، فينخفض المعامل إلى 1.45.
التحويل إلى قيمة سنوية: يفترض √252 وجود 252 يومًا مثل الأيام التي قستها. وتشتق ورقة Sharpe لعام 1994 هذا التحويل لعوائد فترات تُجمع ولا ارتباط تسلسلي بينها. وإذا كنت تتداول ثلاثة أيام في الأسبوع، أي نحو 156 يومًا في السنة، فإن المعامل اليومي نفسه يتحول إلى 0.1068 × √156 = 1.33.
المعدل الخالي من المخاطر: طرحه يخفض المعامل، ولا ينطبق إلا على نتائج تُقاس كعوائد.
قبل أن تقارن رقمك برقم من جدول بيانات أو تقرير وسيط أو فترة أخرى، تأكد من أن كليهما يستخدم المقسوم عليه والأيام والتحويل السنوي والمعدل نفسها.
تذكر ورقة Sharpe لعام 1994 أن إحصائية t لمتوسط العائد تساوي المعامل لكل فترة مضروبًا في √T، حيث T عدد العوائد. وفي المثال يساوي ذلك 0.1068 × √10 = 0.34. أي أن متوسط اليوم نحو ثلث خطئه المعياري، وهو 280.99 ÷ √10 = 88.86 USD.
إحصائية t بهذا الصغر تعني أن يومًا واحدًا قادر على تغيير الاستنتاج. احذف اليوم 1، يوم +420 USD، فيصبح متوسط الأيام التسعة الأخرى −13.33 USD.
تنمو إحصائية t مع الجذر التربيعي لعدد الأيام. وبالمعامل اليومي نفسه، تعطي 100 يوم 1.07، وتعطي 252 يومًا 1.69. وعلى مدى 252 يومًا بالضبط، تساوي إحصائية t المعامل السنوي. والرقم السنوي 1.69 المحسوب من عشرة أيام يستند إلى أقل بكثير مما يستند إليه رقم محسوب من سنة تداول.
لا توجد عتبة لمعامل Sharpe جيد تنطبق على P&L اليومي الخاص بك. للمقارنة، توضح ورقة Sharpe لعام 1994 "سوق الأسهم" بمعامل سنوي قدره 0.40، من تقديرات معتادة لمتوسط عائد زائد 6% وانحراف معياري 15% في السنة. ويصف هذا الرقم عوائد مئوية على رأس مال مستثمر كل يوم. أما معامل من P&L بالعملة على الأيام التي تداولت فيها فيقيس شيئًا آخر، وكل اختيار منفرد مما سبق يحرك رقم المثال بين 1.33 و1.79، وهو نطاق أوسع من 0.40 كلها.
قارن معاملك بفتراتك السابقة، محسوبة بالطريقة نفسها وعلى عدد كافٍ من الأيام ليكون له وزن.
الإشارة هي الجزء الوحيد الذي يمكن قراءته منفردًا، وللفترة المقيسة فقط. فمع معدل خالٍ من المخاطر يساوي 0، يعني معامل أقل من 0 أن متوسط يومك في تلك الفترة خسر مالًا.
يقسم معامل Sharpe متوسط يومك على تشتت كل الأيام، فيوسّع يوم ربح بعيد فوق المتوسط الانحراف المعياري بقدر ما يوسعه يوم خسارة بعيد عنه بالمسافة نفسها تحته. أما معامل Sortino فيقسم المتوسط نفسه على الانحراف الهابط، الذي تحدده أيام الخسارة وحدها.
في المثال، تعرض Tradeways معامل Sortino قدره 1.92 إلى جانب معامل Sharpe قدره 1.69. ويضيف دليل Sortino حسابًا له أيام الخسارة نفسها ويوم ربح كبير واحد: ينخفض معامل Sharpe فيه إلى 1.20 ويبقى معامل Sortino عند 1.92. وعندما يتباعد المعاملان، تحقق هل تغيرت أيام ربحك أم أيام خسارتك.
يستخدم Widget معامل Sharpe في Dashboard في Tradeways، الموصوف في وثائق Widgets، ما يلي:
الأيام: أيام نطاق Dashboard التي فيها Trades مغلقة، مجمعة بحسب اليوم الذي أُغلق فيه كل Trade بالمنطقة الزمنية المضبوطة في Tradeways. تعرض البطاقة عدد الأيام، مثل "10d · annualized".
المتوسط: متوسط P&L لتلك الأيام، بوضع عرض P&L في Dashboard.
الانحراف المعياري: انحراف معياري للعينة، مقسوم على n − 1.
التحويل إلى قيمة سنوية: √252.
المعدل الخالي من المخاطر: يُضبط في إعدادات Widget، والافتراضي 0. يطرح Widget المعدل السنوي مقسومًا على 252 من متوسط اليوم.
في حساب المثال، مع عرض P&L بالعملة ومعدل خالٍ من المخاطر يساوي 0، يعرض Widget 1.69. وإذا كنت تتداول أقل من 252 يومًا في السنة، فتذكر أن √252 يصف سنة تتداول فيها كل يوم، كما يوضح اختيار التحويل السنوي أعلاه. أما جدول بيانات يستخدم STDEV.P فيعرض 1.79 للأيام العشرة نفسها.
المعدل الخالي من المخاطر نسبة عائد مئوية، ولذلك لا يمكن طرحه إلا من نتائج هي عوائد أيضًا. استخدمه عندما يعرض Dashboard قيمة P&L كنسبة مئوية من الحساب. ومع P&L بأي وحدة أخرى أبقه عند 0. تعرض البطاقة "—" عندما يحتوي النطاق على أقل من يومين أو تكون نتيجة كل الأيام واحدة.
يصف المعامل نتائج سابقة ولا يتنبأ بالجلسة التالية. اقرأ إفصاح المخاطر في Tradeways قبل أن تستند إليه في قرار تداول.