معيار Kelly: احسبه من Trades الخاصة بك واختر الجزء المناسب
يعطي معيار Kelly حصة الحساب التي تكلفها خسارة Trade متوسطة عند أسرع نمو على المدى الطويل. احسبه من معدل النجاح ونسبة العائد، واعرف ما الذي يحدده، واختر جزءًا يدعمه عدد Trades لديك.
·قراءة 7 دقائق·Dennis Jahn·#مسرد المصطلحات#حجم المركز
ينطوي التداول على مخاطر. توفر Tradeways برامج لتسجيل التداول وتحليله، ولا تقدم استشارات استثمارية. اقرأ إفصاح المخاطر.
نستخدم ملفات تعريف الارتباط، بما في ذلك التحليلات، لتحسين Tradeways. · الخصوصية
معيار Kelly هو حصة الحساب التي تعرضها للمخاطرة في كل Trade لينمو الحساب بأسرع معدل ممكن على المدى الطويل. وفي Trades التي إما تربح أو تخسر، يكون Kelly % = W − (1 − W) ÷ R، حيث W معدل نجاحك وR متوسط ربحك مقسومًا على متوسط خسارتك. مع معدل نجاح 45% ومتوسط ربح يساوي ضعفي متوسط الخسارة، يكون Kelly هو 0.45 − 0.55 ÷ 2 = 17.5%.
هذه الـ17.5% هي حصة الحساب التي تكلفها خسارة Trade متوسطة، وهي سقف لا هدف. يوضح هذا الدليل كيف تحسبها من دفتر التداول، وماذا يحدث للنمو على جانبيها، ولماذا يحدد عدد Trades الذي يقوم عليه معدل نجاحك مقدار ما تستخدمه منها.
عد Trades الرابحة والخاسرة في الفترة التي تريد تقييمها. اترك Trades من نوع Breakeven خارج العدّين.
اقسم الرابحة على مجموع الرابحة والخاسرة. هذا هو W، معدل نجاحك.
اقسم إجمالي Trades الرابحة على عددها، وإجمالي Trades الخاسرة على عددها. هذان متوسط الربح ومتوسط الخسارة.
اقسم متوسط الربح على القيمة المطلقة لمتوسط الخسارة. هذا هو R، نسبة العائد.
احسب W − (1 − W) ÷ R.
النتيجة الموجبة هي أقصى ما ينبغي أن تكلفه الخسارة المتوسطة، كحصة من الحساب. والنتيجة 0 أو أقل تعني أن Trades المقيسة لا تملك Edge يمكن تحديد حجمه: على هذه المتوسطات، أي مبلغ معرض للمخاطرة يخفض نمو الحساب على المدى الطويل.
المتداول أدناه افتراضي. في 44 Trade مغلقة حقق 18 رابحة و22 خاسرة و4 Breakeven، في حساب بقيمة 25,000 USD.
المدخل
الحساب
القيمة
معدل النجاح W
18 ÷ (18 + 22)
45%
متوسط الربح
5,400 USD ÷ 18
300 USD
متوسط الخسارة
3,300 USD ÷ 22
150 USD
نسبة العائد R
300 ÷ 150
2.0
Kelly
0.45 − (0.55 ÷ 2.0)
17.5%
عند Kelly الكامل، ستكلف الخسارة المتوسطة 17.5% من 25,000 USD، أي 4,375 USD. ونصف Kelly هو 2,187.50 USD وربع Kelly هو 1,093.75 USD. أما متوسط خسارة المتداول الفعلي 150 USD فيساوي 0.6% من الحساب.
تعامل الصيغة الـTrade على أنها رهان: إما أن تخسر المبلغ المعرض للمخاطرة، أو تربح R مرة من هذا المبلغ. لذلك يحدد جزء Kelly متوسط خسارتك، لا قيمة مركزك، ولا وقف الخسارة بالضرورة.
إذا كان متوسط خسارتك يساوي المبلغ الذي تخطط للمخاطرة به حتى وقفك، فهما الشيء نفسه. وإذا كنت تخرج كثيرًا قبل الوقف، يكون متوسط خسارتك أصغر من مخاطرتك المخططة. لنفترض أن المتداول أعلاه يخسر في المتوسط 0.8 من مخاطرته المخططة. ولإبقاء متوسط الخسارة عند نصف Kelly، أي 8.75% من الحساب، ستكون مخاطرته المخططة لكل Trade هي 8.75% ÷ 0.8 ≈ 10.9%. يوضح ذلك التحويل، لا حجمًا للاستخدام: يبين قسم أعداد Trades أدناه لماذا تدعم 40 Trade حاسمة حجمًا أقل بكثير. ولتحويل مخاطرة مخططة إلى حجم مركز لأداتك، استخدم حاسبة حجم المركز.
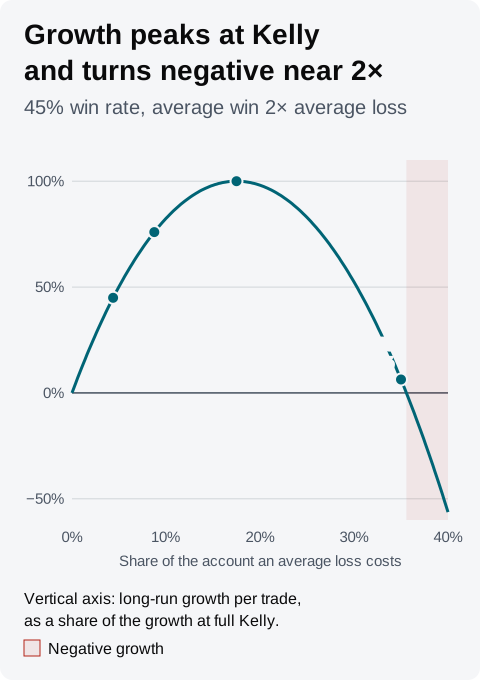
يعظم Kelly النمو، لكن منحنى النمو قرب القمة مسطح بينما تواصل حالات Drawdown النمو مع زيادة الجزء. النمو طويل المدى لكل Trade عند جزء f من الحساب هو W × ln(1 + f × R) + (1 − W) × ln(1 − f). وفي المثال:
جزء من Kelly
الخسارة المتوسطة تكلف
النمو، كحصة من Kelly الكامل
خمس خسائر متتالية تكلف
الربع
4.375%
45%
20.0%
النصف
8.75%
76%
36.7%
الكامل
17.5%
100%
61.8%
مرة ونصف
26.25%
77%
78.2%
الضعف
35%
6%
88.4%
كل خسارة في العمود الأخير تكلف الجزء من قيمة الحساب عند تلك النقطة. يحتفظ نصف Kelly بـ76% من معدل النمو ويخفض تكلفة خمس خسائر متتالية من 61.8% من الحساب إلى 36.7%. أما مرة ونصف Kelly فتنمو بسرعة نصف Kelly تقريبًا، مع Drawdown يزيد على الضعف من السلسلة نفسها. وعند ضعف Kelly يقترب النمو من الصفر، وفوق نحو 35.6% يصبح سالبًا: يتقلص الحساب مع الوقت رغم أن لكل Trade قيمة متوقعة موجبة. دون Kelly تتخلى عن بعض النمو مقابل Drawdown أصغر، وفوقه تتخلى عن النمو نفسه تقريبًا وتتحمل Drawdown أكبر.
خمس خسائر متتالية ليست حدثًا نادرًا عند معدل النجاح هذا. فمع احتمال خسارة 55% لكل Trade حاسمة، واستقلال Trades بعضها عن بعض، يبلغ احتمال وقوع سلسلة من خمس خسائر أو أكثر مرة واحدة على الأقل نحو 62% خلال 40 Trade ونحو 92% خلال 100، بالحساب المباشر.
متداول افتراضي. ينمو نصف Kelly ومرة ونصف Kelly بمعدل متقارب، لكن الجزء الأكبر يحمل Drawdown أعمق بكثير، ويصبح النمو سالبًا بعد ضعف Kelly بقليل.
تعرّف ورقة John Kelly لعام 1956 A New Interpretation of Information Rate، التي اطُّلع عليها في 16 أكتوبر 2026، معدل النمو طويل المدى الذي تُبنى عليه هذه الصيغة، وتبين أنه في الرهانات المتكافئة يبلغ حده الأقصى بالمراهنة باحتمال الربح مطروحًا منه احتمال الخسارة، وهي الصيغة أعلاه مع R = 1. وتبين الورقة نفسها أن المراهنة بكامل رأس المال في كل مرة تُفلس المقامر الذي يواصل المراهنة باحتمال يساوي واحدًا.
معدل نجاحك تقدير من عدد محدود من Trades. خطؤه المعياري هو √(W × (1 − W) ÷ n)، حيث n عدد الرابحة والخاسرة معًا. وفي المثال، مع 40 Trade حاسمة، يساوي ذلك √(0.45 × 0.55 ÷ 40) ≈ 7.9 نقطة مئوية.
معدل نجاح أقل بخطأ معياري واحد، أي 37.1%، مع نسبة العائد نفسها يعطي Kelly يساوي 0.3713 − 0.6287 ÷ 2 ≈ 5.7%. ولو كان هذا هو معدل النجاح الحقيقي، فإن تحديد الحجم عند 17.5% المقيسة يعادل نحو ثلاثة أضعاف Kelly، ومعدل النمو عند هذا الحجم سالب. فلا تستطيع 40 Trade بمعدل نجاح 45% أن تستبعد أن Kelly الكامل يقلص الحساب.
يُبقي الجدول معدل النجاح المقيس عند 45% ونسبة العائد عند 2.0، ويغير عدد Trades الحاسمة فقط.
Trades الحاسمة
الخطأ المعياري
معدل نجاح أقل بخطأ واحد
Kelly عند معدل النجاح هذا
40
7.9 نقطة
37.1%
5.7%
100
5.0 نقاط
40.0%
10.0%
200
3.5 نقطة
41.5%
12.2%
400
2.5 نقطة
42.5%
13.8%
نسبة العائد تقدير أيضًا، ويمكن لبضع Trades رابحة كبيرة أن تحركها. وتحديد الحجم وفق Kelly لمعدل نجاح متحفظ يبقيك دون القمة عندما تتبين أن تقديراتك مرتفعة. ونصف Kelly ليس آمنًا تلقائيًا: ففي 40 Trade، يظل نصف Kelly في المثال، وهو 8.75%، فوق 5.7% الناتجة عن معدل نجاح أقل بخطأ معياري واحد. سيظل النمو عند 8.75% موجبًا عند معدل النجاح ذاك، لكنك ستكون قد تجاوزت قمته، فتتحمل Drawdown أكبر مقابل نمو أقل.
Trades من نوع Breakeven. الـTrade التي تُغلق عند الصفر تمامًا تترك الحساب دون تغيير، فلا تحرك الجزء الذي يعظم النمو. هي فقط تخفض النمو لكل Trade، لأن عددًا أقل من Trades يحسم النتيجة. ولهذا تبقى Trades من نوع Breakeven خارج W وR. وإذا كانت Trades Breakeven لديك خسائر صغيرة بعد الرسوم، فمكانها مع الخاسرة. في Tradeways، تنقل عتبة Breakeven الأرباح والخسائر الصغيرة إلى Breakeven. وإذا نقلت Trades خاسرة تريد احتسابها خسائر، فاخفض العتبة قبل أن تقرأ رقم Kelly.
Trades بأحجام مختلفة. تفترض الصيغة أن كل ربح يساوي متوسط الربح، وكل خسارة تساوي متوسط الخسارة. لكن Trades الفعلية تتفاوت. فلو توزعت Trades الرابحة في المثال بين 100 USD و500 USD مع بقاء المتوسط 300 USD، لكان الجزء الذي يعظم النمو طويل المدى على تلك النتائج نحو 14.5% لا 17.5%. وفي هذا المثال، يخفض تشتت Trades الرابحة القيمة المثلى 3 نقاط مئوية، وهذا سبب إضافي لتحديد الحجم دون الصيغة.
يستخدم Widget معيار Kelly في Dashboard في Tradeways، الموصوف في وثائق Widgets، ما يلي:
Trades: Trades المغلقة ضمن نطاق حساب Dashboard والفلتر العام.
معدل النجاح: الرابحة مقسومة على مجموع الرابحة والخاسرة، من بين Trades ذات P&L المعروف. لا تدخل Trades Breakeven في أي منهما، بما فيها ما يعيد حد Breakeven تصنيفه.
نسبة العائد: متوسط Trade الرابحة مقسومًا على القيمة المطلقة لمتوسط Trade الخاسرة، بـP&L بعملة الحساب، وتظهر على البطاقة بصيغة R:R. هذه هي النسبة المحققة من Trades المغلقة لديك، لا نسبة العائد إلى المخاطرة التي خططت لها عند الدخول.
Kelly: W − (1 − W) ÷ R، بنسبة مئوية. تعرض البطاقة Kelly الكامل، فخذ نصفه أو ربعه بنفسك.
في حالة الـ44 Trade في المثال، تعرض البطاقة 17.5% مع "45% WR · 2.00 R:R"، ومتوسطي الربح والخسارة تحتها. وتعني القيمة السالبة أن Trades في ذلك النطاق لا تملك Edge على هذه المتوسطات. تعرض البطاقة "—" عندما لا يحتوي النطاق على Trades رابحة أو لا يحتوي على Trades خاسرة.
ولأن Widget يتبع الفلتر العام، يمكنك قراءة رقم Kelly منفصل لاستراتيجية أو رمز أو وقت من اليوم. يقوم كل رقم مفلتر على Trades أقل، فقارن عدد Trades فيه بالجدول أعلاه قبل أن تحدد حجمك وفقه. وتبين محاكاة Monte Carlo ما يفعله جزء مختار عبر ترتيبات مختلفة لـTrades نفسها، ومخاطر الإفلاس هي احتمال أن يهبط بالحساب جزء ما إلى عتبة Drawdown تضعها، ويتناول تحديد حجم المركز التحديد بجزء ثابت.
يصف جزء Kelly نتائج سابقة ولا يتنبأ بالـTrade التالية. اقرأ إفصاح المخاطر في Tradeways قبل أن تستخدمه لتحديد حجم مركز.