نادراً ما يكون قرار الفائدة هو الخبر. الخبر هو ما تغير منذ القرار السابق، مثل التوجيه والتصويت والتوقعات والميزانية العمومية. إليك كيفية قراءة بيان السياسة النقدية بالمقارنة كما تفعل مكاتب التداول.
نستخدم ملفات تعريف الارتباط، بما في ذلك التحليلات، لتحسين Tradeways. · الخصوصية
عندما ينشر بنك مركزي بيانًا للسياسة النقدية، تبدأ معظم التغطيات بسعر الفائدة الرئيسي: تثبيت، أو خفض بمقدار خمس وعشرين نقطة أساس، أو زيادة بالمقدار نفسه. يكون هذا الرقم عادة أقل ما يفاجئ في الوثيقة. فقد يكون السوق قد سعّره منذ أسابيع. أما ما يحرك العملات والسندات والأسهم فعليًا فهو الجزء الذي تغير منذ الاجتماع السابق، مثل تخفيف صياغة جملة، أو اعتماد جديد على البيانات، أو تحول في مخطط النقاط، أو اتساع انقسام الأصوات.
تعتمد القراءة الجيدة للبيان على المقارنة أكثر من القراءة المنفردة. يشرح هذا الدليل كيفية إجراء تلك المقارنة كما يفعل مكتب متخصص في السياسة النقدية، ثم تحويل النتيجة إلى قراءة واضحة يمكن الدفاع عنها.
التغيير عن البيان السابق أهم من قراءة البيان الأحدث بمعزل عنه.
عندما يواصل البنك استخدام اللغة نفسها، لا يكون قد تغير الكثير ولا يوجد الكثير لإعادة تسعيره. وعندما تتغير صياغته أو توقعاته أو أصواته أو أدواته أو مجالات تركيزه، فقد يحتاج السوق إلى إعادة تسعير المسار المتوقع للسياسة النقدية. ومن هنا تأتي الحركة.
لذلك افصل بين ثلاثة أسئلة عند قراءة كل بيان:
ماذا يقول البنك ويفعل الآن؟
ما الذي تغير مقارنة بالبيان السابق؟
هل كان ذلك التغيير متوقعًا ومسعّرًا بالفعل؟
يمكنك الإجابة عن السؤالين الأولين بوضع البيانين أمامك. أما الثالث فيحتاج عادة إلى بيانات عن التوقعات أو التسعير قد لا تكون لديك. لذلك لا تصف البيان بأنه «مفاجأة» إلا إذا استطعت إظهار ما كان السوق يتوقعه فعلًا.
تؤدي مقارنة بيان بمحضر اجتماع، أو مقارنة توقعات اجتماع بتوقعات اجتماع آخر لم يصدرها، إلى «تغييرات» وهمية ليست إلا اختلافات بين نوعي الوثائق. قارن الوثائق المتماثلة.
راجع المجالات نفسها في كل مرة. فقد يثبت البيان الفائدة، ومع ذلك يكون أكثر تشددًا أو تيسيرًا بوضوح بسبب ما حدث في أحد الصفوف التالية.
المجال
ما الذي تبحث عنه
إجراء السياسة النقدية
سعر الفائدة أو نطاقها، وبصورة منفصلة: التيسير أو التشديد الكمي، ووتيرة الشراء، وإعادة الاستثمار، وخفض الميزانية، والبرامج الخاصة
التوجيه المستقبلي
زيادات إضافية، أو توقف، أو «فائدة أعلى لمدة أطول»، أو خفض أبكر أو متأخر، أو شرط جديد للتحرك التالي
التضخم
أعلى الهدف أم أدناه، ويرتفع أم يتراجع، والعام مقابل الأساسي، والمكونات التي يسميها البنك، ومسار التوقعات
النمو والعمل
النشاط والناتج المحلي الإجمالي، والتوظيف والأجور، والطلب، وأوضاع الائتمان، والأولوية التي يعلنها البنك بينها
الأصوات
إجماع أم انقسام، وعدد المعترضين، وما إذا كانوا يريدون سياسة أشد أو أيسر
التوقعات
مسار الفائدة المتوقع، وتوقعات التضخم والنمو، والتحولات في توزيع التوقعات
بيانات برزت حديثًا
ما يقول البنك الآن إنه يراقبه. فالانتقال من التضخم إلى التوظيف يوضح ما يؤكد الموقف الجديد أو ينقضه
تجعل قاعدتان هذه العملية موثوقة. أولًا، لا تحكم على البيان من سعر الفائدة الرئيسي وحده. فتثبيت الفائدة مع تسريع خفض الميزانية العمومية يمثل تشديدًا. ثانيًا، تعامل مع البرامج المختلفة بصورة منفصلة بدلًا من جمعها كلها في بند واحد باسم «الميزانية العمومية».
بعد تحديد الفروق، امنح التغيير وصفًا نوعيًا واحدًا، وصغه في صورة مقارنة لا حكم مطلق:
متشدد: يشير البيان الأحدث إلى سياسة أشد، أو فائدة أعلى، أو سيولة أقل، أو استمرار القيود مدة أطول.
تيسيري: يشير إلى سياسة أيسر، أو فائدة أدنى، أو سيولة أكثر، أو تيسير أبكر.
من دون تغيير: لا يوجد تغير ملموس في اتجاه السياسة النقدية.
مختلط: تتعايش تغييرات متشددة وتيسيرية ملموسة، ولا يطغى أي منها بوضوح.
قل «متشدد مقارنة ببيان أبريل»، لا «متشدد» فحسب. وتجنب تقييم البيان بعد الكلمات الإيجابية والسلبية. تحدد القراءة التغييرات القليلة المهمة فعلًا. فجملة توجيه متغيرة أهم من عشرات الفقرات التي لم تتغير. ادعم التصنيف بهذه التغييرات المحددة واشرح أهميتها.
افصل تصنيف التواصل عن أي توقع للسوق. فهما ادعاءان مختلفان، ولا تدعم مقارنة بيانين إلا الأول دعمًا كاملًا.
العملة. تدعم أسعار الفائدة الأعلى أو الأطول أمدًا العملة عمومًا، بينما تضعفها الفائدة الأدنى. لكن سوق العملات نسبي، إذ يعتمد الزوج أيضًا على البنك الآخر وفارق الفائدة والتسعير القائم ومخاطر التدخل. يصف بيان بنك واحد تغير ذلك البنك، ولا يبرر توقعًا واثقًا للزوج.
السندات. تضغط السياسة الأشد عمومًا على أسعار السندات وترفع عوائدها، وتفعل السياسة الأيسر العكس. تتحرك الأسعار والعوائد في اتجاهين متعاكسين.
الأسهم. قد تضغط توقعات الفائدة الأعلى على الأسهم مع ارتفاع تكاليف التمويل ومنافسة السندات على رأس المال. لكن النمو يعمل في الاتجاهين، فزيادة الناتج المحلي الإجمالي تدعم الأرباح، وإن كانت تبرر سياسة أشد.
الانتقال من «التغيير متشدد» إلى «إذًا سترتفع العملة اليوم» ينقلك مما تستطيع دعمه إلى ما تخمّنه. أوضح هذا الحد بدلًا من طمسه.
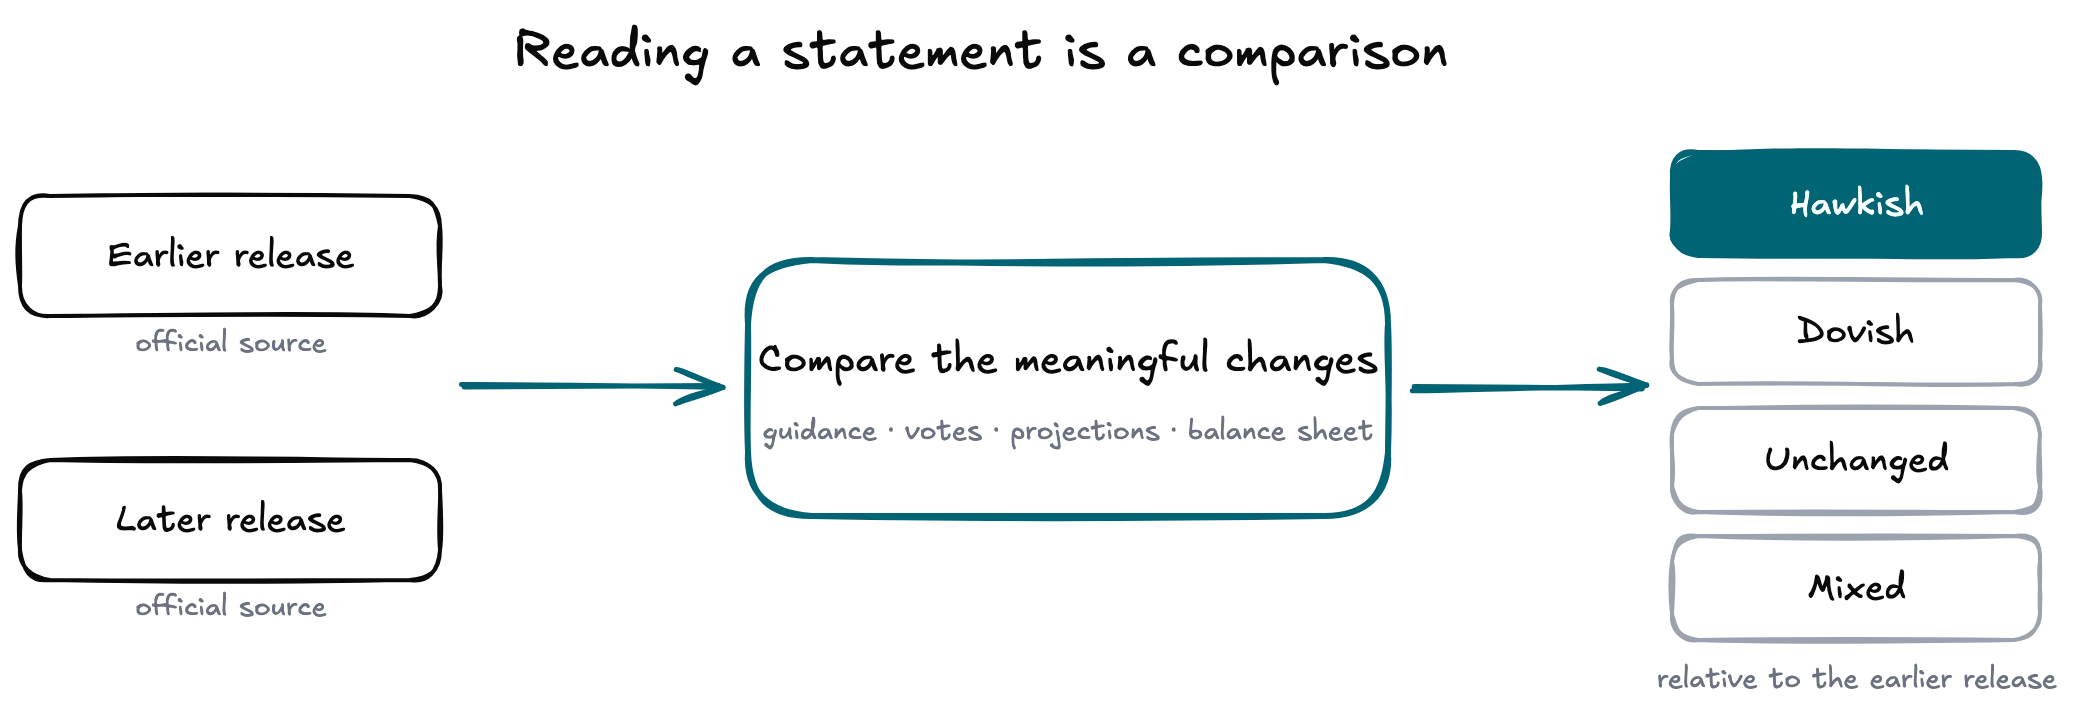
تتخذ كل قراءة لبيان الشكل نفسه: بيانان رسميان يدخلان، وتُستخرج الفروق المهمة، ثم يصدر تصنيف نوعي واحد.
المنهج كله في شكل واحد: قارن بيانين رسميين، واعزل ما تغير، وقيّم التغيير بدلًا من البيان بمعزل عنه.
هذا هو سير العمل الذي تقوم عليه أداتنا المجانية. يأخذ Tradeways Macro بيانين رسميين من البنك المركزي، ويحسب الفروق الدقيقة في الصياغة بينهما، ويقرن هذه المقارنة النصية الحتمية بتفسير مصنّف بوضوح. وبذلك تكون الفروق موثوقة والقراءة شفافة. يمكنك تصفح أحدث القرارات أو مراجعة تقويم السياسة النقدية لمعرفة المواعيد المقبلة.
تجاوز الأرقام الرئيسية للتضخم والعمل والناتج المحلي الإجمالي عندما يوفر البيان التفاصيل.
احتفظ بالإشارات المتعارضة بدلًا من فرض اليقين.
افصل تغير التواصل عن توقعات السوق وتسعيره.
افصل اتجاه السياسة النقدية عن رد فعل السعر النهائي.
لا تضف حقائق أو توقعات أو احتمالات غير موجودة في البيان.
طبّق ذلك باتساق على بضعة اجتماعات للبنك نفسه، وستبدأ التغييرات في الظهور من القراءة الأولى. تصبح اللغة مألوفة، وتبرز الجملة الوحيدة التي تغيرت أمام الفقرات التي بقيت كما هي.