Blog
Prop firm 穩定性規則:怎麼計算,以及你還需要多少獲利
穩定性規則限制單一交易日最多能貢獻總獲利的多少比例。學會計算你的最佳單日占比、規則要求的總獲利,以及下一個交易日最多能賺多少。
閱讀時間 10 分鐘Dennis Jahn#風險
交易涉及風險。Tradeways 提供交易日誌與分析軟體,不提供投資建議。 閱讀風險揭露.
相關
Blog
穩定性規則限制單一交易日最多能貢獻總獲利的多少比例。學會計算你的最佳單日占比、規則要求的總獲利,以及下一個交易日最多能賺多少。
閱讀時間 10 分鐘Dennis Jahn#風險
交易涉及風險。Tradeways 提供交易日誌與分析軟體,不提供投資建議。 閱讀風險揭露.
相關
我們會使用 Cookie(包含分析用途)來改善 Tradeways。 · 隱私權
Prop firm 的穩定性規則會限制你的總獲利中,有多少比例可以來自單一的最佳交易日。最佳單日占比就是最佳單日的淨獲利除以總淨獲利。如果限制是 40%,而你的最佳單日賺了 1,500 USD,總獲利就必須達到 1,500 ÷ 0.40 = 3,750 USD,占比才會落在限制之內。
多數穩定性問題只需要三個數字:你目前的占比、規則要求的總獲利,以及下一個交易日在不讓情況更糟的前提下最多能賺多少。本指南用同一個帳戶,逐一算出這三個數字。
最佳單日占比 = 最佳單日淨獲利 ÷ 總淨獲利
規則要求的總獲利 = 最佳單日 ÷ 限制
還需要的獲利 = 規則要求的總獲利 − 總淨獲利
總淨獲利包含虧損日。虧損日會降低總額,但不會降低最佳單日,因此會讓你的占比上升。
同一個比率可能帶來不同的後果。截至 2026 年 10 月 13 日,Topstep 的穩定性說明頁介紹了兩種類型:
| 規則細節 | 評估規則(Trading Combine) | 出金規則(Express Funded Account,Consistency 路徑) |
|---|---|---|
| 限制 | 總獲利的 55% | 總淨獲利的 40% |
| 占比超過時 | 獲利目標升高為最佳單日 ÷ 0.55 | 尚未符合出金資格;繼續交易,直到占比下降 |
| 說明頁上的例子 | 1,800 USD 的最佳單日,把 3,000 USD 的目標升高為 3,273 USD | 最大單日 3,600 USD ÷ 總淨獲利 9,500 USD = 37.9%,符合資格 |
| 其他條件 | 升高後所需的獲利,必須在另一個較晚的交易日賺到 | 至少 3 個交易日;提出出金申請後,計算會重新開始 |
在評估規則下,你需要的獲利是獲利目標與最佳單日 ÷ 限制兩者中較大的那個。同一頁中,Topstep 列出低於 1,650 USD 的最佳單日,可以讓 3,000 USD 的目標不升高,這就是目標的 55%。該頁面也說明,最佳單日會在 CT 下午 3:10 鎖定,所以公司的交易日不等於你的日曆日。
你所屬公司的限制、交易日定義與重置規則可能與這些不同。請以你自己公司的規則頁面為準。
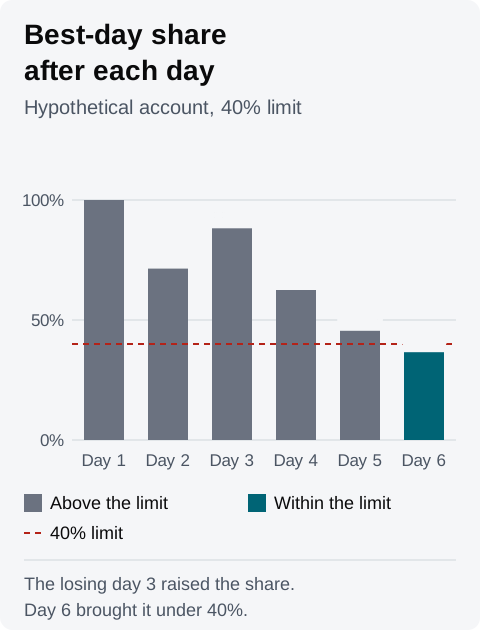
以下帳戶是假設的,出金規則為 40%。每日結果為扣除費用後的 USD 金額。
| 交易日 | 當日淨 P&L | 總淨獲利 | 最佳單日 | 最佳單日占比 | 規則要求的總獲利 | 還需要 |
|---|---|---|---|---|---|---|
| 1 | +600 | 600 | 600 | 100.0% | 1,500 | 900 |
| 2 | +1,500 | 2,100 | 1,500 | 71.4% | 3,750 | 1,650 |
| 3 | −400 | 1,700 | 1,500 | 88.2% | 3,750 | 2,050 |
| 4 | +700 | 2,400 | 1,500 | 62.5% | 3,750 | 1,350 |
| 5 | +900 | 3,300 | 1,500 | 45.5% | 3,750 | 450 |
| 6 | +800 | 4,100 | 1,500 | 36.6% | 3,750 | 0 |
第 2 天創下最佳單日,從此帳戶總共需要 3,750 USD。虧損的第 3 天並沒有改變最佳單日;它讓總額減少 400 USD,把占比從 71.4% 推高到 88.2%,也讓還需要的獲利增加 400 USD。第 6 天把占比降到 36.6%,落在 40% 的限制之內。
新的一天只在一個範圍內有幫助。太小,總額仍達不到規則的要求。太大,這一天就會成為新的最佳單日,並提高要求。
下一天最小值 = 還需要的獲利
下一天最大值 = 限制 × 總淨獲利 ÷ (1 − 限制)
範例的第 5 天之前,總額是 2,400 USD,還需要 1,350 USD。下一天最大值是 0.40 × 2,400 ÷ 0.60 = 1,600 USD。任何介於 1,350 到 1,600 USD 的一天,都能讓占比落在限制之內。第 5 天只賺了 900 USD,所以還需要第 6 天。
第 3 天之前,帳戶還需要 1,650 USD,比 1,500 USD 的最佳單日還大。這種情況下,沒有任何單一交易日能修正占比:大到足以補上還需要的獲利的一天,會成為新的最佳單日,同時提高要求。公式也顯示了這一點:下一天最大值是 0.40 × 2,100 ÷ 0.60 = 1,400 USD,低於還需要的 1,650 USD,所以範圍是空的。帳戶至少還需要兩個獲利日。
這些是對結果的限制,不是要去追的目標。它們告訴你哪些結果能滿足規則,並不會告訴你該用多大的部位或做幾筆 Trade。在像 Trading Combine 這樣的評估規則下,讓目標維持不變的最大單日,就是限制乘以獲利目標。
第一筆 Trade 之前,先寫下這些:
在 Tradeways 中,目標可以包含穩定性限制:任何單一交易日都不得超過你設定的總獲利比例。管理目標中的 prop firm 範本會以公司的百分比建立這項限制。限制卡片會顯示你目前的最佳單日占比與限制的對照。
目標依你已平倉 Trade 的淨 P&L 計算,並以你在 Tradeways 設定的時區,依日曆日分組。在總額轉為正數之前,卡片會顯示不適用,並附上說明:「穩定性要等到這個週期轉為獲利後才會適用。」超過限制時,這項限制會顯示已突破。占比達到限制的 75% 以上時,會顯示有風險:在 40% 的限制下,從 30% 的占比開始。範例的第 6 天,36.6% 的占比雖然落在限制之內,仍會顯示有風險。
| 你的公司規則 | 目標可能有何不同 |
|---|---|
| 交易日 | 目標使用你所在時區的日曆日。在公司盤別截止後平倉的 Trade,可能被計入不同的一天。Topstep 範本把這列為需要手動追蹤的規則。 |
| 未平倉部位 | 目標只看得到已平倉的 Trade。持有部位時仍在增長的最佳單日,不會顯示出來。 |
| 超過限制 | 目標會顯示已突破,並隨占比下降而恢復。它不會提高你的獲利目標;規則要求的總額請自行計算。 |
| 出金後重置 | 目標不會重置。請建立一個固定週期的目標,開始日設為新出金週期的第一天。 |
是否通過或符合出金資格,以公司的儀表板為準。把目標當作依你已平倉 Trade 建立的第二份紀錄,並在每個交易日開始前,拿它的占比與公司的占比比對。
目標文件說明了每一種限制與狀態。穩定性計算描述的是你過去的結果,無法預測下一個交易日。使用你的交易歷史輔助決策之前,請先閱讀 Tradeways 風險揭露。關於 Drawdown 限制,請參閱追蹤式 Drawdown 指南。
看看目標如何追蹤 prop firm 規則,然後加入你所屬公司的穩定性限制,並在下一個交易日開始前,將占比與你的帳戶儀表板比對。