交易涉及風險。Tradeways 提供交易日誌與分析軟體,不提供投資建議。 閱讀風險揭露.
相關
歷史權益曲線只顯示一種結果順序,也就是實際發生的順序。蒙地卡羅模擬會詢問:同一組證據在許多替代路徑中可能呈現什麼樣貌?它不會改善 Trade,也不會預測市場,而是顯示過去結果的順序與重複出現方式,會在多大程度上改變你實際必須承受的路徑。
這項差異讓模擬能完成一個具體任務:檢驗策略看似穩定的表現,是否依賴單一有利順序。結果是一組帶有條件的可能範圍,不是預測。
交易者可以用 Trade 紀錄詢問兩種不同問題:
兩種模式使用相同來源資料,回答的問題卻不同。把它們當成可互換模式,是誤讀輸出的最快方式。
Tradeways 會在瀏覽器中使用你實際匯入的 Trade 執行兩種模式。使用中的帳戶範圍與即時 Trade 篩選會定義輸入,因此你可以隔離特定策略、代碼、買賣方向、時間範圍或其他支援的條件,不必重新輸入勝率與報酬估計。蒙地卡羅分析會在範圍改變時更新,並清楚標示結果是依過去 Trade 產生的模擬,不是預測。
預測模式會逐筆從篩選後的歷史結果抽樣,建立每條路徑。同一結果可能在某次模擬中被抽到多次,也可能一次都沒有。這稱為放回抽樣。
你可以選擇範圍,例如未來 100 筆 Trade,模擬會重複執行多次。輸出會在一項明確假設下顯示路徑與最終結果的分散程度:所選歷史能合理代表未來可能重複出現的結果。
當問題面向未來,但又明確附帶條件時,預測模式很合適。它能顯示即使歷史平均為正,仍可能出現虧損路徑、深度 Drawdown 或漫長復原期。但它無法判斷策略 Edge 是否會持續、市場環境是否改變,或未來 Trade 是否遵循相同分布。
重新排列模式會在每條路徑中使用篩選樣本內的每筆 Trade 一次,只改變出現順序。因此,在加總 P&L 檢視中,每條路徑的最終總額都相同。改變的是到達總額的過程,包括連續虧損、權益峰值、復原時間與最大 Drawdown。
這個模式回答歸因問題。若歷史曲線看起來平順,但許多替代順序都產生明顯更深的 Drawdown,部分平順表現就來自順序運氣。若不同順序的 Drawdown 分布仍很集中,觀察到的路徑就較不依賴獲利與虧損出現的時機。
重新排列不會建立新的 Trade 結果,也不會估計下一組 Trade。它也會破壞原始序列中的連續結構。若結果取決於市場狀態、部位重疊或刻意調整數量,應把輸出解讀為順序測試,而不是這些依存關係的模型。
扇形圖的橫軸是 Trade 數,縱軸是累計結果。模擬會在每一步把所有路徑數值排序,並標出百分位數。中位線是模擬數值的中間位置。較寬的區間,例如第 5 至第 95 百分位,會顯示更多模擬分散程度。
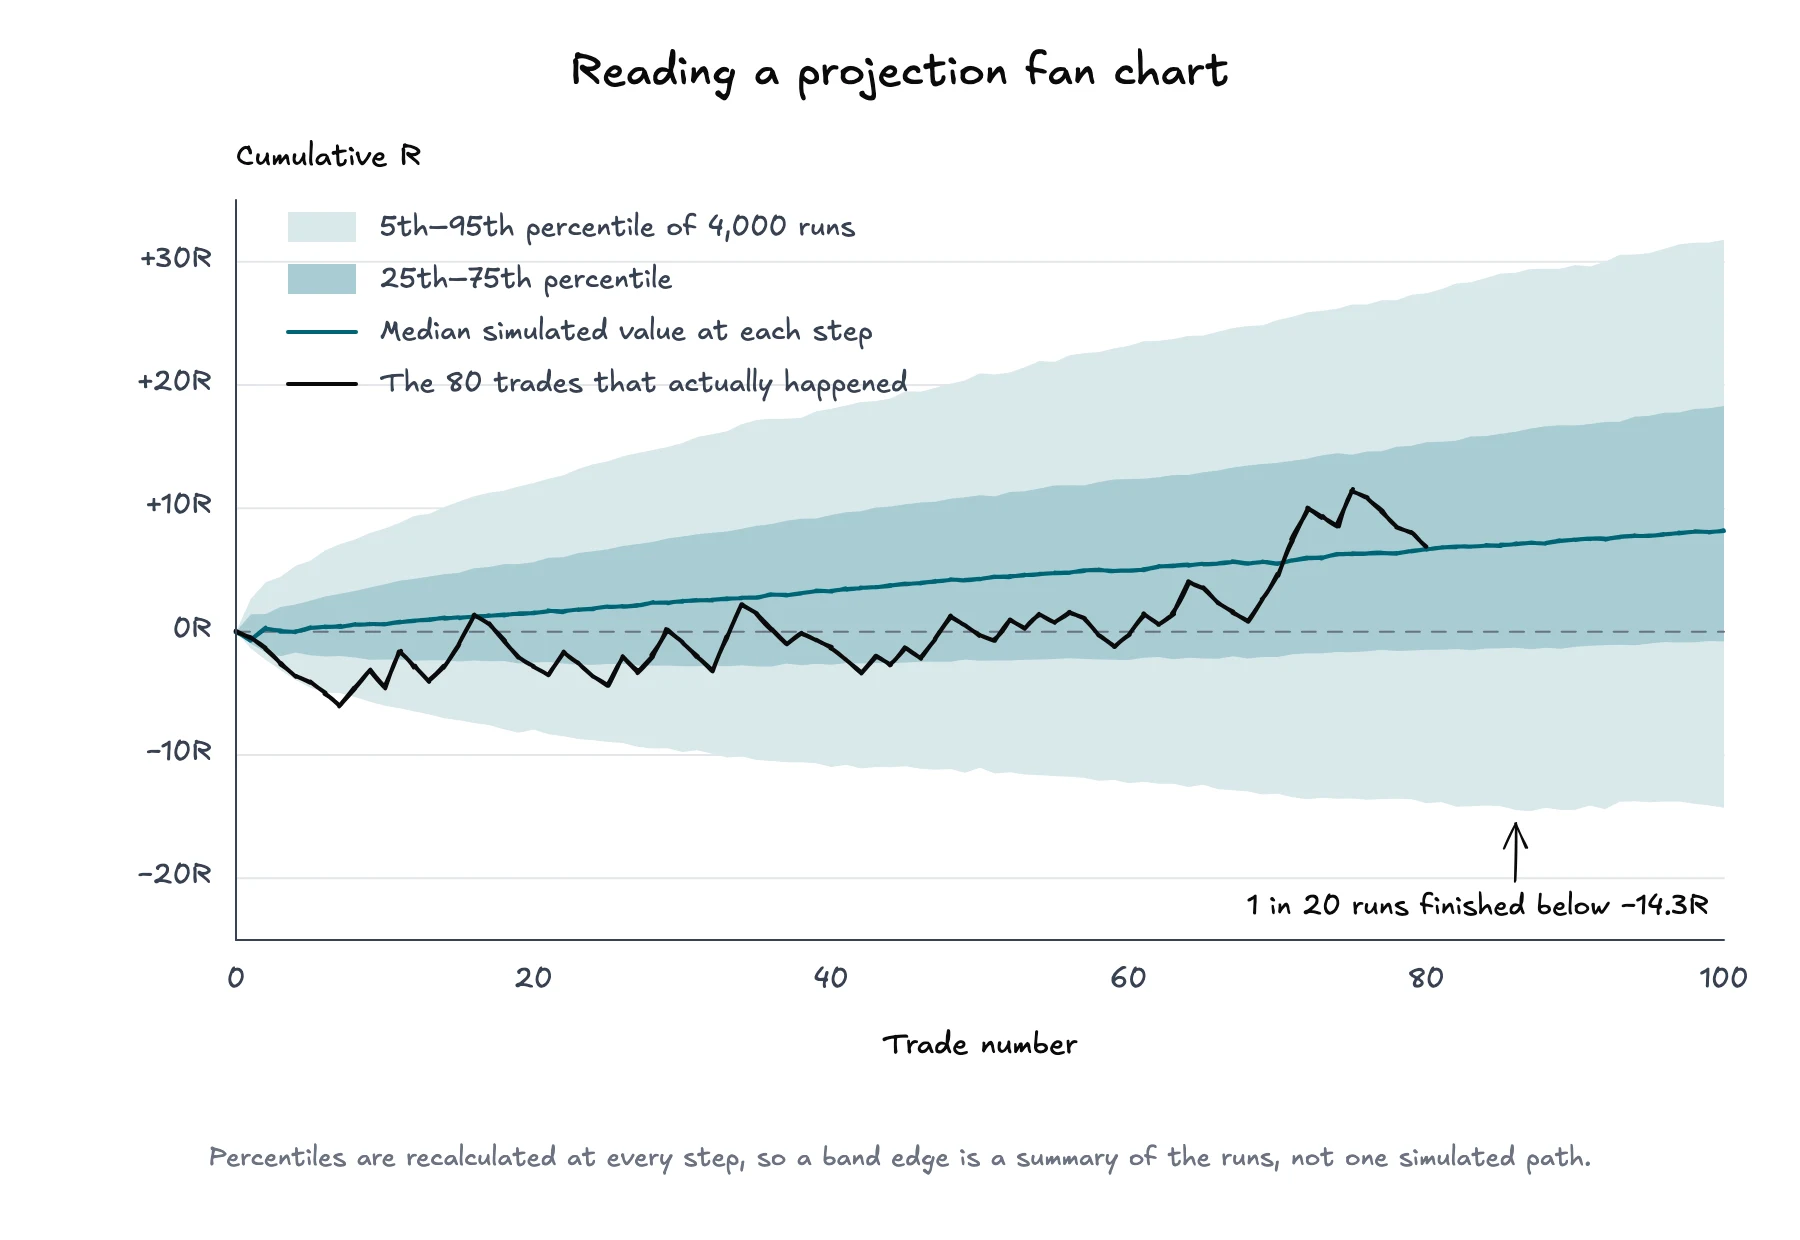
分 3 次閱讀圖表:
每一步的百分位邊界都是分別計算。因此,第 5 百分位線不一定代表某一條連續模擬路徑,也不表示未來權益有 95% 機率始終高於該線。它只是逐點摘要所有模擬結果。
扇形圖顯示累計結果,Drawdown 分布則回答另一個問題:每條模擬路徑在復原或結束前,曾從自己的先前峰值跌落多遠?
模擬會為每次執行記錄該路徑的最大峰谷跌幅,再把這些最大 Drawdown 分組。分布中央描述典型的模擬最深跌幅,尾端則顯示在較少次模擬中出現的深度跌幅。
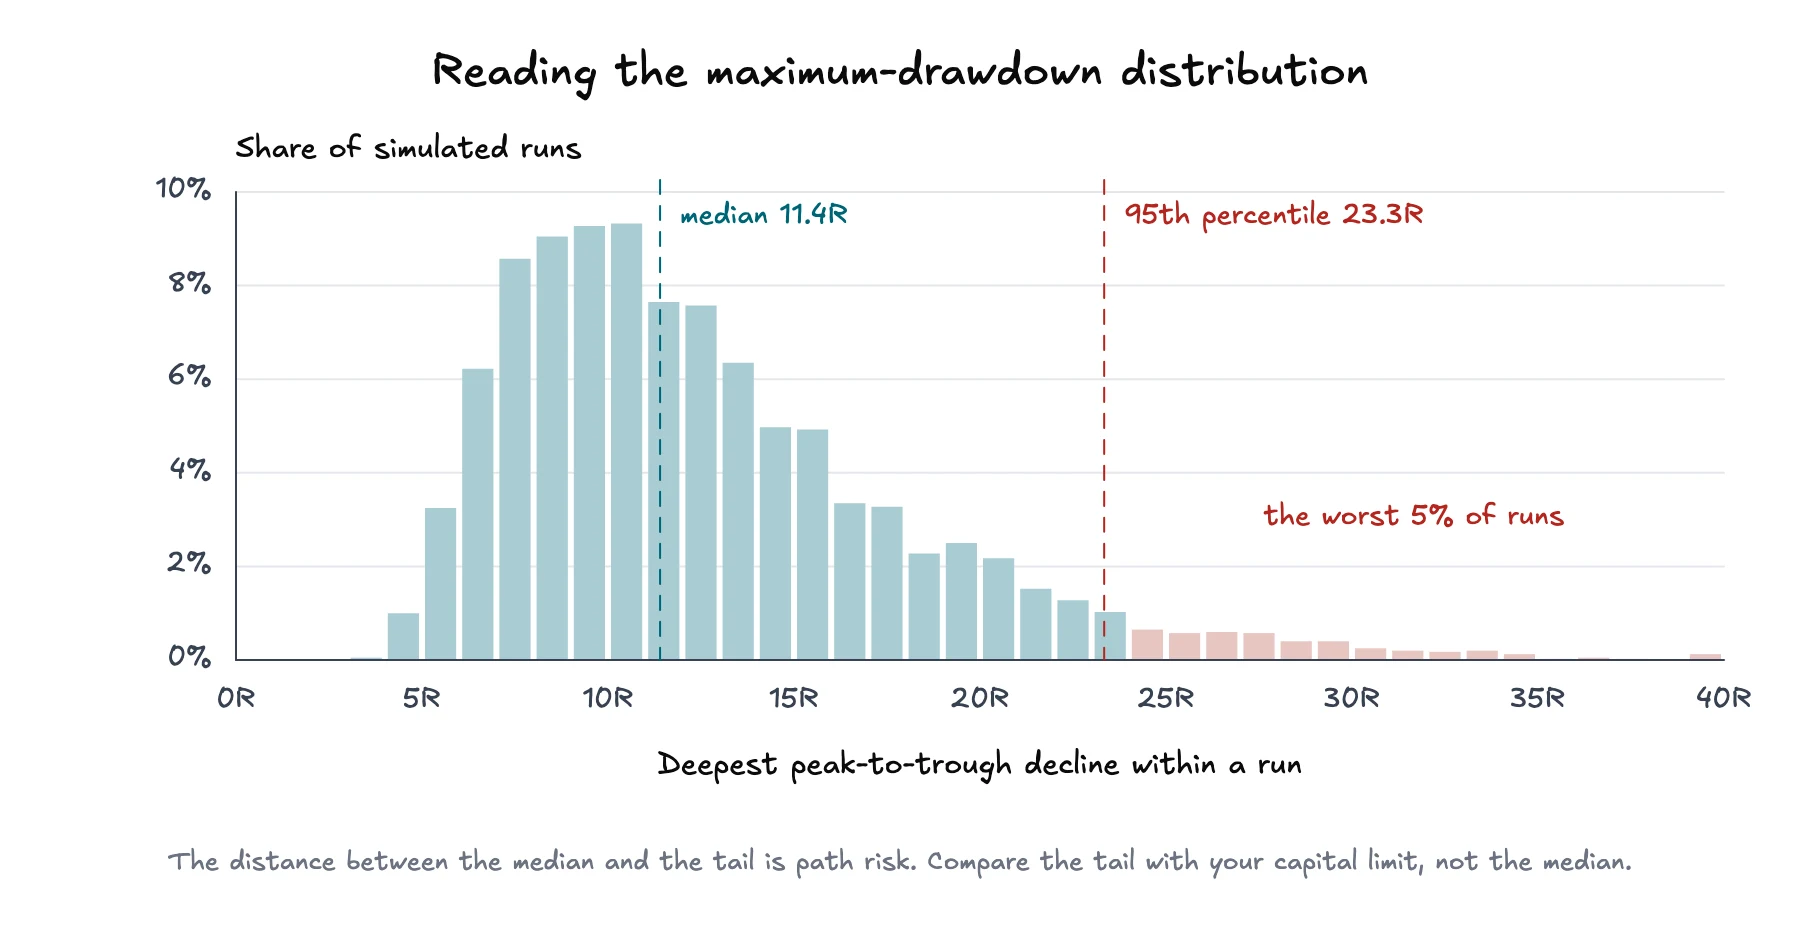
應特別注意尾端,不要只看平均值。可承受的 Drawdown 中位數,可能同時伴隨大得多的第 95 百分位 Drawdown。這段差距就是路徑風險資訊。請把它與資金限制,以及策略將無法繼續依計畫執行的臨界點比較。
這與破產風險相關,但並不相同。Drawdown 衡量路徑中的峰谷損失;破產則需要先定義資金門檻,再詢問模擬路徑觸及門檻的頻率。若要測試自行設定的勝率、報酬、單筆風險與資金假設,可使用破產風險模擬器;蒙地卡羅分析則使用篩選後匯入 Trade 紀錄中的分布。
把模擬當成比較工具,不要只看單一分數。
模擬能說明觀察結果對抽樣與順序有多敏感,卻無法驗證策略 Edge、修復有偏差的輸入資料,或代替你選擇部位規模。部位規模是另一項決策:凱利公式在嚴格假設下描述成長最佳比例,破產風險分析則著重於跨越資金門檻的機率。
蒙地卡羅結果能支持附帶輸入條件的陳述:在這份篩選樣本、這個模式、這段範圍與這個模擬次數下,曾出現某個結果範圍。它不能保證未來報酬或 Drawdown,也不能證明各結果互相獨立,或篩選樣本未來仍具有代表性。
這項限制不是放棄分析的理由,而是應標示資料來源、檢查尾端,並在基礎 Trade 集合改變時重新執行測試的原因。價值不在於得到更好看的權益曲線,而是更清楚地看見同一組 Trade 證據已包含多少不確定性。