博客
MFE、MAE 与 MCE 对比:如何在 Trade 复盘中解读各项指标
MFE 是 Trade 持仓期间达到的最高价格 P&L,MAE 是最低价格 P&L。先在同一笔示例 Trade 上读懂两者,再加入 MCE,查看出场后的走势。
9 分钟阅读Dennis Jahn#指标#基础#术语表
交易涉及风险。Tradeways 提供交易日志和分析软件,不提供投资建议。 阅读风险披露.
相关
博客
MFE 是 Trade 持仓期间达到的最高价格 P&L,MAE 是最低价格 P&L。先在同一笔示例 Trade 上读懂两者,再加入 MCE,查看出场后的走势。
9 分钟阅读Dennis Jahn#指标#基础#术语表
交易涉及风险。Tradeways 提供交易日志和分析软件,不提供投资建议。 阅读风险披露.
相关
我们使用 Cookie(包括分析类)来改进 Tradeways。 · 隐私
最大有利波动幅度(MFE)是 Trade 持仓期间算出的最高价格 P&L。最大不利波动幅度(MAE)是最低价格 P&L。在 Tradeways 中,最大延续幅度(MCE)表示最终出场后的假设总结果:已实现价格 P&L,加上最后平仓数量在出场后的有利延续。它们让你比较已记录的结果、持仓期间的价格变动,以及平仓后的走势。
先选一笔 Trade,算出这些数值之间的差距,并对照当时采用的入场和出场规则。然后比较相同 Setup 的 Trade,确定要测试哪条规则。如果想逐个了解指标,请阅读 MFE 指南或 MAE 指南。
| 指标 | 在 Tradeways 中的含义 | 复盘问题 |
|---|---|---|
| 最大有利波动幅度(MFE) | 持仓期间算出的最高价格 P&L,以零为起始基准。 | 已记录的出场结果与持仓期间观测到的最佳结果相差多少? |
| 最大不利波动幅度(MAE) | 持仓期间算出的最低价格 P&L,以零为起始基准。 | 持仓期间,结果曾低于基准值多少? |
| 最大延续幅度(MCE) | 最终出场后的最高假设价格 P&L,从已实现价格 P&L 开始计算。 | 观察窗口内又出现了多少有利变动? |
这些计算都基于价格。费用和其他调整项可能让净结果与波动幅度计算所用的基准值不同。相减前,请确认数值使用相同单位,并核对数据来源;不要直接拿净 P&L 减去价格波动指标。
如果一笔 Trade 只有一次入场和一次全部出场,MFE 和 MAE 在价格图表上较容易理解。分批入场或出场时,Tradeways 会按成交记录重演持仓变化。计算包含已平仓部分的已实现价格 P&L,以及剩余持仓不断变化的 P&L。此时,仅凭图表上的最高价或最低价无法还原结果。
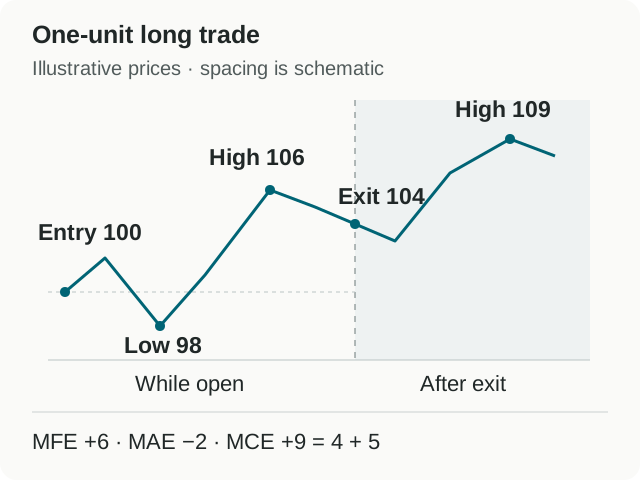
假设有一笔 Long Trade,数量为 1,每个 Tick 等于 1 个价格单位。不计费用、调整项和货币转换。
| 数值 | 计算 | 此示例的 Tick 结果 |
|---|---|---|
| MFE | 106 − 100 | +6 |
| MAE | 98 − 100 | −2 |
| 已实现价格 P&L | 104 − 100 | +4 |
| 出场后的有利变动 | 109 − 104 | +5 |
| MCE | 4 + 5 | +9 |
这笔 Trade 的出场价比持仓期间观测到的最佳价低 2 Tick。出场后又出现了 5 Tick 的有利变动。第一项差距用于复盘持仓期间的管理方式,第二项用于研究平仓后的走势。
MCE 包含已经实现的 4 Tick。从 MCE 减去这 4 Tick,才得到额外延续的 5 Tick:9 − 4 = 5。
Tradeways 使用持仓时长的 5 倍作为窗口长度,下限为 5 分钟,上限为 4 小时。窗口从最终平仓时开始。
示例 Trade 持有 10 分钟,所以平仓后窗口为 50 分钟。50 分钟之后到达的价格不计入 MCE。持仓 1 分钟的 Trade 使用 5 分钟窗口;持仓 2 小时的 Trade 则达到 4 小时上限。
比较 Trade 时,应使用相同的窗口定义。有关计算基准、部分出场和负值的解释,请阅读 MCE 计算指南。
用这些差距提出具体问题:
| 观察结果 | 要核对的内容 |
|---|---|
| 出场结果明显低于 MFE。 | 对照目标价、移动规则或其他已记录的出场条件,查明有利极值到平仓之间发生了什么。 |
| MAE 相对计划风险较大。 | 检查入场、持仓规模和 Stop Loss 变更记录,确认 Trade 是否遵循原定风险,或持仓期间是否调整了风险。 |
| MCE 高于已实现价格结果。 | 检查出场到后续有利极值的价格路径,判断替代出场规则能否让持仓穿过这段走势。 |
| MCE 等于已实现价格结果。 | 如果计算已完成,窗口内就没有额外有利变动。将这一结果与出现延续的 Trade 一并记录。 |
例如,之后的最高价可能看起来很理想,但价格在达到该点前可能先触及策略规定的 Stop Loss。记录这个顺序。测试一条实际可执行的出场规则,比事后把出场点设在最高价更有用。
在 Tradeways 中打开 Trade,逐项检查:
即使某个指标不可用,你仍可检查成交记录并记下出场原因。必要数据到位前,让该指标保持空白。
对于上述示例,可以这样记录:
数量为 1 的 Long Trade,在 100 入场、104 全部出场。持仓期间 MFE 为 +6,MAE 为 −2。平仓后 50 分钟窗口内,MCE 为 +9,比已实现价格结果高 5。
我在计划的目标价平仓。下次复盘时,我会收集相同 Setup 和目标价规则的 Trade,计算它们的延续幅度,并检查每次出场到后续极值之间的价格路径。这样才能看出替代出场规则会如何处理这些 Trade。
这则笔记为下次复盘确定了 Trade 范围和具体比较方法。把原始结果与替代规则的测试结果并排保存,才能看清差异。
选择一笔已平仓 Trade,按 Trade 详情指南核对成交、指标窗口和数据来源,再写下复盘笔记。