交易涉及风险。Tradeways 提供交易日志和分析软件,不提供投资建议。 阅读风险披露.
相关
盈亏比比较一笔 Trade 在目标位能赚多少,与在止损位会亏多少。Long 入场价 100,止损 98,目标 104,是用 2 点风险换 4 点回报,盈亏比为 2:1。在你的胜率下,计入成本前刚好 Breakeven 的最低计划盈亏比是(1 − 胜率)÷ 胜率:胜率 40% 时为 1.50:1。随后再检查实际盈亏比,即平均盈利 ÷ 平均亏损,看你的出场有没有执行计划。
交易者写这个比率时,既有 1:2 的写法,也有 2:1 的写法。本文使用回报风险比(R:R),并始终把回报放在前面:2:1 表示目标离入场价的距离是止损的两倍。
两个距离都从入场价开始量:
Short 入场价 50,止损 51,目标 48.50,风险为 1,回报为 1.50,因此 R:R 为 1.50:1。
仓位规模不会改变计划盈亏比。上面的 Long 示例无论交易 100 股还是 300 股,仍然是用 2 点风险换 4 点回报。仓位规模改变的是承担风险的货币金额,可用仓位规模计算器算出。如需核对单笔 Trade 的算术,请使用盈亏比计算器。
计划盈亏比不含佣金、价差和滑点,并且假设这笔 Trade 会在止损位或目标位全部出场。
计划 R:R 只有结合 Trade 的获胜频率才有意义。期望值为零时,盈利 Trade 赚到的钱与亏损 Trade 亏掉的钱正好抵消:
| 胜率 | 计入成本前的最低 R:R |
|---|---|
| 30% | 2.33:1 |
| 35% | 1.86:1 |
| 40% | 1.50:1 |
| 45% | 1.22:1 |
| 50% | 1.00:1 |
| 60% | 0.67:1 |
这是 Breakeven 胜率公式的反向求解。那篇文章从比率出发,得出所需的胜率;这张表从你的胜率出发,得出所需的比率。
要计入成本,需要把成本换算成 R。如果 1 个单位风险是 100 USD,一次平均往返成本为 10 USD,那么每笔 Trade 的成本是 0.10R。最低值变为:
胜率 40%、成本 0.10R 时,结果是 (0.60 + 0.10) ÷ 0.40 = 1.75:1。如果盈利 Trade 都到达目标位、亏损 Trade 都在止损位出场,那么在这个胜率下,按低于 1.75:1 的盈亏比计划 Trade,在计入滑点之前的平均结果就是负数。
胜率应取自一组已平仓的 Trade 样本,这些 Trade 使用相同的 Setup,止损和目标距离也大致相同。计算胜率时,Breakeven Trade 的处理方式要与你拿来比较的平均值保持一致。目标越远,通常越少被触及,所以在 1.50:1 下测得的胜率,不能直接套用到按 3:1 计划的 Trade 上。最低值是计划的下限,并不能说明这个 Setup 会一直保持该胜率。
计划和成交不会完全一致。有些盈利 Trade 在目标位之前就被平仓,有些亏损则因滑点、跳空或移动了止损而超出止损位。实际盈亏比衡量的是真实发生的结果:
下面是 20 笔已平仓 Trade 的假设样本。每笔承担 100 USD 风险,计划盈亏比为 2:1,目标为 200 USD。结果均不含成本。
| 结果 | Trade 数 | 每笔结果 | 合计 |
|---|---|---|---|
| 到达目标位 | 3 | +200 USD | +600 USD |
| 在目标位之前平仓 | 5 | +100 USD | +500 USD |
| 在止损位止损 | 10 | −100 USD | −1,000 USD |
| 亏损超过止损 | 2 | −150 USD | −300 USD |
| 合计 | 20 | −200 USD |
8 笔盈利 Trade 共赚 1,100 USD,平均盈利 137.50 USD。12 笔亏损 Trade 共亏 1,300 USD,平均亏损 108.33 USD。实际 R:R 为 137.50 ÷ 108.33 = 1.27:1。
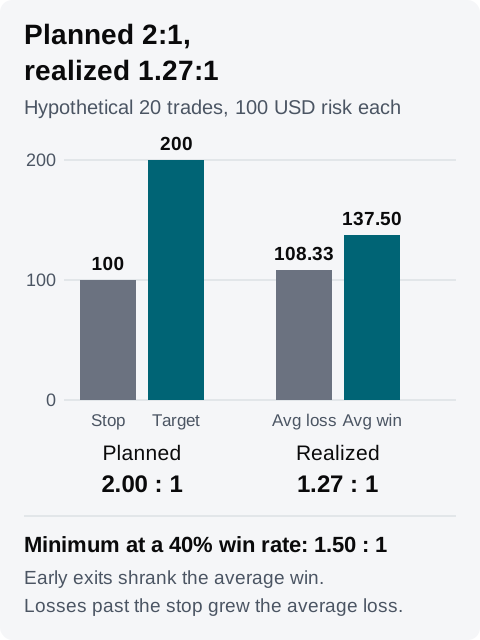
胜率为 20 笔中的 8 笔,即 40%,因此最低值是 1.50:1。计划的 2:1 达到了这个值。如果每笔盈利 Trade 都到达目标位,每笔亏损 Trade 都在止损位出场,同样 40% 的胜率平均每笔会盈利 +20 USD:0.40 × 200 − 0.60 × 100。其中一些提前出场的 Trade 之后可能反转成亏损,所以这只是计划的算术结果,并非该样本会产生的结果。实际的 1.27:1 没有达到最低值,样本平均每笔为 −10 USD:0.40 × 137.50 − 0.60 × 108.33。差距的两面在表中都看得到:5 笔提前出场拉低了平均盈利,2 笔超出止损的亏损抬高了平均亏损。
这个比较之所以成立,是因为每笔 Trade 都承担了相同的 100 USD 风险。如果每笔 Trade 的风险不同,较大的 Trade 会主导两个平均值,差距里就混入了仓位规模的影响。这时应把每笔结果除以它自己的初始风险,改为比较 R 倍数。
对于上面的假设样本,笔记可以这样写:
策略 A,模拟账户,20 笔已平仓 Trade,每笔风险 100 USD。胜率 40%,因此计入成本前的最低 R:R 为 1.50:1。每笔 Trade 的计划盈亏比都是 2:1,最小盈亏比规则设为 1.50(本例不含成本),20 笔全部通过。
实际:平均盈利 137.50 USD,平均亏损 108.33 USD,R:R 为 1.27:1,低于最低值。5 笔盈利 Trade 在目标位之前平仓。2 笔亏损超出止损 50 USD。
接下来 20 笔 Trade:记录每次在目标位之前出场的原因,然后检查这些原因是否重复出现。检查两笔较大的亏损是来自滑点,还是来自移动了止损。
在 Tradeways 的策略中添加最小盈亏比规则,并在下一批已平仓 Trade 样本出来后,与实际比率比较。历史比率不能预测未来结果;请阅读风险披露。