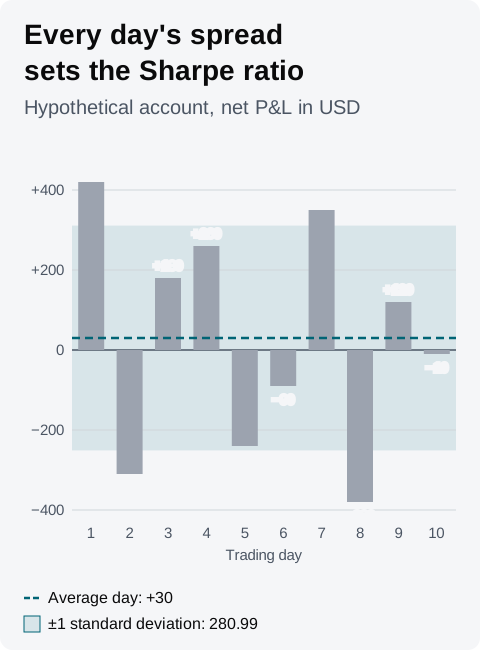
Sharpe ratio คือผลลัพธ์เฉลี่ยรายวันของคุณหารด้วยส่วนเบี่ยงเบนมาตรฐานของผลลัพธ์รายวัน ซึ่งเป็นตัวชี้วัดว่าวันต่าง ๆ กระจายตัวรอบค่าเฉลี่ยนั้นมากเพียงใด หากต้องการแปลงเป็นรายปี ให้คูณด้วย √252 ตัวอย่างเช่น สิบวันที่มีค่าเฉลี่ย +30 USD และส่วนเบี่ยงเบนมาตรฐาน 280.99 USD ได้ 30 ÷ 280.99 × 15.87 = 1.69
สเปรดชีตอาจแสดง 1.79 สำหรับสิบวันเดียวกัน และสิบวันน้อยเกินกว่าที่ตัวเลขใดจะบอกอะไรได้มาก คู่มือนี้คำนวณตัวอย่างทีละขั้น แสดงว่าตัวเลือกใดทำให้ตัวเลขเปลี่ยน และแสดงวิธีที่ Tradeways ใช้
Sharpe ratio = (ผลลัพธ์เฉลี่ยรายวัน − อัตราปลอดความเสี่ยงรายวัน) ÷ ส่วนเบี่ยงเบนมาตรฐานของผลลัพธ์รายวัน × √252
ส่วนเบี่ยงเบนมาตรฐาน = √(ผลรวมของกำลังสองของผลต่างจากค่าเฉลี่ย ÷ (n − 1))
n คือจำนวนวัน บางเครื่องมือหารด้วย n แทน ดังตัวอย่างที่แสดงต่อไป
ลิสต์ P&L สุทธิรายวัน หนึ่งค่าต่อหนึ่งวันที่คุณเทรด ผลลัพธ์เฉลี่ยรายวันคือผลรวมหารด้วยจำนวนวัน
ลบค่าเฉลี่ยออกจากแต่ละวัน ยกกำลังสองผลต่างแต่ละค่า แล้วบวกกำลังสองเหล่านั้น
หารด้วย n − 1 แล้วถอดรากที่สอง นั่นคือส่วนเบี่ยงเบนมาตรฐาน
ลบอัตราปลอดความเสี่ยงรายวันออกจากค่าเฉลี่ย เมื่อ P&L เป็นสกุลเงิน อัตรานี้เป็น 0 ส่วนของ Tradeways ด้านล่างอธิบายเหตุผล
หารด้วยส่วนเบี่ยงเบนมาตรฐาน แล้วคูณด้วย √252 ≈ 15.87 เพื่อแปลงเป็นรายปี
อัตราส่วนนี้ไม่มีหน่วย เพราะหน่วยของค่าเฉลี่ยหักล้างกับหน่วยของส่วนเบี่ยงเบนมาตรฐาน ใช้หน่วยเดียวกันทุกวัน ไม่ว่าจะเป็นสกุลเงิน R multiple หรือเปอร์เซ็นต์ของบัญชี
บัญชีด้านล่างเป็นบัญชีสมมติ และเป็นบัญชีเดียวกับที่คู่มือ Sortino ratio ใช้ ผลลัพธ์รายวันเป็น USD หลังหักค่าธรรมเนียม
วัน P&L สุทธิ ผลต่างจากค่าเฉลี่ย +30 กำลังสองของผลต่าง 1 +420 +390 152,100 2 −310 −340 115,600 3 +180 +150 22,500 4 +260 +230 52,900 5 −240 −270 72,900 6 −90 −120 14,400 7 +350 +320 102,400 8 −380 −410 168,100 9 +120 +90 8,100 10 −10 −40 1,600
สิบวันรวมกันได้ +300 USD ดังนั้นวันเฉลี่ยคือ +30 USD กำลังสองทั้งสิบค่ารวมกันได้ 710,600
ส่วนเบี่ยงเบนมาตรฐานคือ √(710,600 ÷ 9) = 280.99 USD อัตราส่วนรายวันคือ 30 ÷ 280.99 = 0.1068 และเมื่อแปลงเป็นรายปีได้ 0.1068 × 15.87 = 1.69
บัญชีสมมติ ระยะห่างของทุกวันจากค่าเฉลี่ย +30 USD ถูกนำมาคิดในส่วนเบี่ยงเบนมาตรฐาน รวมวันที่ทำกำไรด้วย ผู้คิดค้นอัตราส่วนนี้กำหนดไว้ด้วยสูตรข้างต้น ณ วันที่ 15 ตุลาคม 2026 บทความปี 1994 ของ William Sharpe เรื่อง The Sharpe Ratio นิยามอัตราส่วนย้อนหลังว่าเป็นผลตอบแทนเฉลี่ยส่วนที่สูงกว่าเกณฑ์เปรียบเทียบ หารด้วยส่วนเบี่ยงเบนมาตรฐานของผลตอบแทนส่วนเกินเหล่านั้น และให้สูตรสเปรดชีตเป็น AVERAGE ÷ STDEV ตัวเลือกรอบสูตรนี้ต่างกันไปในแต่ละเครื่องมือ:
ตัวหาร : ณ วันที่ 15 ตุลาคม 2026 STDEV.S ของ Excel หารด้วย n − 1 สำหรับตัวอย่าง ส่วน STDEV.P หารด้วย n สำหรับประชากรทั้งหมด เมื่อใช้ n ส่วนเบี่ยงเบนมาตรฐานของตัวอย่างคือ √(710,600 ÷ 10) = 266.57 USD และอัตราส่วนคือ 1.79 ช่องว่างนี้แคบลงเมื่อจำนวนวันเพิ่มขึ้นจำนวนวัน : ค่าเฉลี่ยของวันที่คุณเทรดต่างจากค่าเฉลี่ยของทุกวันทำการ เพราะวันที่ไม่มีเทรดนับเป็น 0 หากเทรดสิบวันนั้นอยู่ในช่วง 14 วันทำการ สี่วันที่ว่างจะดึงค่าเฉลี่ยลงเป็น 21.43 USD และส่วนเบี่ยงเบนมาตรฐานเป็น 234.22 USD และอัตราส่วนลดลงเป็น 1.45 การแปลงเป็นรายปี : √252 สมมติว่ามี 252 วันที่เหมือนวันที่คุณวัด บทความปี 1994 ของ Sharpe หาค่าปรับขนาดนี้สำหรับผลตอบแทนรายช่วงที่นำมาบวกกันและไม่มีสหสัมพันธ์เชิงอนุกรม หากคุณเทรดสัปดาห์ละสามวัน ราว 156 วันต่อปี อัตราส่วนรายวันเดียวกันจะแปลงเป็นรายปีได้ 0.1068 × √156 = 1.33 อัตราปลอดความเสี่ยง : การหักอัตรานี้ทำให้อัตราส่วนต่ำลง และใช้ได้กับผลลัพธ์ที่วัดเป็นผลตอบแทนเท่านั้น
ก่อนเปรียบเทียบตัวเลขของคุณกับตัวเลขจากสเปรดชีต รายงานของ Broker หรือช่วงเวลาอื่น ให้ตรวจว่าทั้งสองใช้ตัวหาร จำนวนวัน การแปลงเป็นรายปี และอัตราแบบเดียวกัน
ตัวเลขของคุณ คำนวณไว้แล้ว
นำเข้าเทรดของคุณ แล้วทุกตัวเลขในบทความนี้จะอยู่บน dashboard ของคุณ คำนวณแบบเดียวกันทุกเทรด โดยแยก drawdown ที่ลึกที่สุดของคุณออกจากเส้นโค้ง
ตุลาคม 2569 86 เทรด
P&L สุทธิ +$4,511 อัตราชนะ 54.7% Profit factor 1.70 Expectancy ต่อเทรด +$52 กำไรเฉลี่ย ÷ ขาดทุนเฉลี่ย 1.41 Drawdown สูงสุด −$740 Sharpe ratio 6.28 Sharpe ratio 6.28 บทความปี 1994 ของ Sharpe ระบุว่าค่าสถิติ t ของผลตอบแทนเฉลี่ยเท่ากับอัตราส่วนต่อช่วงเวลา คูณ √T ซึ่ง T คือจำนวนผลตอบแทน สำหรับตัวอย่างนี้คือ 0.1068 × √10 = 0.34 วันเฉลี่ยมีค่าประมาณหนึ่งในสามของความคลาดเคลื่อนมาตรฐาน ซึ่งคือ 280.99 ÷ √10 = 88.86 USD
ค่าสถิติ t ที่เล็กขนาดนี้หมายความว่าวันเดียวก็เปลี่ยนข้อสรุปได้ ตัดวันที่ 1 ซึ่งเป็นวัน +420 USD ออก อีกเก้าวันที่เหลือมีค่าเฉลี่ย −13.33 USD
ค่าสถิติ t เพิ่มขึ้นตามรากที่สองของจำนวนวัน ที่อัตราส่วนรายวันเท่าเดิม 100 วันให้ 1.07 และ 252 วันให้ 1.69 ตลอด 252 วันพอดี ค่าสถิติ t เท่ากับอัตราส่วนที่แปลงเป็นรายปี ตัวเลขรายปี 1.69 ที่คำนวณจากสิบวันอิงข้อมูลน้อยกว่าตัวเลขที่คำนวณจากการเทรดทั้งปีมาก
ไม่มีเกณฑ์ Sharpe ratio ที่ดีซึ่งใช้ได้กับ P&L รายวันของคุณเอง เพื่อให้เห็นภาพ บทความปี 1994 ของ Sharpe ยกตัวอย่าง "ตลาดหุ้น" ด้วยอัตราส่วนรายปี 0.40 จากค่าประมาณทั่วไปที่ผลตอบแทนส่วนเกินเฉลี่ย 6% และส่วนเบี่ยงเบนมาตรฐาน 15% ต่อปี ตัวเลขนั้นอธิบายผลตอบแทนเป็นเปอร์เซ็นต์บนเงินทุนที่ลงทุนทุกวัน อัตราส่วนจาก P&L สกุลเงินของคุณในวันที่คุณเทรดวัดสิ่งที่ต่างออกไป และตัวเลือกแต่ละข้อข้างต้นทำให้ตัวเลขของตัวอย่างขยับอยู่ระหว่าง 1.33 ถึง 1.79 ซึ่งเป็นช่วงที่กว้างกว่า 0.40 ทั้งค่า
ให้เทียบอัตราส่วนของคุณกับช่วงก่อนหน้าของคุณเอง ที่คำนวณด้วยวิธีเดียวกัน และมีจำนวนวันมากพอจะมีความหมาย
เครื่องหมายเป็นส่วนเดียวที่อ่านได้ด้วยตัวเอง และอ่านได้เฉพาะช่วงที่วัด เมื่ออัตราปลอดความเสี่ยงเป็น 0 อัตราส่วนที่ต่ำกว่า 0 หมายความว่าวันเฉลี่ยของคุณในช่วงนั้นขาดทุน
Sharpe ratio หารวันเฉลี่ยของคุณด้วยการกระจายตัวของทุกวัน วันที่ทำกำไรสูงกว่าค่าเฉลี่ยมากจึงทำให้ส่วนเบี่ยงเบนมาตรฐานกว้างขึ้นเท่ากับวันที่ขาดทุนต่ำกว่าค่าเฉลี่ยในระยะเท่ากัน ส่วน Sortino ratio หารค่าเฉลี่ยเดียวกันด้วยส่วนเบี่ยงเบนด้านลบ ซึ่งถูกกำหนดโดยวันที่ขาดทุนเท่านั้น
สำหรับตัวอย่างนี้ Tradeways แสดง Sortino ratio 1.92 ข้าง Sharpe ratio 1.69 คู่มือ Sortino เพิ่มบัญชีที่มีวันที่ขาดทุนชุดเดียวกันและมีวันที่ทำกำไรสูงมากหนึ่งวัน Sharpe ratio ของบัญชีนั้นลดเป็น 1.20 ขณะที่ Sortino ratio คงที่ที่ 1.92 เมื่อสองอัตราส่วนเริ่มห่างกัน ให้ตรวจว่าวันที่ทำกำไรหรือวันที่ขาดทุนของคุณเปลี่ยนไป
อัตราส่วนทั้งสองไม่ได้บอกว่าบัญชีลดลงลึกเพียงใดระหว่างจุดสูงสุด Maximum drawdown บอกได้ ส่วน Profit Factor และ Trading Expectancy วัดเทรดของคุณโดยไม่ถ่วงน้ำหนักด้วยความผันผวน
วิดเจ็ต Sharpe ratio บน Dashboard ของ Tradeways ซึ่งอธิบายไว้ในเอกสารวิดเจ็ต ใช้ดังนี้
จำนวนวัน : วันในขอบเขตของ Dashboard ที่มีเทรดปิดแล้ว จัดกลุ่มตามวันที่เทรดแต่ละรายการปิดตามเขตเวลา Tradeways ของคุณ การ์ดแสดงจำนวนวัน เช่น "10d · annualized"ค่าเฉลี่ย : ค่าเฉลี่ยของ P&L ของวันเหล่านั้น ในโหมดแสดง P&L ของ Dashboardส่วนเบี่ยงเบนมาตรฐาน : ส่วนเบี่ยงเบนมาตรฐานของตัวอย่าง หารด้วย n − 1การแปลงเป็นรายปี : √252อัตราปลอดความเสี่ยง : ตั้งค่าในการตั้งค่าของวิดเจ็ต ค่าเริ่มต้นคือ 0 วิดเจ็ตหักอัตรารายปีหารด้วย 252 ออกจากวันเฉลี่ย
สำหรับบัญชีตัวอย่าง เมื่อแสดง P&L เป็นสกุลเงินและอัตราปลอดความเสี่ยงเป็น 0 วิดเจ็ตแสดง 1.69 หากคุณเทรดน้อยกว่า 252 วันต่อปี โปรดจำไว้ว่า √252 อธิบายปีที่เทรดทุกวัน ดังที่ตัวเลือกการแปลงเป็นรายปีด้านบนแสดง สเปรดชีตที่ใช้ STDEV.P แสดง 1.79 สำหรับสิบวันเดียวกัน
อัตราปลอดความเสี่ยงเป็นผลตอบแทนเป็นเปอร์เซ็นต์ จึงหักได้เฉพาะจากผลลัพธ์ที่เป็นผลตอบแทนเช่นกัน ใช้เมื่อ Dashboard แสดง P&L เป็นเปอร์เซ็นต์ของบัญชี หากแสดง P&L เป็นหน่วยอื่น ให้คงไว้ที่ 0 การ์ดแสดง "—" เมื่อขอบเขตนั้นมีน้อยกว่าสองวัน หรือทุกวันมีผลลัพธ์เท่ากัน
อัตราส่วนนี้อธิบายผลลัพธ์ในอดีตและไม่ได้ทำนายเซสชันถัดไป อ่านประกาศความเสี่ยงของ Tradeways ก่อนใช้เป็นข้อมูลประกอบการตัดสินใจเทรด
ดูว่า Dashboard ของ Tradeways แสดงอะไรได้บ้าง แล้วเพิ่มวิดเจ็ต Sharpe ratio และ Sortino ratio คู่กันสำหรับช่วงเวลาที่คุณต้องการประเมิน