Коэффициент Шарпа: как рассчитать его по дневному P&L
Коэффициент Шарпа делит средний дневной результат на стандартное отклонение ваших дневных результатов. Рассчитайте его по шагам, узнайте, почему инструменты показывают разные значения, и проверьте, сколько дней за ним стоит.
Вы знаете, как это работает. Теперь увидьте это на ваших сделках.
Загрузите историю один раз. Tradeways рассчитывает каждое число из этой статьи по каждой сделке, которую вы когда-либо совершали, и обновляет его с каждой новой сделкой.
Мы можем отправлять вам по электронной почте напоминания о оформлении заказа, торговые советы, обновления продуктов и периодические предложения. Отпишитесь в любое время.
MetaTrader и ATAS синхронизируются сами. Tradovate и TradingView синхронизируются через расширение для браузера. Все остальные платформы загружаются файлом.
Мы используем файлы cookie для аналитики и улучшения Tradeways. Вы выбираете, какие из них мы будем использовать.Мы используем файлы cookie, включая аналитические, для улучшения Tradeways.· Конфиденциальность
На этой странице7
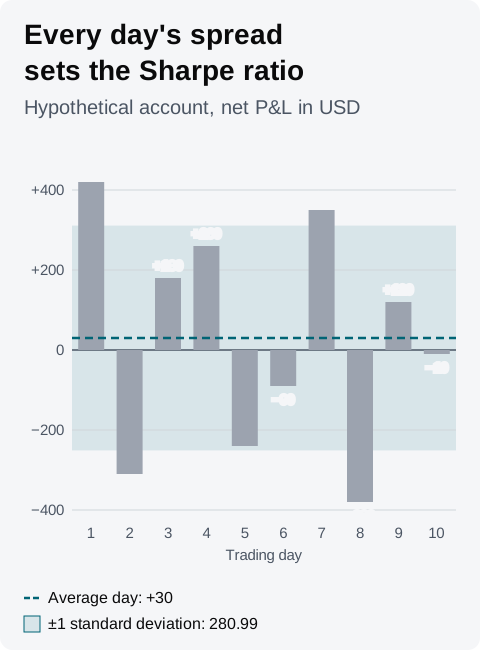
Коэффициент Шарпа — это средний дневной результат, деленный на стандартное отклонение дневных результатов, то есть на меру того, как далеко ваши дни расходятся вокруг этого среднего. Чтобы привести его к году, умножьте на √252. Например, десять дней со средним результатом +30 USD и стандартным отклонением 280,99 USD дают 30 ÷ 280,99 × 15,87 = 1,69.
Таблица может показать для тех же десяти дней 1,79, и десять дней — слишком мало, чтобы любое из этих значений о чём-то говорило. В этом руководстве пример разобран по шагам, показано, какие выборы меняют число, и объяснено, какое соглашение использует Tradeways.
Коэффициент Шарпа = (средний дневной результат − дневная безрисковая ставка) ÷ стандартное отклонение дневных результатов × √252
Стандартное отклонение = √(сумма квадратов отличий от среднего ÷ (n − 1))
Здесь n — число дней. Некоторые инструменты делят на n, как показывает пример.
Запишите чистый дневной P&L, по одному значению на каждый торговый день. Средний дневной результат — это их сумма, деленная на число дней.
Вычтите среднее из каждого дня, возведите каждую разность в квадрат и сложите квадраты.
Разделите на n − 1 и извлеките квадратный корень. Это и есть стандартное отклонение.
Вычтите дневную безрисковую ставку из среднего. При P&L в валюте ставка равна 0; почему, объясняет раздел о Tradeways ниже.
Разделите на стандартное отклонение, затем умножьте на √252 ≈ 15,87, чтобы получить годовое значение.
У коэффициента нет единицы измерения, потому что единица среднего сокращается с единицей стандартного отклонения. Для всех дней используйте одну единицу: валюту, кратные R или процент от счета.
Автор коэффициента определяет его формулой выше. По состоянию на 15 октября 2026 года статья Уильяма Шарпа 1994 года The Sharpe Ratio определяет исторический коэффициент как среднюю доходность сверх бенчмарка, деленную на стандартное отклонение этих избыточных доходностей, и приводит формулу для таблицы AVERAGE ÷ STDEV. Выборы вокруг этой формулы в разных инструментах различаются:
Делитель: по состоянию на 15 октября 2026 года функция Excel STDEV.S делит на n − 1, для выборки, а STDEV.P делит на n, для всей совокупности. С n стандартное отклонение примера равно √(710 600 ÷ 10) = 266,57 USD, а коэффициент — 1,79. Разрыв сокращается по мере роста числа дней.
Дни: среднее по дням, в которые вы торговали, отличается от среднего по всем будним дням, потому что дни без сделок считаются как 0. Если бы десять торговых дней пришлись на 14 будних дней, четыре пустых дня снизили бы среднее до 21,43 USD, а стандартное отклонение до 234,22 USD, и коэффициент упал бы до 1,45.
Приведение к году: √252 предполагает 252 дня, подобных измеренным вами. Статья Шарпа 1994 года выводит это масштабирование для доходностей периодов, которые суммируются и не имеют серийной корреляции. Если вы торгуете три дня в неделю, около 156 дней в год, тот же дневной коэффициент в годовом выражении даёт 0,1068 × √156 = 1,33.
Безрисковая ставка: её вычитание снижает коэффициент, и она применима только к результатам, измеренным как доходность.
Прежде чем сравнивать своё значение с цифрой из таблицы, отчёта брокера или другого периода, проверьте, что в обоих случаях совпадают делитель, дни, приведение к году и ставка.
В статье Шарпа 1994 года отмечено, что t-статистика средней доходности равна коэффициенту за период, умноженному на √T, где T — число доходностей. Для примера это 0,1068 × √10 = 0,34. Средний день составляет около трети своей стандартной ошибки, а она равна 280,99 ÷ √10 = 88,86 USD.
При такой малой t-статистике один день может изменить вывод. Уберите день 1, день на +420 USD, и остальные девять дней в среднем дадут −13,33 USD.
t-статистика растёт пропорционально квадратному корню из числа дней. При том же дневном коэффициенте 100 дней дают 1,07, а 252 дня — 1,69. Ровно за 252 дня t-статистика равна коэффициенту в годовом выражении. Годовое значение 1,69, рассчитанное по десяти дням, опирается на гораздо меньше, чем рассчитанное по году торговли.
Не существует порога хорошего коэффициента Шарпа, который переносился бы на ваш дневной P&L. Для масштаба: статья Шарпа 1994 года иллюстрирует «фондовый рынок» годовым коэффициентом 0,40, исходя из типичных оценок средней избыточной доходности 6% и стандартного отклонения 15% в год. Эта цифра описывает процентную доходность на капитал, вложенный каждый день. Коэффициент по вашему P&L в валюте за дни, когда вы торговали, измеряет другое, а каждый из описанных выше выборов по отдельности сдвигает значение примера где-то между 1,33 и 1,79 — диапазон шире, чем весь этот 0,40.
Сравнивайте свой коэффициент с собственными прошлыми периодами, рассчитанными тем же способом и за достаточное число дней.
Знак — единственное, что можно прочитать само по себе, и только для измеренного периода. При безрисковой ставке 0 коэффициент ниже 0 означает, что ваш средний день в этом периоде принёс убыток.
Коэффициент Шарпа делит ваш средний день на разброс всех дней, поэтому прибыльный день, далеко выходящий за среднее, расширяет стандартное отклонение так же, как убыточный день на столько же ниже среднего. Коэффициент Сортино делит то же среднее на нисходящее отклонение, которое задают только убыточные дни.
Для примера Tradeways показывает коэффициент Сортино 1,92 рядом с коэффициентом Шарпа 1,69. В руководстве по коэффициенту Сортино добавлен счет с теми же убыточными днями и одним крупным прибыльным днём: его коэффициент Шарпа падает до 1,20, а коэффициент Сортино остаётся 1,92. Когда два коэффициента расходятся, проверьте, что изменилось: прибыльные или убыточные дни.
Widget коэффициента Шарпа на Dashboard Tradeways, описанный в документации по Widgets, использует:
Дни: дни в области Dashboard, в которые были закрытые сделки, сгруппированные по дню закрытия каждой сделки в вашем часовом поясе Tradeways. Карточка показывает число дней, например «10d · в годовом исчислении».
Среднее: среднее P&L этих дней в режиме отображения P&L на Dashboard.
Стандартное отклонение: выборочное стандартное отклонение, с делителем n − 1.
Приведение к году: √252.
Безрисковая ставка: задаётся в настройках Widget, по умолчанию 0. Widget вычитает из среднего дня годовую ставку, деленную на 252.
Для счета из примера при P&L в валюте и безрисковой ставке 0 Widget показывает 1,69. Если вы торгуете меньше 252 дней в году, помните, что √252 описывает год торговли каждый день, как показывает выбор приведения к году выше. Таблица с STDEV.P показывает для тех же десяти дней 1,79.
Безрисковая ставка — это процентная доходность, поэтому её можно вычитать только из результатов, которые тоже выражены доходностью. Используйте её, когда Dashboard показывает P&L в процентах от счета. При P&L в любой другой единице оставьте 0. Карточка показывает «—», если в области меньше двух дней или у всех дней одинаковый результат.
Коэффициент описывает прошлые результаты и не предсказывает следующую сессию. Прежде чем опираться на него при торговом решении, прочитайте предупреждение Tradeways о рисках.