Dowiedz się, jak symulacje projekcji i przetasowania zmieniają historię transakcji w wykresy wachlarzowe, przedziały Drawdownu i konkretne pytania o ryzyko.
Trading wiąże się z ryzykiem. Tradeways udostępnia oprogramowanie do prowadzenia dziennika i analizy danych, nie świadczy natomiast doradztwa inwestycyjnego. Przeczytaj ujawnienie ryzyka.
Używamy plików cookie, w tym analitycznych, aby ulepszyć Tradeways. · Prywatność
Historyczna krzywa kapitału pokazuje jedną sekwencję wyników, czyli tę, która rzeczywiście wystąpiła. Symulacja Monte Carlo sprawdza, jak te same dane mogłyby wyglądać na wielu alternatywnych ścieżkach. Nie poprawia transakcji ani nie przewiduje rynku. Pokazuje, jak kolejność i powtarzanie się wcześniejszych wyników mogą zmienić przebieg, z którym trzeba byłoby się zmierzyć.
Dzięki temu symulacja pomaga wykonać konkretne zadanie: sprawdzić, czy pozorna stabilność strategii zależy od jednej korzystnej sekwencji. Wynikiem jest zakres warunkowych rezultatów, a nie prognoza.
Na podstawie historii transakcji trader może zadać dwa różne pytania:
Projekcja: Jaki zakres wyników może wystąpić, jeśli rezultaty podobne do tej przefiltrowanej próbki powtórzą się w kolejnej grupie transakcji?
Przetasowanie: Jak mogłaby wyglądać ścieżka, gdyby dokładnie te same transakcje wystąpiły w innej kolejności?
Oba tryby korzystają z tych samych danych źródłowych, ale odpowiadają na inne pytania. Traktowanie ich wymiennie prowadzi do błędnej interpretacji wyników.
Tradeways uruchamia oba tryby w przeglądarce na podstawie rzeczywistych zaimportowanych transakcji. Aktywny zakres rachunków i bieżące filtry transakcji określają dane wejściowe. Możesz wyodrębnić strategię, symbol, kierunek, przedział czasu lub inny obsługiwany filtr bez ponownego wpisywania szacunków skuteczności i relacji zysku do straty. Analiza Monte Carlo aktualizuje się po zmianie zakresu i wyraźnie oznacza wynik jako symulację opartą na wcześniejszych transakcjach, a nie prognozę.
Tryb projekcji buduje każdą ścieżkę po jednej transakcji, losując z przefiltrowanych wyników historycznych. W danym przebiegu jeden wynik może zostać wylosowany więcej niż raz albo wcale. Jest to próbkowanie ze zwracaniem.
Wybierasz horyzont, na przykład kolejnych 100 transakcji, a symulacja wielokrotnie powtarza proces. Wynik pokazuje rozpiętość ścieżek i rezultatów końcowych przy jednym wyraźnym założeniu: wybrana historia stanowi przydatny model rezultatów, które mogą się powtórzyć.
Projekcja jest właściwa, gdy pytanie dotyczy przyszłości, ale zależy od założeń. Może pokazać, że dodatnia średnia historyczna nadal dopuszcza stratne ścieżki, głębokie Drawdowny lub długie okresy odrabiania strat. Nie pokaże, czy Edge strategii się utrzyma, warunki rynkowe się zmienią ani przyszłe transakcje zachowają ten sam rozkład.
Tryb przetasowania wykorzystuje każdą transakcję z przefiltrowanej próbki dokładnie raz na ścieżkę i zmienia tylko ich kolejność. W addytywnym ujęciu P&L każda ścieżka kończy się więc taką samą sumą. Zmienia się droga do tego wyniku: serie strat, szczyty kapitału, czas odrabiania strat i maksymalny Drawdown.
Ten tryb odpowiada na pytanie o źródło wyniku. Jeśli historyczna krzywa wygląda gładko, ale wiele alternatywnych kolejności zawiera znacznie głębsze Drawdowny, jej gładki przebieg częściowo wynikał ze szczęśliwej kolejności. Jeśli rozkład Drawdownu pozostaje wąski w różnych kolejnościach, zaobserwowana ścieżka w mniejszym stopniu zależała od momentu wystąpienia zysków i strat.
Przetasowanie nie tworzy nowych wyników transakcji i nie szacuje kolejnej grupy transakcji. Niszczy również zależności czasowe w pierwotnej sekwencji. Jeśli wyniki zależą od reżimów, nakładających się pozycji lub świadomych zmian wielkości pozycji, interpretuj rezultat jako test kolejności, a nie model tych zależności.
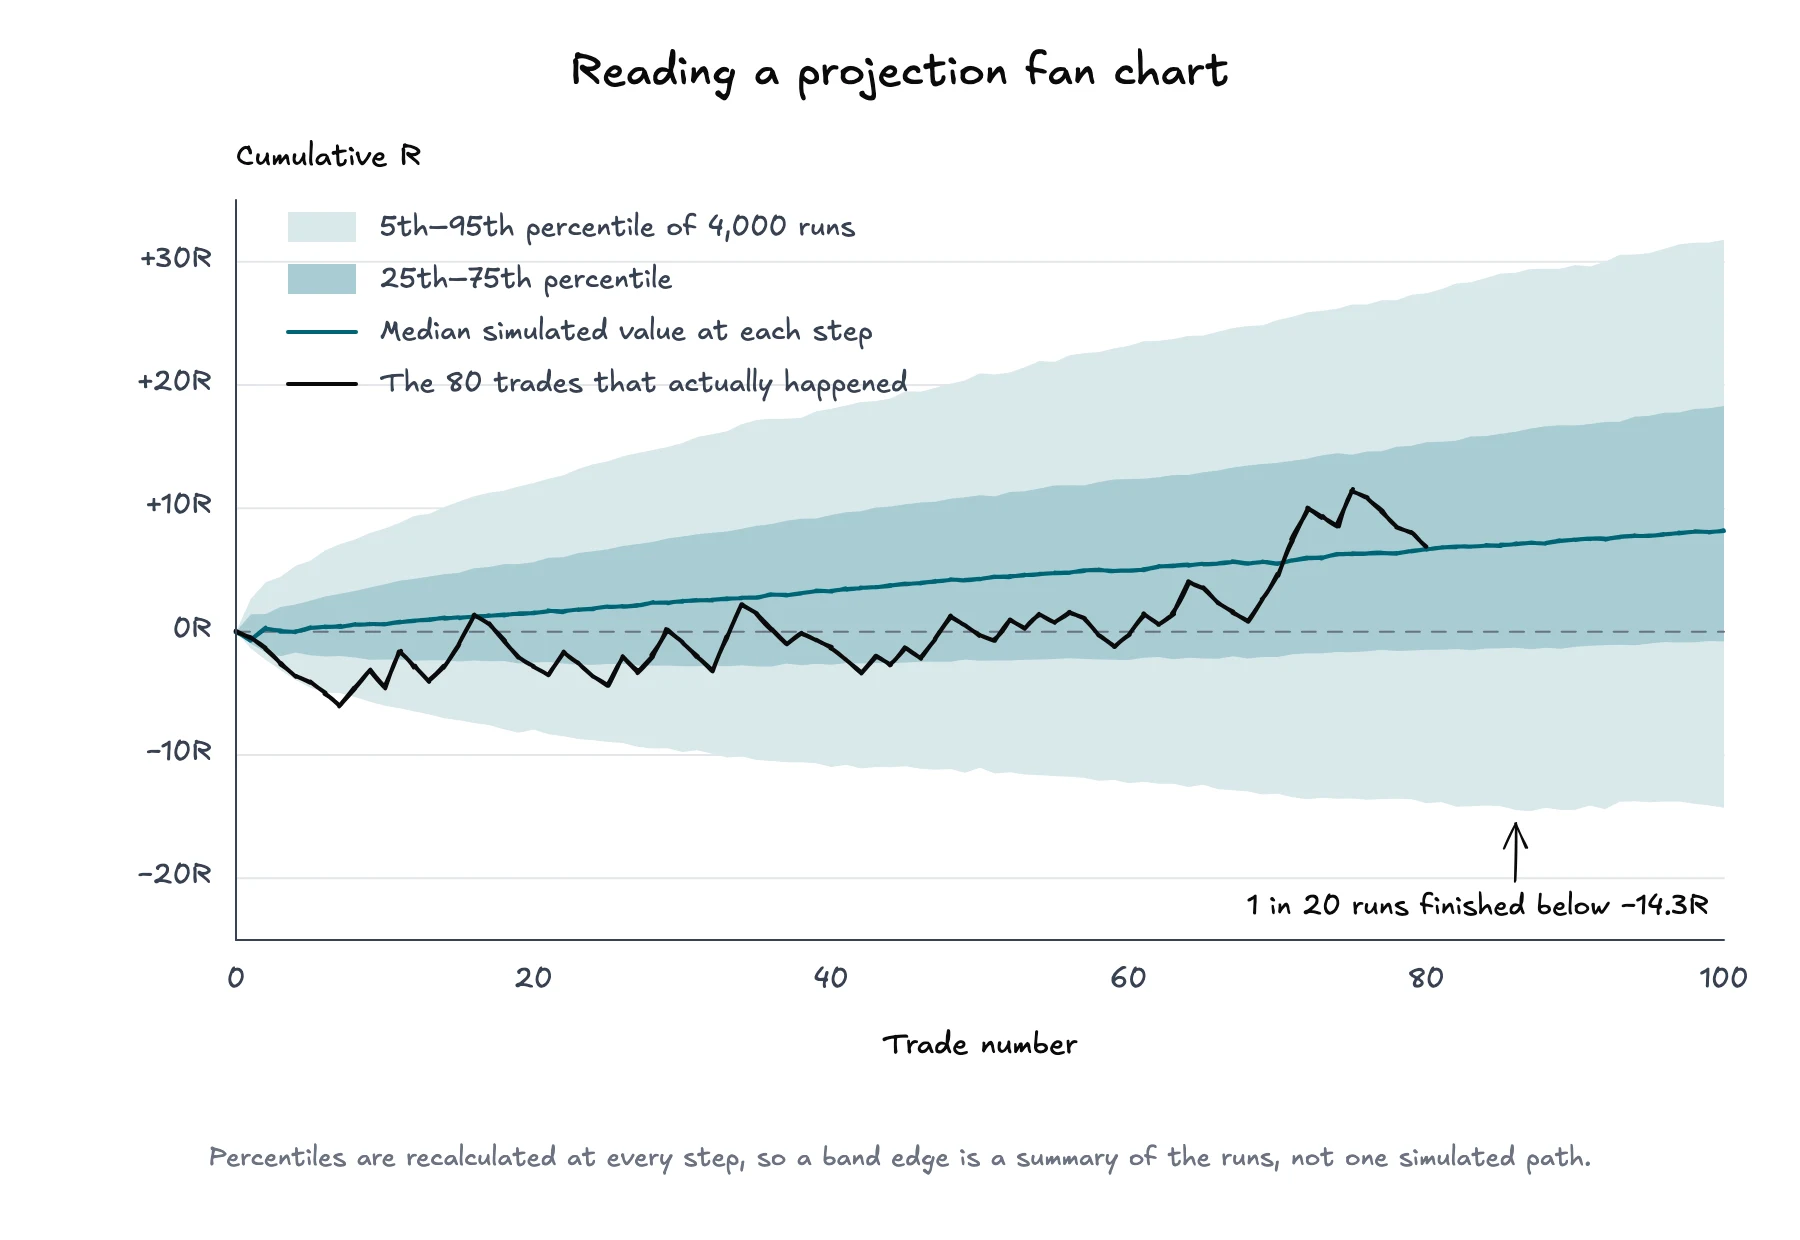
Wykres wachlarzowy przedstawia liczbę transakcji na osi poziomej i skumulowany wynik na osi pionowej. Na każdym kroku symulacja sortuje wartości wszystkich ścieżek i wyznacza percentyle. Linia mediany pokazuje środkową symulowaną wartość. Szersze pasma, takie jak zakres od 5. do 95. percentyla, pokazują większą część rozproszenia symulacji.
Przykładowa projekcja: 4000 przebiegów po 100 transakcji wylosowanych z przefiltrowanej historii obejmującej 80 transakcji. Na podstawie tych samych danych mediana rośnie, a 5. percentyl nie.
Odczytaj wykres w trzech krokach:
Sprawdź środek. Mediana pokazuje środkowy symulowany wynik przy każdej liczbie transakcji. Nie jest oczekiwaną ścieżką ani obietnicą.
Sprawdź szerokość. Szybko rozszerzający się wachlarz oznacza, że przy wybranych założeniach sekwencja tworzy szeroki zakres wyników skumulowanych.
Porównaj rzeczywistą krzywą. Ścieżka historyczna pokazuje położenie zrealizowanej sekwencji względem symulowanego zakresu. Ścieżka blisko zewnętrznego pasma jest nietypowa w tym modelu. Nie dowodzi to, że strategia lub egzekucja byłaby nietypowa w każdym możliwym modelu.
Granice percentyli są obliczane osobno na każdym kroku. Linia 5. percentyla nie musi więc być jedną ciągłą symulowaną ścieżką i nie oznacza 95-procentowego prawdopodobieństwa, że przyszła krzywa kapitału pozostanie nad nią. Jest punktowym podsumowaniem przebiegów.
Wykres wachlarzowy pokazuje skumulowane wyniki. Rozkład Drawdownu odpowiada na inne pytanie: o ile każda symulowana ścieżka spadła od własnego wcześniejszego szczytu przed odrobieniem strat lub zakończeniem przebiegu?
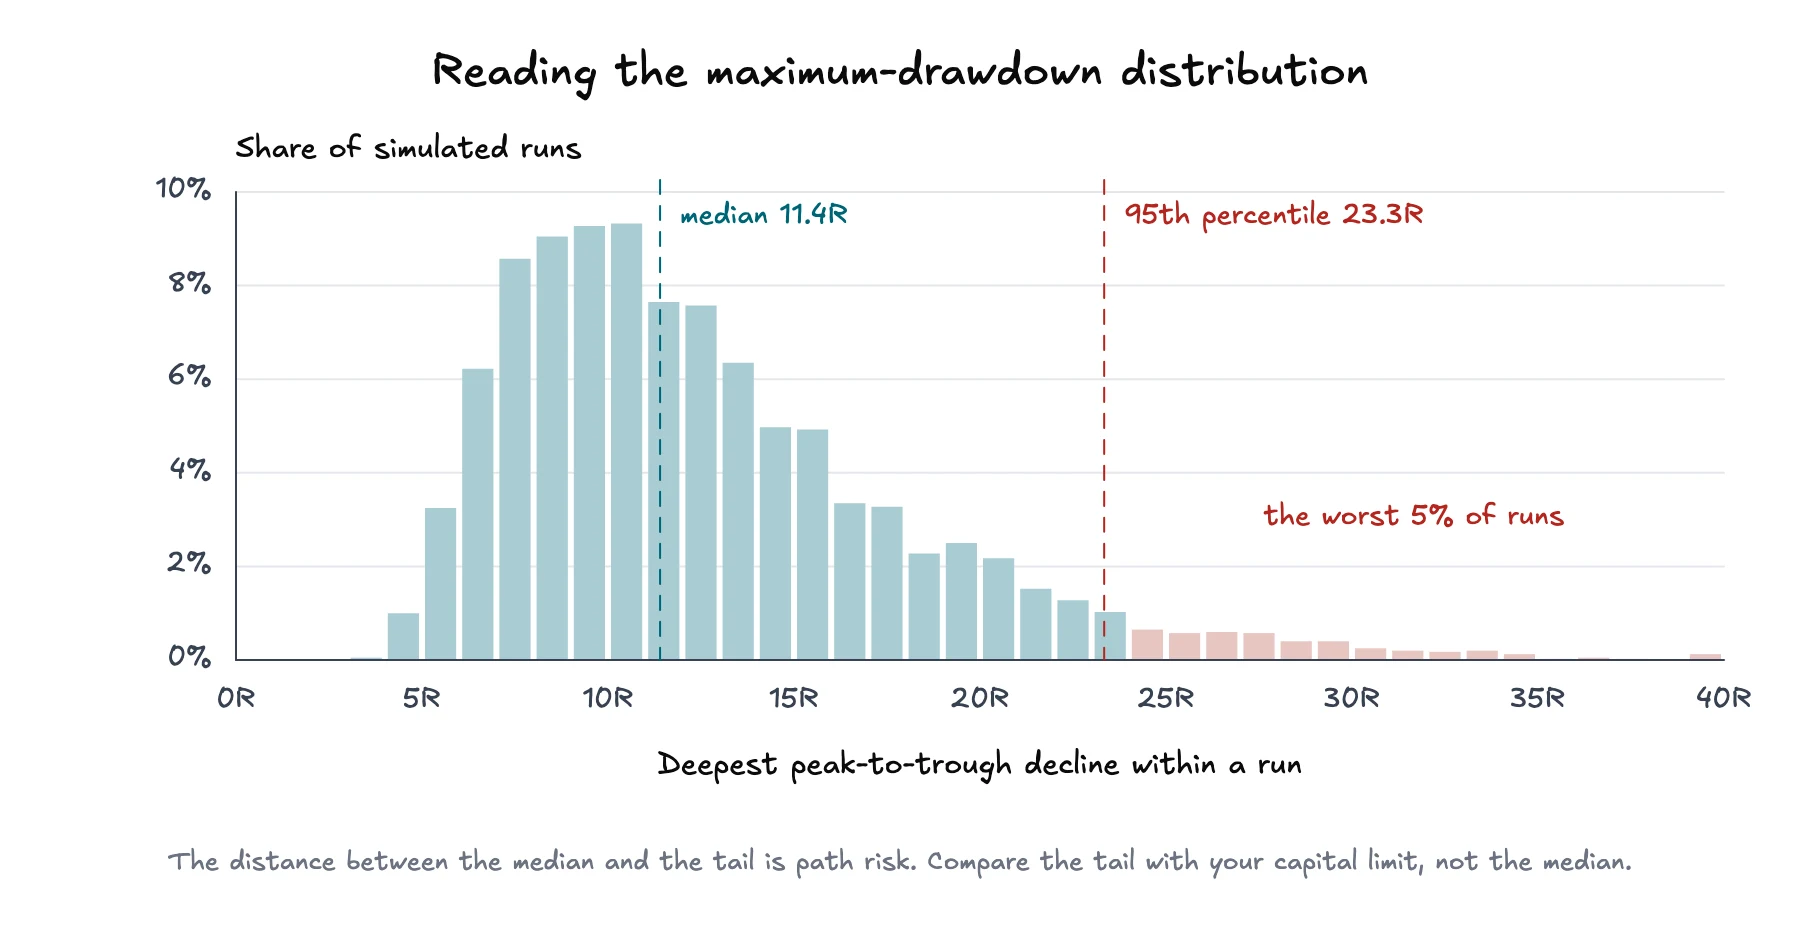
Dla każdego przebiegu symulacja zapisuje największy spadek od szczytu do dołka na danej ścieżce. Rozkład grupuje następnie te maksymalne Drawdowny. Jego środek opisuje typowy symulowany najgorszy spadek, a górny ogon pokazuje głębsze spadki, które wystąpiły w mniejszej liczbie przebiegów.
Te same przebiegi odpowiadają na inne pytanie. Mediana największego spadku wynosi 11,4R, a jeden przebieg na dwadzieścia przekroczył 23,3R.
Zwróć szczególną uwagę na ogon, a nie tylko na średnią. Akceptowalnej medianie Drawdownu może towarzyszyć znacznie większy Drawdown na 95. percentylu. Ta różnica opisuje ryzyko ścieżki. Porównaj ją z ograniczeniami kapitału i poziomem, przy którym nie dałoby się już realizować strategii zgodnie z planem.
Jest to powiązane z ryzykiem ruiny, ale nie oznacza tego samego. Drawdown mierzy stratę od szczytu do dołka na danej ścieżce. Ruina wymaga określenia progu kapitału i sprawdza, jak często symulowana ścieżka go osiąga. Symulator ryzyka ruiny przydaje się do testowania ręcznie ustawionych założeń dotyczących skuteczności, relacji zysku do straty, ryzyka na transakcję i kapitału. Analiza Monte Carlo korzysta z rozkładu w przefiltrowanej historii zaimportowanych transakcji.
Traktuj symulację jako narzędzie porównawcze, a nie pojedynczą ocenę.
Wybierz zakres rachunków i filtry odpowiadające analizowanej strategii lub decyzji.
Przed interpretacją wyniku sprawdź próbkę. Upewnij się, że wykluczenia, brakujące wartości i liczba pasujących transakcji są akceptowalne.
Najpierw uruchom tryb przetasowania, aby oddzielić łączny wynik od szczęśliwej kolejności.
Przed medianą wyniku końcowego sprawdź ogon maksymalnego Drawdownu i zakres serii strat.
Przejdź do trybu projekcji, wybierz horyzont odpowiadający okresowi decyzji i sprawdź, jak szybko rozszerza się wachlarz.
Zmieniaj po jednym uzasadnionym filtrze. Jeśli usunięcie reżimu rynkowego, Setupu lub rachunku mocno zmienia rozkład, zbadaj przyczynę zamiast wybierać preferowany wynik.
Symulacja może pokazać wrażliwość zaobserwowanych wyników na dobór próbki i kolejność. Nie może potwierdzić Edge'u strategii, naprawić obciążonych danych wejściowych ani wybrać wielkości pozycji. Wielkość pozycji jest osobną decyzją. Kryterium Kelly'ego opisuje udział maksymalizujący wzrost przy rygorystycznych założeniach, a analiza ryzyka ruiny skupia się na prawdopodobieństwie przekroczenia progu kapitału.
Wynik Monte Carlo uzasadnia twierdzenia zależne od danych wejściowych: przy tej przefiltrowanej próbce, tym trybie, horyzoncie i liczbie przebiegów pojawił się określony zakres. Nie uzasadnia stwierdzeń, że przyszły zwrot lub Drawdown jest gwarantowany, wyniki są niezależne albo przefiltrowana próbka pozostanie reprezentatywna.
To ograniczenie nie jest powodem do odrzucenia analizy. Wymaga natomiast oznaczenia pochodzenia danych, sprawdzenia ogonów rozkładu i ponownego uruchomienia testu po zmianie zestawu transakcji. Wartością nie jest atrakcyjniejsza krzywa kapitału, lecz jasny obraz niepewności obecnej już w tych samych danych transakcyjnych.