Kelly-criterium: bereken het uit je trades en kies een fractie
Het Kelly-criterium geeft het deel van je account dat een gemiddelde verliezende trade mag kosten bij de snelste groei op lange termijn. Bereken het uit je winstpercentage en rendementsverhouding, zie wat het bepaalt en kies een fractie die bij je aantal trades past.
·8 min leestijd·Dennis Jahn·#Woordenlijst#Positiegrootte
Trading brengt risico's met zich mee. Tradeways biedt software voor tradingjournaling en analytics, geen beleggingsadvies. Lees de Risicoverklaring.
We gebruiken cookies, waaronder analytische cookies, om Tradeways te verbeteren. · Privacyinstellingen
Het Kelly-criterium is het deel van je account dat je op elke trade riskeert, zodat het account op lange termijn zo snel mogelijk groeit. Voor trades die winnen of verliezen is het Kelly % = W − (1 − W) ÷ R, waarbij W je winstpercentage is en R je gemiddelde winst gedeeld door je gemiddelde verlies. Bij een winstpercentage van 45% en een gemiddelde winst die twee keer je gemiddelde verlies is, is Kelly 0,45 − 0,55 ÷ 2 = 17,5%.
Die 17,5% is het deel van het account dat een gemiddelde verliezende trade zou kosten, en het is een plafond, geen doel. Deze gids laat zien hoe je het uit je journaal berekent, wat er met de groei gebeurt aan weerszijden ervan en waarom het aantal trades achter je winstpercentage bepaalt hoeveel ervan je gebruikt.
Tel je winnende en verliezende trades over de periode die je wilt beoordelen. Laat breakeven-trades in beide tellingen weg.
Deel de winnaars door winnaars plus verliezers. Dat is W, je winstpercentage.
Deel je totaal van winnende trades door het aantal winnaars en je totaal van verliezende trades door het aantal verliezers. Dat zijn je gemiddelde winst en je gemiddelde verlies.
Deel de gemiddelde winst door het absolute gemiddelde verlies. Dat is R, je rendementsverhouding.
Bereken W − (1 − W) ÷ R.
Een positief resultaat is het meeste dat een gemiddeld verlies mag kosten, als deel van het account. Bij een resultaat van 0 of lager hadden de gemeten trades geen edge om op te baseren: op deze gemiddelden verlaagt elk risicobedrag de groei van het account op lange termijn.
De trader hieronder is hypothetisch. Over 44 gesloten trades had die 18 winnaars, 22 verliezers en 4 breakevens, op een account van 25.000 USD.
Invoer
Berekening
Waarde
Winstpercentage W
18 ÷ (18 + 22)
45%
Gemiddelde winst
5.400 USD ÷ 18
300 USD
Gemiddeld verlies
3.300 USD ÷ 22
150 USD
Rendementsverhouding R
300 ÷ 150
2,0
Kelly
0,45 − (0,55 ÷ 2,0)
17,5%
Bij volledige Kelly zou een gemiddelde verliezende trade 17,5% van 25.000 USD kosten, dat is 4.375 USD. Halve Kelly is 2.187,50 USD en een kwart Kelly is 1.093,75 USD. Het werkelijke gemiddelde verlies van de trader, 150 USD, is 0,6% van het account.
De formule behandelt een trade als een weddenschap: je verliest het bedrag dat je riskeert, of je wint R keer dat bedrag. De Kelly-fractie bepaalt dus je gemiddelde verlies, niet de waarde van je positie en niet per se je stop.
Als je gemiddelde verlies gelijk is aan het bedrag dat je tot je stop wilt riskeren, is het hetzelfde. Stap je vaak uit vóór de stop, dan is je gemiddelde verlies kleiner dan je geplande risico. Stel dat de trader hierboven gemiddeld 0,8 van het geplande risico verliest. Om het gemiddelde verlies op halve Kelly te houden, 8,75% van het account, zou het geplande risico per trade 8,75% ÷ 0,8 ≈ 10,9% zijn. Dat laat de omrekening zien, geen grootte om te gebruiken: het gedeelte over het aantal trades hieronder laat zien waarom 40 trades met winst of verlies veel minder rechtvaardigen. Met de positiegroottecalculator reken je een gepland risico om naar een positiegrootte voor jouw instrument.
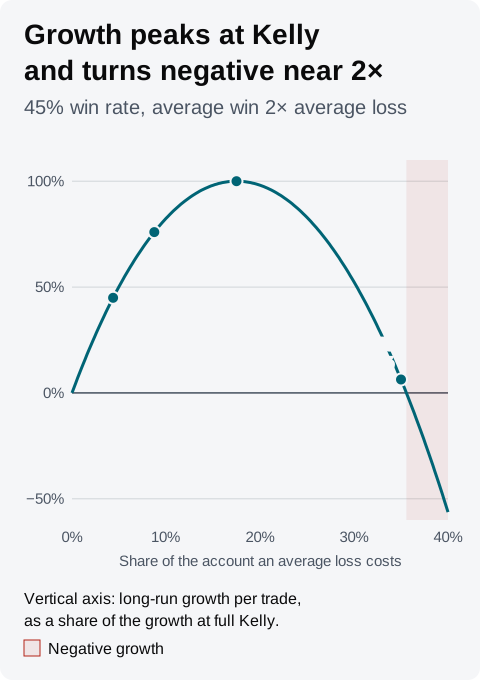
Kelly maximaliseert de groei, maar rond de top is de groeicurve vlak, terwijl de drawdowns blijven toenemen met de fractie. De groei per trade op lange termijn bij een fractie f van het account is W × ln(1 + f × R) + (1 − W) × ln(1 − f). Voor het voorbeeld:
Fractie van Kelly
Gemiddeld verlies kost
Groei, aandeel van volledige Kelly
Vijf verliezen op rij kosten
Een kwart
4,375%
45%
20,0%
De helft
8,75%
76%
36,7%
Volledig
17,5%
100%
61,8%
Anderhalf keer
26,25%
77%
78,2%
Dubbel
35%
6%
88,4%
Elk verlies in de laatste kolom kost de fractie van wat het account op dat moment bevat. Halve Kelly behoudt 76% van het groeitempo en verlaagt de kosten van vijf verliezen op rij van 61,8% van het account naar 36,7%. Anderhalf keer Kelly groeit ongeveer even snel als halve Kelly, met meer dan twee keer zoveel drawdown door dezelfde reeks. Bij dubbele Kelly ligt de groei dicht bij nul, en boven ongeveer 35,6% wordt hij negatief: het account krimpt na verloop van tijd, ook al heeft elke trade een positieve verwachtingswaarde. Onder Kelly lever je wat groei in voor kleinere drawdowns; erboven lever je ongeveer evenveel groei in en neem je grotere drawdowns.
Vijf verliezen op rij is bij dit winstpercentage geen zeldzame gebeurtenis. Bij een kans van 55% op verlies per trade met winst of verlies, en trades die onafhankelijk van elkaar zijn, is de kans op minstens één reeks van vijf of meer verliezen ongeveer 62% over 40 trades en ongeveer 92% over 100, volgens directe berekening.
Hypothetische trader. Halve Kelly en anderhalf keer Kelly groeien ongeveer even snel, maar de grotere fractie brengt veel diepere drawdowns mee, en de groei wordt negatief net boven dubbele Kelly.
Het artikel A New Interpretation of Information Rate van John Kelly uit 1956, gelezen op 16 oktober 2026, definieert het groeitempo op lange termijn waarop deze formule is gebouwd en laat zien dat dit bij weddenschappen met gelijke kansen wordt gemaximaliseerd door de winkans min de verlieskans in te zetten, de formule hierboven met R = 1. Hetzelfde artikel laat zien dat een gokker die elke keer zijn hele bankroll inzet en blijft spelen, met kans één failliet gaat.
Je winstpercentage is een schatting uit een beperkt aantal trades. De standaardfout is √(W × (1 − W) ÷ n), waarbij n het aantal winnaars plus verliezers is. Voor de 40 trades met winst of verlies uit het voorbeeld is dat √(0,45 × 0,55 ÷ 40) ≈ 7,9 procentpunt.
Een winstpercentage van één standaardfout lager, 37,1%, geeft met dezelfde rendementsverhouding een Kelly van 0,3713 − 0,6287 ÷ 2 ≈ 5,7%. Als dat het ware winstpercentage was, zou inzetten op de gemeten 17,5% ongeveer drie keer Kelly zijn, en het groeitempo op die grootte is negatief. Met 40 trades en een winstpercentage van 45% kun je dus niet uitsluiten dat volledige Kelly het account doet krimpen.
De tabel houdt het gemeten winstpercentage op 45% en de rendementsverhouding op 2,0, en verandert alleen het aantal trades met winst of verlies.
Trades met winst of verlies
Standaardfout
Winstpercentage één fout lager
Kelly bij dat winstpercentage
40
7,9 procentpunt
37,1%
5,7%
100
5,0 procentpunt
40,0%
10,0%
200
3,5 procentpunt
41,5%
12,2%
400
2,5 procentpunt
42,5%
13,8%
De rendementsverhouding is ook een schatting, en een paar grote winnaars kunnen haar verschuiven. Dimensioneren op het Kelly-getal van een pessimistisch winstpercentage houdt je onder de top als je schattingen te hoog blijken. Halve Kelly is niet automatisch veilig: bij 40 trades ligt de halve Kelly van het voorbeeld, 8,75%, nog steeds boven de 5,7% van een winstpercentage één standaardfout lager. De groei bij 8,75% zou bij dat winstpercentage nog positief zijn, maar je zit voorbij de top en neemt grotere drawdowns voor minder groei.
Breakeven-trades. Een trade die precies op nul sluit, laat het account ongewijzigd, dus hij verandert de fractie die de groei maximaliseert niet. Hij verlaagt alleen de groei per trade, omdat minder trades de uitkomst bepalen. Daarom blijven breakevens buiten zowel W als R. Zijn je breakevens na kosten kleine verliezen, dan horen ze bij de verliezers. In Tradeways verschuift een breakeven-drempel kleine winsten en verliezen naar breakeven. Verschuift die verliezende trades die je als verlies wilt tellen, verlaag hem dan voordat je het Kelly-getal leest.
Trades van verschillende grootte. De formule gaat ervan uit dat elke winst gelijk is aan de gemiddelde winst en elk verlies aan het gemiddelde verlies. Echte trades variëren. Als de winnaars uit het voorbeeld verdeeld waren over 100 USD en 500 USD, nog steeds gemiddeld 300 USD, is de fractie die de groei op lange termijn over die uitkomsten maximaliseert ongeveer 14,5%, niet 17,5%. In dit voorbeeld verlaagt de spreiding in winnaars het optimum met 3 procentpunt, nog een reden om onder de formule te blijven.
De Kelly-criterium-widget op een Tradeways-dashboard, beschreven in de widgetdocumentatie, gebruikt:
Trades: gesloten trades binnen het accountbereik en het globale filter van het dashboard.
Winstpercentage: winnaars gedeeld door winnaars plus verliezers, onder de trades met een bekende P&L. Breakeven-trades, ook die jouw breakeven-drempel opnieuw indeelt, tellen in geen van beide mee.
Rendementsverhouding: de gemiddelde winnaar gedeeld door de absolute gemiddelde verliezer, in P&L in accountvaluta, op de kaart getoond als R:R. Dit is de gerealiseerde verhouding uit je gesloten trades, niet het rendement-tot-risico dat je bij de entry had gepland.
Kelly: W − (1 − W) ÷ R, getoond als percentage. De kaart toont volledige Kelly; neem zelf de helft of een kwart ervan.
Voor de 44 trades uit het voorbeeld toont de kaart 17,5% met "45% WR · 2.00 R:R", en daaronder de gemiddelde winst en het gemiddelde verlies. Een negatief getal betekent dat de trades in dat bereik op deze gemiddelden geen edge hadden. De kaart toont "—" wanneer het bereik geen winnaars of geen verliezers bevat.
Omdat de widget het globale filter volgt, kun je een apart Kelly-getal lezen voor één strategie, symbool of tijdstip van de dag. Elk gefilterd getal rust op minder trades, dus controleer het aantal trades aan de hand van de tabel hierboven voordat je erop dimensioneert. Een Monte Carlo-simulatie laat zien wat een gekozen fractie doet bij verschillende volgordes van dezelfde trades, het ruïnerisico is de kans dat een fractie het account laat zakken tot een drawdown-drempel die je zelf instelt, en positiegrootte behandelt dimensioneren met een vaste fractie.
De Kelly-fractie beschrijft resultaten uit het verleden en voorspelt de volgende trade niet. Lees de risicowaarschuwing van Tradeways voordat je haar gebruikt om een positie te dimensioneren.