シャープレシオは、1日あたりの平均結果を日次結果の標準偏差で割った値です。標準偏差は、各日がその平均の周りにどれだけ広がっているかを表します。年率換算するには√252を掛けます。たとえば、平均が+30 USD、標準偏差が280.99 USDの10日間なら、30 ÷ 280.99 × 15.87 = 1.69です。
同じ10日間でも、スプレッドシートでは1.79になることがあります。また、10日間はどちらの数値でも多くを語るには短すぎます。このガイドでは、例を手順を追って計算し、数値を変える選択を示したうえで、Tradewaysが採用している方法を説明します。
シャープレシオ =(1日の平均結果 − 1日のリスクフリーレート)÷ 日次結果の標準偏差 × √252
標準偏差 = √(平均との差の2乗の合計 ÷ (n − 1))
nは日数です。例で示すように、nで割るツールもあります。
- 日次の純P&Lを、トレードした日ごとに1つずつ並べます。1日の平均結果は、その合計を日数で割った値です。
- 各日から平均を引き、それぞれ2乗して合計します。
- n − 1で割り、平方根を取ります。これが標準偏差です。
- 平均から1日のリスクフリーレートを引きます。P&Lが通貨の場合、レートは0です。理由は、後述のTradewaysの節で説明します。
- 標準偏差で割り、√252 ≈ 15.87を掛けて年率換算します。
平均の単位と標準偏差の単位が相殺されるため、この比率に単位はありません。すべての日に同じ単位を使ってください。通貨、R倍数、口座に対する割合のいずれかです。
次の口座は仮のもので、ソルティノレシオのガイドと同じ口座です。日ごとの結果は手数料控除後のUSDです。
| 日 | 純P&L | +30の平均との差 | 差の2乗 |
|---|
| 1 | +420 | +390 | 152,100 |
| 2 | −310 | −340 | 115,600 |
| 3 | +180 | +150 | 22,500 |
| 4 | +260 | +230 | 52,900 |
| 5 | −240 | −270 | 72,900 |
| 6 | −90 | −120 | 14,400 |
| 7 | +350 | +320 | 102,400 |
| 8 | −380 | −410 | 168,100 |
| 9 | +120 | +90 | 8,100 |
| 10 | −10 | −40 | 1,600 |
10日間の合計は+300 USDなので、1日の平均は+30 USDです。10個の2乗の合計は710,600です。
標準偏差は√(710,600 ÷ 9) = 280.99 USDです。日次の比率は30 ÷ 280.99 = 0.1068で、年率換算すると0.1068 × 15.87 = 1.69です。
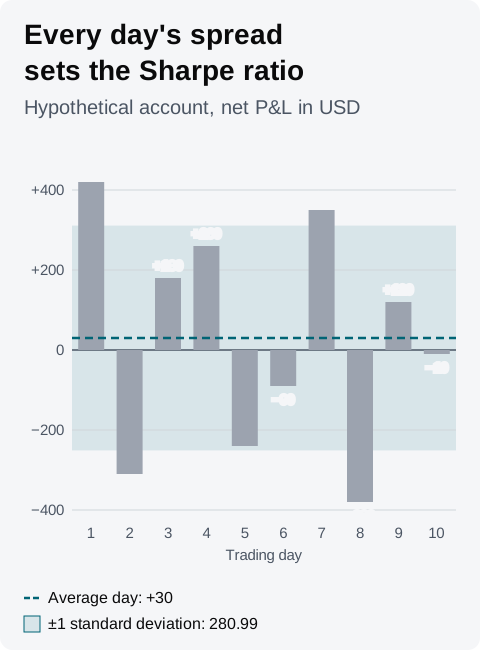 仮の口座。+30 USDの平均からの各日の距離は、勝った日も含めてすべて標準偏差に反映されます。
この比率の考案者は、上の式で定義しています。2026年10月15日時点で、William Sharpeの1994年の論文The Sharpe Ratioは、過去の比率を、基準を上回る平均リターンをその超過リターンの標準偏差で割った値と定義し、スプレッドシートの式としてAVERAGE ÷ STDEVを示しています。この式の周辺にある選択は、ツールごとに異なります。
- 割る数:2026年10月15日時点で、ExcelのSTDEV.Sは標本としてn − 1で割り、STDEV.Pは母集団全体としてnで割ります。nで割ると、例の標準偏差は√(710,600 ÷ 10) = 266.57 USDとなり、比率は1.79です。この差は日数が増えるほど縮まります。
- 日数:トレードした日の平均は、すべての平日の平均と異なります。トレードのない日が0として数えられるためです。10取引日が14平日の中にあったなら、4日の空き日によって平均は21.43 USD、標準偏差は234.22 USDに下がり、比率は1.45に下がります。
- 年率換算:√252は、測定した日と同じような日が252日あると仮定しています。Sharpeの1994年の論文は、この換算を、合算されて系列相関のない期間リターンについて導いています。週に3日、年間約156日トレードする場合、同じ日次の比率は0.1068 × √156 = 1.33に年率換算されます。
- リスクフリーレート:引くと比率は下がります。また、リターンとして測った結果にしか適用できません。
自分の数値をスプレッドシートやBrokerのレポート、別の期間の数値と比べる前に、割る数、日数、年率換算、レートが同じか確認してください。
Sharpeの1994年の論文は、平均リターンのt統計量が、期間あたりの比率に√T(リターンの数)を掛けた値に等しいと述べています。例では、0.1068 × √10 = 0.34です。平均的な1日は、その標準誤差の約3分の1にすぎません。標準誤差は280.99 ÷ √10 = 88.86 USDです。
t統計量がこれだけ小さいと、1日の結果で結論が変わりえます。+420 USDだった1日目を除くと、残り9日の平均は−13.33 USDです。
t統計量は日数の平方根に比例して大きくなります。日次の比率が同じなら、100日で1.07、252日で1.69です。ちょうど252日なら、t統計量は年率換算した比率に等しくなります。10日間から計算した年率換算値1.69は、1年分のトレードから計算した値より、はるかに少ない根拠しか持ちません。
自分の日次P&Lにそのまま当てはまる、良いシャープレシオの基準はありません。参考として、Sharpeの1994年の論文は、「株式市場」を年率の比率0.40で示しています。これは、年間の平均超過リターン6%、標準偏差15%という典型的な推定値から得たものです。この数値は、毎日投下している資本に対するリターンの割合を表します。トレードした日の通貨P&Lから求めた比率は別のものを測っており、上で挙げた選択を1つ変えるだけで、例の数値は1.33から1.79の間で動きます。この幅は、0.40という値全体より広いものです。
自分の比率は、同じ方法で、意味のある日数にわたって計算した自分の過去の期間と比較してください。
単独で読み取れるのは符号だけで、それも測定した期間についてだけです。リスクフリーレートが0のとき、比率が0未満なら、その期間の平均的な日は損失だったことを意味します。
シャープレシオは、1日の平均をすべての日のばらつきで割ります。そのため、平均を大きく上回る勝った日は、同じ幅だけ下回る負けた日と同じだけ標準偏差を広げます。ソルティノレシオは、同じ平均を下方偏差で割り、下方偏差は負けた日だけで決まります。
例では、Tradewaysはシャープレシオ1.69の隣にソルティノレシオ1.92を表示します。ソルティノレシオのガイドでは、負けた日が同じで、1日だけ大きく勝った口座を取り上げます。この口座のシャープレシオは1.20に下がり、ソルティノレシオは1.92のままです。2つの比率が離れていくときは、変わったのが勝った日なのか、負けた日なのかを確認してください。
どちらの比率も、口座がピークからどれだけ下落したかは示しません。それを示すのは最大Drawdownです。プロフィットファクターと期待値は、ボラティリティによる重み付けなしにTradeを測ります。
TradewaysのダッシュボードにあるシャープレシオWidgetは、Widgetのドキュメントで説明されているとおり、次の方法を使います。
- 日数:ダッシュボードの対象範囲で、決済済みTradeがある日です。Tradewaysのタイムゾーンで、各Tradeを決済した日ごとにまとめます。カードには「10d · annualized」のように日数が表示されます。
- 平均:それらの日のP&Lの平均で、ダッシュボードのP&L表示モードに従います。
- 標準偏差:n − 1で割る標本標準偏差です。
- 年率換算:√252です。
- リスクフリーレート:Widgetの設定で指定し、デフォルトは0です。年率を252で割った値を、1日の平均から引きます。
例の口座では、P&Lを通貨で表示し、リスクフリーレートを0にした場合、Widgetには1.69が表示されます。年間のトレード日が252日未満なら、上の年率換算の選択で示したとおり、√252は毎日トレードする1年を表すことに注意してください。STDEV.Pを使うスプレッドシートでは、同じ10日間で1.79になります。
リスクフリーレートは割合で示すリターンなので、同じくリターンで測った結果からしか引けません。ダッシュボードがP&Lを口座に対する割合で表示している場合に使ってください。それ以外の単位では0のままにします。対象範囲が2日未満の場合や、すべての日の結果が同じ場合、カードには「—」と表示されます。
この比率は過去の結果を表すもので、次のセッションを予測するものではありません。取引判断の根拠にする前に、Tradewaysのリスク開示を読んでください。
Tradewaysのダッシュボードで表示できる内容を確認し、評価したい期間について、シャープレシオとソルティノレシオのWidgetを並べて追加してください。