Kelly criterion: अपने Trades से इसे निकालें और सही fraction चुनें
Kelly criterion बताता है कि लंबी अवधि में सबसे तेज़ बढ़त के लिए औसत हारने वाला Trade आपके खाते का कितना हिस्सा खर्च कर सकता है। इसे अपनी जीत दर और payoff ratio से निकालें, देखें कि यह किसका साइज़ तय करता है, और ऐसा fraction चुनें जिसे आपके Trades की संख्या सहारा दे।
हम Tradeways को बेहतर बनाने के लिए analytics सहित cookies का उपयोग करते हैं। · गोपनीयता
Kelly criterion खाते का वह हिस्सा है जिसे हर Trade में जोखिम पर लगाने से खाता लंबी अवधि में सबसे तेज़ संभव दर से बढ़ता है। जिन Trades का नतीजा सिर्फ जीत या हार होता है, उनके लिए यह Kelly % = W − (1 − W) ÷ R है, जहां W आपकी जीत दर है और R आपकी औसत जीत को औसत नुकसान से भाग देने पर मिलता है। 45% जीत दर और औसत नुकसान से दोगुनी औसत जीत के साथ Kelly 0.45 − 0.55 ÷ 2 = 17.5% है।
यह 17.5% खाते का वह हिस्सा है जो एक औसत हारने वाले Trade में जाता, और यह ऊपरी सीमा है, लक्ष्य नहीं। यह गाइड बताती है कि इसे अपने जर्नल से कैसे निकालें, इसके दोनों ओर growth का क्या होता है, और आपकी जीत दर के पीछे Trades की संख्या क्यों तय करती है कि इसका कितना हिस्सा इस्तेमाल करें।
जिस अवधि को आंकना है, उसमें अपने जीतने और हारने वाले Trades गिनें। Breakeven Trades को दोनों गिनतियों से बाहर रखें।
जीतने वाले Trades को जीतने और हारने वाले Trades के योग से भाग दें। यही W है, आपकी जीत दर।
जीतने वाले Trades का कुल योग जीतने वाले Trades की संख्या से भाग दें, और हारने वाले Trades का कुल योग हारने वाले Trades की संख्या से। ये आपकी औसत जीत और औसत नुकसान हैं।
औसत जीत को औसत नुकसान के निरपेक्ष मान से भाग दें। यही R है, आपका payoff ratio।
W − (1 − W) ÷ R निकालें।
सकारात्मक नतीजा वह अधिकतम हिस्सा है जो एक औसत नुकसान में खाते का जा सकता है। 0 या उससे नीचे का नतीजा बताता है कि मापे गए Trades में साइज़ तय करने लायक कोई Edge नहीं था: इन औसतों पर जोखिम में लगाई गई कोई भी रकम खाते की लंबी अवधि की growth को घटाती है।
नीचे का trader काल्पनिक है। 25,000 USD के खाते पर 44 बंद Trades में उसके 18 जीतने वाले, 22 हारने वाले और 4 breakeven Trades रहे।
इनपुट
गणना
मान
जीत दर W
18 ÷ (18 + 22)
45%
औसत जीत
5,400 USD ÷ 18
300 USD
औसत नुकसान
3,300 USD ÷ 22
150 USD
Payoff R
300 ÷ 150
2.0
Kelly
0.45 − (0.55 ÷ 2.0)
17.5%
Full Kelly पर एक औसत हारने वाला Trade 25,000 USD का 17.5% यानी 4,375 USD खर्च करता। Half Kelly 2,187.50 USD और quarter Kelly 1,093.75 USD है। Trader का वास्तविक औसत नुकसान 150 USD है, जो खाते का 0.6% है।
सूत्र हर Trade को एक दांव की तरह लेता है: आप जोखिम पर लगाई रकम खोते हैं, या उसकी R गुना रकम जीतते हैं। इसलिए Kelly fraction आपके औसत नुकसान का साइज़ तय करता है, आपकी पोज़ीशन की कीमत का नहीं, और ज़रूरी नहीं कि आपके stop का।
अगर आपका औसत नुकसान उस रकम के बराबर है जो आप stop तक जोखिम में लगाने की योजना बनाते हैं, तो दोनों एक ही हैं। अगर आप अक्सर stop से पहले एग्ज़िट कर देते हैं, तो आपका औसत नुकसान आपके नियोजित जोखिम से छोटा होता है। मान लें ऊपर का trader औसतन अपने नियोजित जोखिम का 0.8 हिस्सा खोता है। औसत नुकसान को half Kelly पर, यानी खाते के 8.75% पर, रखने के लिए उसका प्रति Trade नियोजित जोखिम 8.75% ÷ 0.8 ≈ 10.9% होगा। यह रूपांतरण दिखाता है, इस्तेमाल करने लायक साइज़ नहीं: नीचे Trades की संख्या वाला भाग दिखाता है कि 40 निर्णायक Trades इससे कहीं कम का सहारा देते हैं। नियोजित जोखिम को अपने इंस्ट्रूमेंट की पोज़ीशन साइज़ में बदलने के लिए पोज़ीशन साइज़ कैलकुलेटर इस्तेमाल करें।
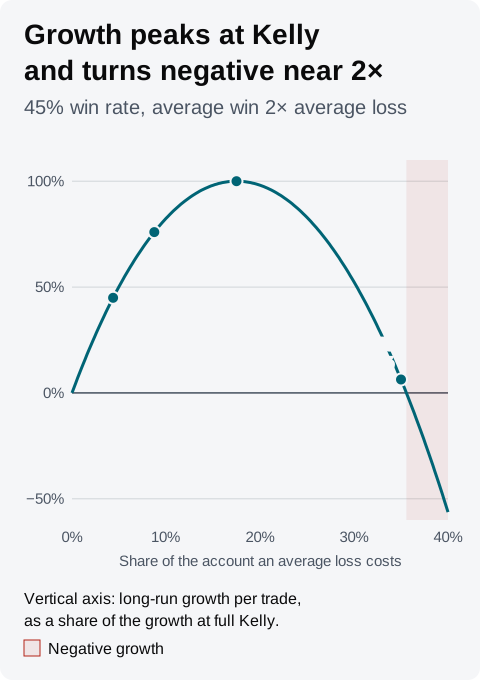
Kelly growth को अधिकतम करता है, लेकिन peak के पास growth कर्व सपाट होता है जबकि fraction के साथ Drawdowns बढ़ते रहते हैं। खाते के fraction f पर प्रति Trade लंबी अवधि की growth W × ln(1 + f × R) + (1 − W) × ln(1 − f) है। उदाहरण के लिए:
Kelly का fraction
औसत नुकसान की लागत
Growth, full Kelly का हिस्सा
लगातार पांच नुकसान की लागत
Quarter
4.375%
45%
20.0%
Half
8.75%
76%
36.7%
Full
17.5%
100%
61.8%
डेढ़ गुना
26.25%
77%
78.2%
दोगुना
35%
6%
88.4%
आखिरी कॉलम में हर नुकसान उस बिंदु पर खाते में मौजूद रकम के fraction जितना खर्च करता है। Half Kelly growth दर का 76% बनाए रखता है और लगातार पांच नुकसानों की लागत को खाते के 61.8% से घटाकर 36.7% कर देता है। डेढ़ गुना Kelly लगभग half Kelly जितनी ही तेज़ी से बढ़ता है, जबकि उसी सिलसिले से Drawdown दोगुने से ज़्यादा होता है। दोगुने Kelly पर growth शून्य के करीब है, और करीब 35.6% से ऊपर यह नकारात्मक हो जाती है: हर Trade का अपेक्षित मूल्य सकारात्मक होने पर भी खाता समय के साथ सिकुड़ता है। Kelly से नीचे आप छोटे Drawdowns के बदले कुछ growth छोड़ते हैं; इससे ऊपर आप लगभग उतनी ही growth छोड़ते हैं और बड़े Drawdowns भी झेलते हैं।
इस जीत दर पर लगातार पांच नुकसान कोई दुर्लभ घटना नहीं है। हर निर्णायक Trade के हारने की 55% संभावना और Trades के एक-दूसरे से स्वतंत्र होने पर, सीधी गणना से पांच या उससे ज़्यादा नुकसानों का कम से कम एक सिलसिला 40 Trades में करीब 62% और 100 में करीब 92% संभावना से आता है।
काल्पनिक trader। Half Kelly और डेढ़ गुना Kelly लगभग एक ही दर से बढ़ते हैं, लेकिन बड़ा fraction कहीं गहरे Drawdowns लाता है, और दोगुने Kelly के ठीक ऊपर growth नकारात्मक हो जाती है।
John Kelly का 1956 का पेपर A New Interpretation of Information Rate, जिसे 16 अक्टूबर 2026 को पढ़ा गया, उस लंबी अवधि की growth दर को परिभाषित करता है जिस पर यह सूत्र बना है, और दिखाता है कि बराबर-दांव वाले मामलों में इसे जीत की संभावना में से हार की संभावना घटाकर दांव लगाने से अधिकतम किया जाता है, यानी R = 1 वाला ऊपर का सूत्र। वही पेपर दिखाता है कि हर बार पूरी bankroll दांव पर लगाने वाला जुआरी, जो दांव लगाता रहता है, एक की संभावना से बर्बाद हो जाता है।
आपकी जीत दर सीमित संख्या के Trades से निकला एक अनुमान है। इसकी standard error √(W × (1 − W) ÷ n) है, जहां n जीतने और हारने वाले Trades का योग है। उदाहरण के 40 निर्णायक Trades के लिए यह √(0.45 × 0.55 ÷ 40) ≈ 7.9 प्रतिशत अंक है।
एक standard error कम जीत दर, 37.1%, उसी payoff ratio के साथ Kelly 0.3713 − 0.6287 ÷ 2 ≈ 5.7% देती है। अगर वही असली जीत दर होती, तो मापे गए 17.5% पर साइज़ करना Kelly का करीब तीन गुना होता, और उस साइज़ पर growth दर नकारात्मक है। इसलिए 45% जीत दर पर 40 Trades इस संभावना को खारिज नहीं कर सकते कि full Kelly खाते को सिकोड़ देता है।
तालिका मापी गई जीत दर को 45% और payoff ratio को 2.0 पर रखती है, और केवल निर्णायक Trades की संख्या बदलती है।
निर्णायक Trades
Standard error
एक error कम जीत दर
उस जीत दर पर Kelly
40
7.9 अंक
37.1%
5.7%
100
5.0 अंक
40.0%
10.0%
200
3.5 अंक
41.5%
12.2%
400
2.5 अंक
42.5%
13.8%
Payoff ratio भी एक अनुमान है, और कुछ बड़े जीतने वाले Trades इसे हिला सकते हैं। निराशावादी जीत दर के Kelly आंकड़े पर साइज़ करना आपको peak से नीचे रखता है, अगर आपके अनुमान ऊंचे निकलें। Half Kelly अपने-आप सुरक्षित नहीं है: 40 Trades पर, उदाहरण का half Kelly 8.75% अब भी एक standard error कम जीत दर वाले 5.7% से ऊपर है। उस जीत दर पर 8.75% की growth तब भी सकारात्मक रहती, लेकिन आप उसके peak से आगे होते और कम growth के लिए बड़े Drawdowns झेलते।
Breakeven Trades. जो Trade ठीक शून्य पर बंद होता है, वह खाते को जस का तस छोड़ता है, इसलिए वह growth को अधिकतम करने वाले fraction को नहीं हिलाता। वह केवल प्रति Trade growth घटाता है, क्योंकि नतीजा कम Trades से तय होता है। इसीलिए breakevens W और R दोनों से बाहर रहते हैं। अगर आपके breakevens शुल्क के बाद छोटे नुकसान हैं, तो वे हारने वालों में गिने जाने चाहिए। Tradeways में breakeven threshold छोटी जीत और हार को breakeven में डाल देता है। अगर वह ऐसे हारने वाले Trades को हटा देता है जिन्हें आप नुकसान गिनना चाहते हैं, तो Kelly आंकड़ा पढ़ने से पहले उसे घटाएं।
अलग-अलग साइज़ के Trades. सूत्र मानता है कि हर जीत औसत जीत के बराबर है और हर नुकसान औसत नुकसान के बराबर। असली Trades अलग-अलग होते हैं। अगर उदाहरण के जीतने वाले Trades 100 USD और 500 USD में बंटे हों, औसत फिर भी 300 USD, तो उन नतीजों पर लंबी अवधि की growth को अधिकतम करने वाला fraction करीब 14.5% है, 17.5% नहीं। इस उदाहरण में जीतने वालों का फैलाव इष्टतम को 3 प्रतिशत अंक घटाता है, यानी सूत्र से कम साइज़ रखने की एक और वजह।
Tradeways Dashboard का Kelly criterion Widget, जिसका वर्णन Widget दस्तावेज़ों में है, यह इस्तेमाल करता है:
Trades: Dashboard के खाता दायरे और ग्लोबल फ़िल्टर में बंद Trades।
जीत दर: जिन Trades का P&L ज्ञात है उनमें जीतने वाले Trades को जीतने और हारने वाले Trades के योग से भाग दिया जाता है। Breakeven Trades, जिनमें वे भी हैं जिन्हें आपकी breakeven threshold दोबारा वर्गीकृत करती है, किसी में नहीं गिने जाते।
Payoff ratio: औसत जीतने वाला Trade, औसत हारने वाले Trade के निरपेक्ष मान से भाग दिया हुआ, खाता-मुद्रा के P&L में, जिसे कार्ड पर R:R के रूप में दिखाया जाता है। यह आपके बंद Trades का वास्तविक अनुपात है, वह reward-to-risk नहीं जो आपने एंट्री पर नियोजित किया था।
Kelly: W − (1 − W) ÷ R, प्रतिशत के रूप में दिखाया जाता है। कार्ड full Kelly दिखाता है; उसे आधा या चौथाई आप खुद करें।
उदाहरण के 44 Trades के लिए कार्ड "45% WR · 2.00 R:R" के साथ 17.5% दिखाता है, और नीचे औसत जीत और नुकसान। नकारात्मक आंकड़े का मतलब है कि उस दायरे के Trades में इन औसतों पर कोई Edge नहीं था। दायरे में कोई जीतने वाला या कोई हारने वाला Trade न हो तो कार्ड "—" दिखाता है।
क्योंकि Widget ग्लोबल फ़िल्टर का पालन करता है, आप किसी एक रणनीति, सिंबल या दिन के समय के लिए अलग Kelly आंकड़ा पढ़ सकते हैं। फ़िल्टर किया हर आंकड़ा कम Trades पर टिका होता है, इसलिए उस पर साइज़ करने से पहले उसके Trades की संख्या ऊपर की तालिका से मिलाएं। Monte Carlo simulation दिखाता है कि चुना हुआ fraction उन्हीं Trades के अलग-अलग क्रमों में क्या करता है, खाता खत्म होने का जोखिम वह संभावना है कि कोई fraction खाते को आपके तय किए Drawdown सीमा-स्तर तक ले जाए, और पोज़ीशन साइज़िंग fixed-fractional साइज़िंग को समझाती है।
Kelly fraction बीते नतीजों का वर्णन करता है और अगले Trade का अनुमान नहीं लगाता। इसे किसी पोज़ीशन का साइज़ तय करने में इस्तेमाल करने से पहले Tradeways जोखिम प्रकटीकरण पढ़ें।