Sharpe ratio: paano kalkulahin mula sa daily P&L mo
Hinahati ng Sharpe ratio ang average daily result mo sa standard deviation ng mga daily result mo. Kalkulahin ito nang paunti-unti, alamin kung bakit magkakaiba ang number sa iba't ibang tool, at tingnan kung ilang araw ang nasa likod nito.
Dennis JahnNa-update noong Okt 15, 20268 min na binasa
Alam mo na kung paano ito gumagana. Ngayon, tingnan ito sa mga trade mo.
I-import nang isang beses ang history mo. Kinakalkula ng Tradeways ang bawat numero sa artikulong ito sa bawat trade na ginawa mo, at pinapanatili itong napapanahon sa bawat susunod mong trade.
Maaari kang ma-email ng mga paalala sa checkout, mga tip sa trade, mga update sa produkto at mga sagana-sarang alok.
Kusang nagsi-sync ang MetaTrader at ATAS. Nagsi-sync ang Tradovate at TradingView sa pamamagitan ng browser extension. Dumarating bilang file ang bawat ibang platform.
Gumagamit kami ng mga cookie para sa pag-analytic upang mapabuti ang Tradeways.Gumagamit kami ng mga cookie, kabilang ang mga analytics, upang mapabuti ang Tradeways.· Pribasiya
Sa pahinang ito7
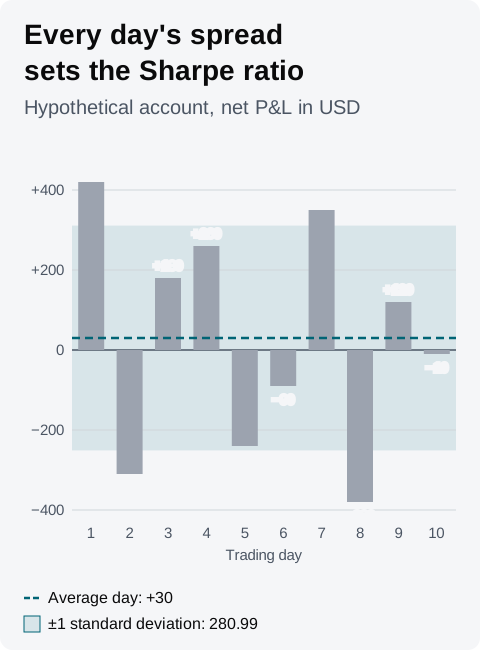
Ang Sharpe ratio ay ang average daily result mo na hinati sa standard deviation ng mga daily result mo, isang sukat kung gaano kalayo ang pagkakalat ng mga araw mo sa paligid ng average na iyon. Para i-annualize ito, i-multiply sa √252. Halimbawa, sampung araw na may average na +30 USD at standard deviation na 280.99 USD ay nagbibigay ng 30 ÷ 280.99 × 15.87 = 1.69.
Puwedeng magpakita ang spreadsheet ng 1.79 para sa parehong sampung araw, at kulang ang sampung araw para may masabi ang alinmang figure. Kakalkulahin sa gabay na ito ang halimbawa nang paunti-unti, ipapakita kung aling mga pagpili ang nagbabago sa number, at ipapakita ang convention na ginagamit ng Tradeways.
Sharpe ratio = (average daily result − daily risk-free rate) ÷ standard deviation ng mga daily result × √252
Standard deviation = √(kabuuan ng squared na pagkakaiba mula sa average ÷ (n − 1))
Ang n ay ang bilang ng araw. May mga tool na naghahati sa n sa halip, gaya ng makikita sa halimbawa.
Ilista ang daily net P&L mo, isang value para sa bawat araw na nag-trade ka. Ang average daily result ay ang kabuuan nila na hinati sa bilang ng araw.
Ibawas ang average sa bawat araw, i-square ang bawat pagkakaiba, at pagsamahin ang mga square.
Hatiin sa n − 1 at kunin ang square root. Iyon ang standard deviation.
Ibawas ang daily risk-free rate sa average. Kapag nasa currency ang P&L, 0 ang rate; ipinapaliwanag ito ng seksyon tungkol sa Tradeways sa ibaba.
Hatiin sa standard deviation, tapos i-multiply sa √252 ≈ 15.87 para i-annualize.
Walang unit ang ratio, dahil kinakansela ng unit ng average ang unit ng standard deviation. Gumamit ng iisang unit para sa bawat araw: currency, R multiples, o porsyento ng account.
Ang may-akda ng ratio mismo ang nagtakda nito gamit ang formula sa itaas. Hanggang 15 Oktubre 2026, binibigyang-kahulugan ng 1994 na paper ni William Sharpe na The Sharpe Ratio ang historic ratio bilang average return na lampas sa isang benchmark, hinati sa standard deviation ng mga excess return na iyon, at ibinibigay nito ang spreadsheet formula na AVERAGE ÷ STDEV. Nagkakaiba ang mga tool sa mga pagpiling nakapaligid sa formula na iyon:
Divisor: hanggang 15 Oktubre 2026, naghahati ang STDEV.S ng Excel sa n − 1, para sa sample, at naghahati ang STDEV.P sa n, para sa buong populasyon. Sa n, ang standard deviation ng halimbawa ay √(710,600 ÷ 10) = 266.57 USD at ang ratio ay 1.79. Lumiliit ang agwat habang dumarami ang bilang ng araw.
Mga araw: iba ang average sa mga araw na nag-trade ka sa average sa bawat weekday, dahil binibilang na 0 ang mga araw na walang trade. Kung ang sampung trading day ay nasa loob ng 14 na weekday, ibinababa ng apat na walang-trade na araw ang average sa 21.43 USD at ang standard deviation sa 234.22 USD, at bumababa ang ratio sa 1.45.
Annualization: ipinapalagay ng √252 na may 252 araw na kapareho ng mga sinukat mo. Hinango ng 1994 na paper ni Sharpe ang scaling na ito para sa mga period return na pinagsasama-sama at walang serial correlation. Kung tatlong araw kada linggo ka nag-trade, mga 156 araw kada taon, ang parehong daily ratio ay nag-a-annualize sa 0.1068 × √156 = 1.33.
Risk-free rate: ang pagbabawas nito ay nagpapababa sa ratio, at naaangkop lang ito sa mga resultang sinusukat bilang return.
Bago mo ihambing ang figure mo sa figure mula sa spreadsheet, broker report, o ibang period, tiyaking pareho ang divisor, mga araw, annualization, at rate ng dalawa.
Binabanggit ng 1994 na paper ni Sharpe na ang t-statistic ng average return ay katumbas ng ratio, kada period, na i-multiply sa √T, ang bilang ng mga return. Para sa halimbawa, iyon ay 0.1068 × √10 = 0.34. Humigit-kumulang isang-katlo lang ng standard error nito ang average na araw, na 280.99 ÷ √10 = 88.86 USD.
Ang t-statistic na ganoon kaliit ay nangangahulugang kayang baguhin ng iisang araw ang konklusyon. Alisin ang araw 1, ang +420 USD na araw, at ang natitirang siyam na araw ay may average na −13.33 USD.
Lumalaki ang t-statistic kasabay ng square root ng bilang ng araw. Sa parehong daily ratio, 1.07 ang ibinibigay ng 100 araw at 1.69 ang ibinibigay ng 252 araw. Sa eksaktong 252 araw, katumbas ng annualized ratio ang t-statistic. Mas mahina ang batayan ng annualized figure na 1.69 mula sa sampung araw kaysa sa figure mula sa isang taon ng pag-trade.
Walang threshold para sa magandang Sharpe ratio na nalilipat sa sarili mong daily P&L. Bilang perspektibo, inilalarawan ng 1994 na paper ni Sharpe ang "the stock market" gamit ang annual ratio na 0.40, mula sa karaniwang estimate na 6% mean excess return at 15% standard deviation kada taon. Inilalarawan ng figure na iyon ang mga percentage return sa kapital na naka-invest araw-araw. Iba ang sinusukat ng ratio mula sa currency P&L mo sa mga araw na nag-trade ka, at ang bawat isang pagpili sa itaas ay naglilipat sa figure ng halimbawa sa pagitan ng 1.33 at 1.79, isang saklaw na mas malawak kaysa sa buong 0.40 na iyon.
Ihambing ang ratio mo sa sarili mong mga naunang period, na kinalkula sa parehong paraan at sa sapat na bilang ng araw para mahalaga.
Ang sign ang tanging bahaging mababasa mo nang mag-isa, at para lang sa period na sinukat. Kapag 0 ang risk-free rate, ang ratio na mas mababa sa 0 ay nangangahulugang natalo ng pera ang average na araw mo sa period na iyon.
Hinahati ng Sharpe ratio ang average na araw mo sa pagkakalat ng lahat ng araw, kaya ang winning day na malayo sa itaas ng average ay nagpapalawak sa standard deviation nang kasing-lawak ng losing day na kasinlayo sa ibaba. Hinahati naman ng Sortino ratio ang parehong average sa downside deviation, na mga losing day lang ang bumubuo.
Para sa halimbawa, nagpapakita ang Tradeways ng Sortino ratio na 1.92 katabi ng Sharpe ratio na 1.69. Nagdaragdag ang gabay sa Sortino ng account na pareho ang mga losing day at may isang malaking winning day: bumababa ang Sharpe ratio nito sa 1.20 habang nananatili sa 1.92 ang Sortino ratio nito. Kapag nagkakalayo ang dalawang ratio, tingnan kung ang mga winning day o ang mga losing day mo ang nagbago.
Hindi ipinapakita ng alinmang ratio kung gaano kalalim ang ibinaba ng account sa pagitan ng mga peak. Ang maximum drawdown ang nagpapakita niyon. Sinusukat ng profit factor at trading expectancy ang mga trade mo nang walang anumang volatility weighting.
Ang Sharpe ratio widget sa Tradeways dashboard, na inilalarawan sa widgets documentation, ay gumagamit ng:
Mga araw: ang mga araw sa scope ng dashboard na may closed trades, naka-group ayon sa araw na nag-close ang bawat trade sa Tradeways timezone mo. Ipinapakita ng card ang bilang ng araw, halimbawa "10d · annualized".
Average: ang mean ng P&L ng mga araw na iyon, sa P&L display mode ng dashboard.
Standard deviation: ang sample standard deviation, hinati sa n − 1.
Annualization: √252.
Risk-free rate: itinatakda sa settings ng widget, 0 bilang default. Ibinabawas ng widget ang annual rate na hinati sa 252 mula sa average na araw.
Para sa halimbawang account, kapag naka-currency ang P&L at 0 ang risk-free rate, 1.69 ang ipinapakita ng widget. Kung wala pang 252 araw kada taon ka nag-trade, tandaan na inilalarawan ng √252 ang isang taon ng pag-trade araw-araw, gaya ng ipinapakita ng pagpili sa annualization sa itaas. Ang spreadsheet na gumagamit ng STDEV.P ay nagpapakita ng 1.79 para sa parehong sampung araw.
Percentage return ang risk-free rate, kaya maibabawas lang ito sa mga resultang return din. Gamitin ito kapag ipinapakita ng dashboard ang P&L bilang porsyento ng account. Sa P&L sa anumang ibang unit, panatilihin itong 0. Ipinapakita ng card ang "—" kapag wala pang dalawang araw ang scope o pareho ang resulta ng bawat araw.
Inilalarawan ng ratio ang mga nakaraang resulta at hindi nito hinuhulaan ang susunod na session. Basahin ang Tradeways risk disclosure bago mo ito gamitin bilang suporta sa isang trading decision.