Kelly criterion: kalkulahin mula sa mga trade mo at pumili ng fraction
Ibinibigay ng Kelly criterion ang bahagi ng account na maaaring ikagastos ng average na losing trade sa pinakamabilis na long-run growth. Kalkulahin ito mula sa win rate at payoff ratio mo, alamin kung ano ang sinusukat nito, at pumili ng fraction na kaya ng bilang ng trade mo.
Dennis JahnNa-update noong Okt 16, 20269 min na binasa
Alam mo na kung paano ito gumagana. Ngayon, tingnan ito sa mga trade mo.
I-import nang isang beses ang history mo. Kinakalkula ng Tradeways ang bawat numero sa artikulong ito sa bawat trade na ginawa mo, at pinapanatili itong napapanahon sa bawat susunod mong trade.
Maaari kang ma-email ng mga paalala sa checkout, mga tip sa trade, mga update sa produkto at mga sagana-sarang alok.
Kusang nagsi-sync ang MetaTrader at ATAS. Nagsi-sync ang Tradovate at TradingView sa pamamagitan ng browser extension. Dumarating bilang file ang bawat ibang platform.
Gumagamit kami ng mga cookie para sa pag-analytic upang mapabuti ang Tradeways.Gumagamit kami ng mga cookie, kabilang ang mga analytics, upang mapabuti ang Tradeways.· Pribasiya
Sa pahinang ito7
Ang Kelly criterion ay ang bahagi ng account na ilalagay mo sa risk sa bawat trade para lumago ang account sa pinakamabilis na posibleng long-run rate. Para sa mga trade na panalo o talo lang ang kalalabasan, ito ay Kelly % = W − (1 − W) ÷ R, kung saan ang W ang win rate mo at ang R ang average win mo na hinati sa average loss mo. Sa win rate na 45% at average win na dalawang beses ng average loss, ang Kelly ay 0.45 − 0.55 ÷ 2 = 17.5%.
Ang 17.5% na iyon ay ang bahagi ng account na magagastos ng average na losing trade, at isa itong kisame, hindi target. Ipapakita ng gabay na ito kung paano ito kalkulahin mula sa journal mo, ano ang nangyayari sa growth sa magkabilang panig nito, at kung bakit ang bilang ng trade sa likod ng win rate mo ang magpapasya kung gaano karami nito ang gagamitin.
Bilangin ang mga winning at losing trade mo sa period na gusto mong suriin. Huwag isama ang mga breakeven trade sa alinmang bilang.
Hatiin ang mga winner sa kabuuan ng mga winner at loser. Iyon ang W, ang win rate mo.
Hatiin ang kabuuan mo mula sa mga winning trade sa bilang ng mga winner, at ang kabuuan mo mula sa mga losing trade sa bilang ng mga loser. Ito ang average win at average loss mo.
Hatiin ang average win sa absolute na average loss. Iyon ang R, ang payoff ratio mo.
Kalkulahin ang W − (1 − W) ÷ R.
Ang positibong resulta ay ang pinakamalaking dapat ikagastos ng average loss, bilang bahagi ng account. Ang resultang 0 o mas mababa ay nangangahulugang walang edge na masusukat sa mga trade na sinuri: sa mga average na ito, anumang halagang nasa risk ay nagpapababa sa long-run growth ng account.
Hypothetical ang trader sa ibaba. Sa 44 na closed trade, mayroon silang 18 winner, 22 loser, at 4 breakeven, sa account na 25,000 USD.
Input
Kalkulasyon
Value
Win rate W
18 ÷ (18 + 22)
45%
Average win
5,400 USD ÷ 18
300 USD
Average loss
3,300 USD ÷ 22
150 USD
Payoff R
300 ÷ 150
2.0
Kelly
0.45 − (0.55 ÷ 2.0)
17.5%
Sa full Kelly, ang average na losing trade ay magkakahalaga ng 17.5% ng 25,000 USD, na 4,375 USD. Ang half Kelly ay 2,187.50 USD at ang quarter Kelly ay 1,093.75 USD. Ang aktuwal na average loss ng trader na 150 USD ay 0.6% ng account.
Itinuturing ng formula ang trade bilang isang taya: matatalo mo ang halagang inilagay mo sa risk, o mananalo ka ng R beses ng halagang iyon. Kaya ang Kelly fraction ay sumusukat sa average loss mo, hindi sa halaga ng position mo at hindi kinakailangang sa stop mo.
Kung ang average loss mo ay katumbas ng halagang plano mong i-risk hanggang sa stop mo, iisa lang ang dalawa. Kung madalas kang lumabas bago ang stop, mas maliit ang average loss mo kaysa sa planong risk mo. Sabihin nating natatalo ang trader sa itaas ng 0.8 ng planong risk nila sa average. Para panatilihin ang average loss sa half Kelly, 8.75% ng account, ang planong risk nila sa bawat trade ay 8.75% ÷ 0.8 ≈ 10.9%. Ipinapakita niyon ang conversion, hindi isang size na gagamitin: ipinapakita ng seksyon tungkol sa bilang ng trade sa ibaba kung bakit mas maliit ang kayang suportahan ng 40 decisive trade. Para gawing position size ang planong risk para sa instrument mo, gamitin ang position size calculator.
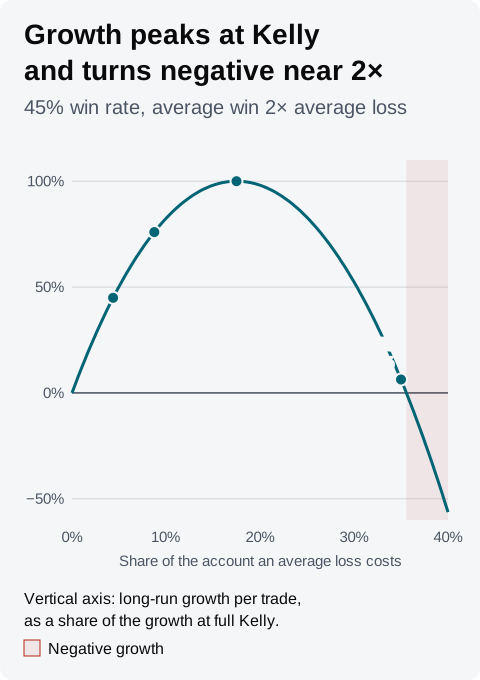
Pinapalaki ng Kelly ang growth, pero malapit sa peak, flat ang growth curve habang patuloy na lumalaki ang mga drawdown kasabay ng fraction. Ang long-run growth kada trade sa fraction na f ng account ay W × ln(1 + f × R) + (1 − W) × ln(1 − f). Para sa halimbawa:
Fraction ng Kelly
Magagastos ng average loss
Growth, bahagi ng full Kelly
Magagastos ng limang sunod na talo
Quarter
4.375%
45%
20.0%
Half
8.75%
76%
36.7%
Full
17.5%
100%
61.8%
Isa at kalahati
26.25%
77%
78.2%
Doble
35%
6%
88.4%
Ang bawat talo sa huling column ay nagkakahalaga ng fraction ng hawak ng account sa puntong iyon. Pinananatili ng half Kelly ang 76% ng growth rate at ibinababa ang gastos ng limang sunod na talo mula 61.8% hanggang 36.7% ng account. Ang isa at kalahating beses na Kelly ay lumalago nang halos kasing-bilis ng half Kelly, na may drawdown na higit sa dalawang beses ng sa half Kelly mula sa parehong sunod-sunod na talo. Sa doble ng Kelly, halos zero ang growth, at kapag lumampas sa humigit-kumulang 35.6%, nagiging negatibo ito: lumiliit ang account sa paglipas ng panahon kahit may positibong expected value ang bawat trade. Sa ibaba ng Kelly, isinusuko mo ang ilang growth kapalit ng mas maliliit na drawdown; sa itaas nito, isinusuko mo ang halos parehong growth at tumatanggap ka ng mas malalaking drawdown.
Hindi bihirang mangyari ang limang sunod na talo sa win rate na ito. Sa 55% na tsansang matalo sa bawat decisive trade, at kung malaya sa isa't isa ang mga trade, humigit-kumulang 62% ang tsansa ng kahit isang sunod-sunod na limang talo o higit pa sa 40 trade at humigit-kumulang 92% sa 100, sa direktang kalkulasyon.
Hypothetical na trader. Halos pareho ang bilis ng growth ng half Kelly at isa-at-kalahating beses na Kelly, pero mas malalim ang mga drawdown ng mas malaking fraction, at nagiging negatibo ang growth sa bahagyang itaas ng double Kelly.
Ang 1956 na paper ni John Kelly na A New Interpretation of Information Rate, binasa noong 16 Oktubre 2026, ang nagbibigay-kahulugan sa long-run growth rate na pinagbabatayan ng formula na ito at nagpapakita na, para sa even-money na taya, pinakamataas ito kapag itinaya ang win probability na binawasan ng loss probability, ang formula sa itaas na may R = 1. Ipinapakita rin ng parehong paper na ang pagtaya ng buong bankroll sa bawat pagkakataon ay nagpapabagsak sa sugarol na patuloy na tumataya, na may probabilidad na isa.
Isang estimate ang win rate mo mula sa limitadong bilang ng trade. Ang standard error nito ay √(W × (1 − W) ÷ n), kung saan ang n ay ang bilang ng mga winner at loser. Para sa 40 decisive trade ng halimbawa, iyon ay √(0.45 × 0.55 ÷ 40) ≈ 7.9 percentage point.
Ang win rate na isang standard error na mas mababa, 37.1%, na may parehong payoff ratio ay nagbibigay ng Kelly na 0.3713 − 0.6287 ÷ 2 ≈ 5.7%. Kung iyon ang tunay na win rate, ang pag-size sa nasukat na 17.5% ay magiging mga tatlong beses ng Kelly, at negatibo ang growth rate sa size na iyon. Kaya hindi maaalis ng 40 trade sa win rate na 45% ang posibilidad na pinaliliit ng full Kelly ang account.
Pinananatili ng table ang nasukat na win rate sa 45% at ang payoff ratio sa 2.0, at ang bilang lang ng decisive trade ang binabago.
Decisive trade
Standard error
Win rate na isang error na mas mababa
Kelly sa win rate na iyon
40
7.9 puntos
37.1%
5.7%
100
5.0 puntos
40.0%
10.0%
200
3.5 puntos
41.5%
12.2%
400
2.5 puntos
42.5%
13.8%
Estimate din ang payoff ratio, at ilang malalaking winner ang kayang magpagalaw dito. Ang pag-size sa Kelly figure ng pesimistikong win rate ay nagpapanatili sa iyo sa ibaba ng peak kapag naging mataas ang mga estimate mo. Hindi awtomatikong ligtas ang half Kelly: sa 40 trade, ang half Kelly ng halimbawa na 8.75% ay mas mataas pa rin sa 5.7% mula sa win rate na isang standard error na mas mababa. Positibo pa rin ang growth sa 8.75% sa win rate na iyon, pero lampas ka na sa peak nito, na may mas malalaking drawdown kapalit ng mas kaunting growth.
Mga breakeven trade. Ang trade na nagsasara sa eksaktong zero ay hindi nagbabago sa account, kaya hindi nito ginagalaw ang fraction na nagpapalaki ng growth. Binabawasan lang nito ang growth kada trade, dahil mas kaunting trade ang nagpapasya ng kalalabasan. Kaya wala ang mga breakeven sa W at R. Kung ang mga breakeven mo ay maliliit na talo pagkatapos ng fees, kasama sila sa mga loser. Sa Tradeways, inililipat ng breakeven threshold ang maliliit na panalo at talo papunta sa breakeven. Kung inililipat nito ang mga losing trade na gusto mong bilangin bilang talo, ibaba ito bago mo basahin ang Kelly figure.
Mga trade na magkakaiba ang laki. Ipinapalagay ng formula na ang bawat panalo ay katumbas ng average win at ang bawat talo ay katumbas ng average loss. Nag-iiba ang totoong mga trade. Kung ang mga winner ng halimbawa ay hinati sa pagitan ng 100 USD at 500 USD, na nag-a-average pa rin ng 300 USD, ang fraction na nagpapalaki ng long-run growth sa mga kalalabasang iyon ay humigit-kumulang 14.5%, hindi 17.5%. Sa halimbawang ito, ibinababa ng pagkakalat ng mga winner ang optimum ng 3 percentage point, isa pang dahilan para mag-size sa ibaba ng formula.
Ang Kelly criterion widget sa Tradeways dashboard, na inilalarawan sa widgets documentation, ay gumagamit ng:
Mga trade: closed trades sa account scope at global filter ng dashboard.
Win rate: mga winner na hinati sa kabuuan ng mga winner at loser, sa mga trade na may alam na P&L. Hindi kasama sa alinman ang mga breakeven trade, pati ang mga inuuri ng breakeven threshold mo bilang breakeven.
Payoff ratio: ang average na winner na hinati sa absolute na average na loser, sa account-currency P&L, na ipinapakita sa card bilang R:R. Ito ang realized ratio mula sa mga closed trade mo, hindi ang reward-to-risk na pinlano mo sa entry.
Kelly: W − (1 − W) ÷ R, ipinapakita bilang porsyento. Ipinapakita ng card ang full Kelly; ikaw na ang maghati nito sa kalahati o sa kapat.
Para sa 44 na trade ng halimbawa, ipinapakita ng card ang 17.5% na may "45% WR · 2.00 R:R", at ang average win at loss sa ibaba. Ang negatibong figure ay nangangahulugang walang edge ang mga trade sa scope na iyon sa mga average na ito. Ipinapakita ng card ang "—" kapag walang winner o walang loser ang scope.
Dahil sinusunod ng widget ang global filter, puwede kang magbasa ng hiwalay na Kelly figure para sa isang strategy, symbol, o oras ng araw. Mas kaunting trade ang pinagbabatayan ng bawat na-filter na figure, kaya suriin ang bilang ng trade nito sa table sa itaas bago ka mag-size ayon dito. Ipinapakita ng Monte Carlo simulation kung ano ang ginagawa ng napiling fraction sa iba't ibang pagkakasunod-sunod ng parehong mga trade, ang risk of ruin ay ang tsansang ibaba ng isang fraction ang account sa drawdown threshold na itinakda mo, at tinatalakay ng position sizing ang fixed-fractional sizing.
Inilalarawan ng Kelly fraction ang mga nakaraang resulta at hindi nito hinuhulaan ang susunod na trade. Basahin ang Tradeways risk disclosure bago mo ito gamitin sa pag-size ng position.